Die E-Rechnungspflicht 2026 steht vor der Tür und bringt für Unternehmer wichtige Änderungen mit sich. Was genau auf Sie zukommt und wie Sie sich optimal vorbereiten, erläutern wir im Folgenden. Künftig müssen Rechnungen digital und in einem definierten Format versendet und empfangen werden. Die Umstellung erfordert zwar Aufwand, bietet aber auch klare Vorteile: weniger Fehlerquellen, schnellere Prozesse und langfristige Kostenersparnis.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Die elektronische Rechnung wird für Unternehmen in Deutschland zur verbindlichen Pflicht. Ziel dieser Regelung ist die vollständige Digitalisierung und Automatisierung des Rechnungswesens im Geschäftsverkehr zwischen Unternehmen (B2B). Nach einer Übergangsphase greifen ab Januar 2026 schrittweise neue Vorgaben – alle Unternehmen — vom Einzelunternehmer bis zur GmbH — müssen künftig mit E-Rechnungen arbeiten. Die E-Rechnungspflicht ab 2025 bildet den Startpunkt zur Modernisierung und Vereinheitlichung des Rechnungsprozesses.
Gesetzliche Grundlagen und Ziele der E-Rechnungspflicht
Die E-Rechnungspflicht basiert auf dem Wachstumschancengesetz und setzt die europäischen Vorgaben für elektronische Rechnungen um. Ziel ist es, mit der elektronischen Rechnungspflicht folgende Aspekte zu erreichen:
Umsatzsteuerbetrug reduzieren
Transparenz und Rückverfolgbarkeit verbessern
Kosten- und Zeitersparnisse in Unternehmen durch Automatisierung
Effiziente Prozesse für Unternehmen jeder Größe
Eine E-Rechnung ist dabei kein simples PDF, sondern ein strukturierter, maschinenlesbarer Datensatz, der der CEN-Norm 16931 entspricht. Die Vorgaben gelten für alle Rechnungen an einen anderen Unternehmer, mit wenigen gesetzlichen Ausnahmen.
Tabelle: Wichtige Eckdaten der E-Rechnungspflicht
Jahr
Verpflichtung
2025
Empfang von E-Rechnungen für alle B2B-Unternehmen Pflicht
2026
Papierrechnungen weiterhin für alle erlaubt, PDF und andere elektronische Formate nur mit Zustimmung des Empfängers
2027
Unternehmen über 800.000 € Vorjahresumsatz müssen E-Rechnungen versenden; kleinere Unternehmen dürfen noch Papier- und PDF-Rechnungen verwenden
2028
Vollständige Pflicht zum Versand von E-Rechnungen für alle B2B-Unternehmen
Die wichtigsten Fristen für die Umstellung
Die Einführung der E-Rechnung 2026 umfasst mehrere Übergangsfristen, abhängig vom Vorjahresumsatz und dem gewählten Rechnungsformat. Die folgenden Fristen sind zu beachten:
Ab Januar 2025: Jeder muss E-Rechnungen empfangen können.
Bis Ende 2026: Papierrechnungen sind weiterhin möglich.
Bis Ende 2027: Für kleinere Unternehmen (Vorjahresumsatz bis 800.000 €) längere Übergangsfrist; elektronische Formate wie PDF nur mit Zustimmung des Empfängers.
Ab Januar 2028: Die elektronische Rechnung wird endgültig Pflicht für alle, alte Formate fallen weg.
Betroffene Unternehmen und Geschäftsvorfälle
Von der E-Rechnungspflicht sind grundlegend alle Unternehmen betroffen, die Rechnungen im B2B-Bereich ausstellen oder erhalten – unabhängig von der Rechtsform oder Branche:
Erfasst werden Geschäftsvorfälle, die zwischen zwei im Inland ansässigen Unternehmen abgewickelt werden. Ausgenommen bleiben Privatrechnungen (B2C) und einige Sonderfälle, etwa bei bestimmten steuerfreien Umsätzen.
Mit einer passenden E-Rechnung software lässt sich der komplette Prozess digital abbilden, was gerade für kleine und mittelständische Unternehmen zu Vereinfachungen führt – insbesondere, wenn Sie Bereiche wie Buchhaltung outsourcen und dadurch von modernen digitalen Lösungen profitieren.
Die Umstellung auf die E-Rechnungspflicht erfordert eine frühzeitige Analyse der internen Abläufe und geeignete Softwarelösungen. Wer rechtzeitig handelt, kann Kosten, Zeit und Fehlerquellen in der Rechnungsverarbeitung reduzieren.
Fristen und Übergangsregelungen für die E-Rechnung
Mit der flächendeckenden Einführung der E-Rechnungspflicht ergeben sich für Unternehmen in Deutschland verschiedene Übergangsregelungen und Fristen. Die sogenannte e-rechnung übergangsfrist stellt für viele Betriebe eine Erleichterung dar, um bestehende Abläufe rechtzeitig anzupassen und gesetzeskonform umzusetzen.
Empfangspflicht ab 2025
Ab dem 1. Januar 2025 müssen alle Unternehmen fähig sein, E-Rechnungen im Format nach EN 16931 entgegenzunehmen und zu verarbeiten.
Betrifft sämtliche Unternehmen im B2B-Bereich, unabhängig von der Unternehmensgröße
Auch Selbstständige, Freiberufler und kleine Betriebe sind betroffen
Zustimmung des Empfängers zur Umstellung ist nicht notwendig
Die technische Infrastruktur muss rechtzeitig bereitgestellt und getestet werden
Gestaffelte Einführung der Versandpflicht
Die Umstellung auf den Versand von E-Rechnungen erfolgt in mehreren Schritten. Die wichtigsten Regelungen sind:
Zeitraum
Regelung
Ausnahme
2025 bis 2026
Versand als Papierrechnung möglich, als sonstige elektronische Rechnung (z. B. PDF) nur mit Zustimmung des Empfängers
Empfang von strukturierten E-Rechnungen muss aber schon möglich sein
2027
Kleine Unternehmen (Vorjahresumsatz < 800.000 €) dürfen weiterhin Papier- und PDF-Rechnungen versenden
Unternehmen mit höherem Umsatz müssen E-Rechnungen ausstellen; zulässig bleibt nur ein EDI-Verfahren mit Zustimmung des Empfängers
ab 2028
E-Rechnungspflicht für alle, keine Papierrechnungen oder PDFs mehr erlaubt
Keine Ausnahmen mehr für kleine Unternehmen
Mit Zustimmung des Empfängers dürfen alle Unternehmen bis Ende 2027 bestehende EDI-Verfahren weiter nutzen (§ 27 Abs. 38 Nr. 3 UStG). PDF und andere sonstige elektronische Formate sind 2027 nur noch für Unternehmen mit einem Vorjahresumsatz von höchstens 800.000 Euro und mit Zustimmung des Empfängers zulässig.
Ende der Übergangsfristen für verschiedene Formate
Die E-Rechnung Übergangsfrist gibt Unternehmen die Möglichkeit, bestehende Prozesse schrittweise anzupassen. Folgendes müssen Sie beachten:
Bis 31. Dezember 2026: Papierrechnungen bleiben als Ausnahme zulässig.
Bis 31. Dezember 2027: PDF-Rechnungen und andere sonstige Formate nur für Unternehmen mit höchstens 800.000 Euro Vorjahresumsatz und mit Zustimmung des Empfängers; EDI-Verfahren mit Zustimmung für alle.
Januar 2028: Übergangsregelungen enden, alle im B2B-Bereich müssen E-Rechnungen im vorgeschriebenen Format versenden und empfangen.
Gerade mit Blick auf diese Übergänge ist eine genaue Planung unerlässlich.
Für eine individuelle Einschätzung, ob Ihr Betrieb von den aktuellen Fristen oder einer E-Rechnung Übergangsfrist betroffen ist, stehen die Expertinnen und Experten von Pandotax Steuerberatung beratend zur Seite.
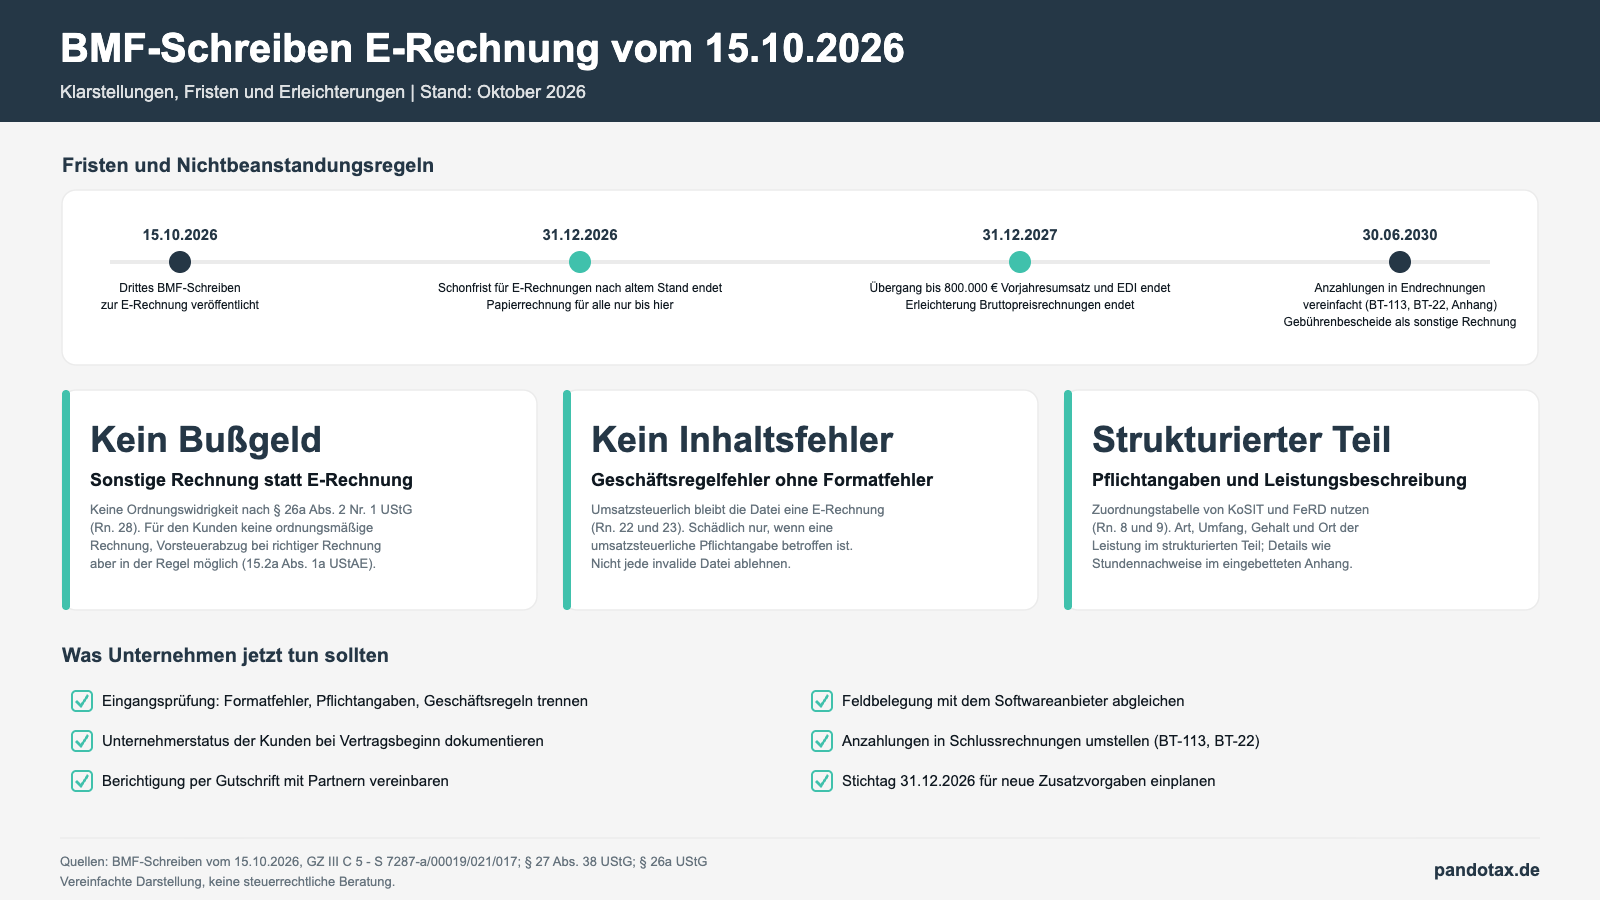
BMF-Schreiben E-Rechnung vom 15. Oktober 2026: Die Neuerungen im Überblick
Am 15. Oktober 2026 hat das Bundesministerium der Finanzen ein drittes BMF-Schreiben zur E-Rechnung veröffentlicht. Es ergänzt die Schreiben vom 15. Oktober 2024 und vom 15. Oktober 2025, ändert den Umsatzsteuer-Anwendungserlass und klärt zahlreiche Praxisfragen, die Unternehmen bei der Umsetzung der E-Rechnungspflicht 2026 beschäftigen.
Das neue BMF-Schreiben E-Rechnung (GZ III C 5 – S 7287-a/00019/021/017) gilt für alle Umsätze, die nach dem 31. Dezember 2024 ausgeführt werden. Für die Umstellung gibt es eine Schonfrist: Eine E-Rechnung, die bis zum 31. Dezember 2026 ausgestellt wird und den Vorgaben der beiden früheren Schreiben entspricht, wird nicht beanstandet, auch wenn sie die zusätzlichen Anforderungen des neuen Schreibens noch nicht erfüllt. Das gilt ausdrücklich auch für den Vorsteuerabzug. Das Schreiben wird im Bundessteuerblatt Teil I veröffentlicht; den vollständigen Text finden Sie auf der Seite des Bundesfinanzministeriums.
Kein Bußgeld für eine sonstige Rechnung statt E-Rechnung
Für viele Unternehmen ist das die wichtigste Klarstellung: Stellt ein Unternehmer eine sonstige Rechnung aus, etwa ein PDF oder eine Papierrechnung, obwohl er zur E-Rechnung verpflichtet ist, liegt nach Auffassung des BMF keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG vor (Rn. 28). Diese Vorschrift ahndet weiterhin, wenn eine Rechnung gar nicht oder nicht rechtzeitig ausgestellt wird. Für Ihre Kunden bleibt ein Restrisiko: Ist eine E-Rechnung Pflicht, ist eine sonstige Rechnung keine ordnungsmäßige Rechnung und berechtigt dem Grunde nach nicht zum Vorsteuerabzug. Ist sie inhaltlich richtig und vollständig, kann der Empfänger die Vorsteuer nach Abschnitt 15.2a Abs. 1a UStAE in der Regel trotzdem abziehen. Sicher ist der Vorsteuerabzug aber erst, wenn die Rechnung durch eine E-Rechnung berichtigt wird, die eindeutig auf die ursprüngliche Rechnung Bezug nimmt (Abschnitt 15.2a Abs. 7 UStAE).
Unternehmereigenschaft der Kunden im Massengeschäft
Erkennt ein Rechnungsaussteller trotz der Sorgfalt eines ordentlichen Kaufmanns nicht, dass sein Kunde die Leistung für sein Unternehmen bezieht, wird der Verstoß gegen die E-Rechnungspflicht nicht beanstandet (Rn. 5). Bei Dauersachverhalten mit gemischter Kundenstruktur, zum Beispiel bei Energielieferungen, genügt es, den Status zu Vertragsbeginn oder bei einer Vertragsänderung zu klären. Regelmäßige Nachfragen während der Vertragslaufzeit sind nicht erforderlich (Rn. 6).
Pflichtangaben gehören in den strukturierten Teil
Die umsatzsteuerlichen Pflichtangaben nach §§ 14, 14a UStG gelten auch für die E-Rechnung und müssen im strukturierten Teil stehen. Welche Angabe in welches Feld der Norm EN 16931 gehört, zeigt eine Zuordnungstabelle der Koordinierungsstelle für IT-Standards (KoSIT) und des Forums für elektronische Rechnung Deutschland (FeRD). Die Finanzverwaltung empfiehlt, diese Tabelle in der jeweils aktuellen Version zugrunde zu legen (Rn. 8 und 9).
Für die Leistungsbeschreibung bedeutet das: Leistungsart, Leistungsumfang, Leistungsgehalt und gegebenenfalls Leistungsort müssen im strukturierten Teil so eindeutig angegeben sein, dass sich Steuersatz, Leistungsort und die Berechtigung zum Vorsteuerabzug prüfen lassen. Ergänzende Details wie die Aufschlüsselung von Stundennachweisen dürfen in einem eingebetteten Anhang stehen, etwa als PDF (Rn. 10 bis 12).
Geschäftsregelfehler: Nicht jede invalide Datei ist eine fehlerhafte Rechnung
Besonders praxisrelevant ist die Abgrenzung zwischen Formatfehler und Geschäftsregelfehler (Rn. 22 und 23). Technisch gilt eine Datei, die eine Geschäftsregel des Kern-Datenmodells verletzt, nicht mehr als normgerechte E-Rechnung. Umsatzsteuerlich ist diese Sicht nach dem BMF-Schreiben E-Rechnung aber nicht maßgebend: Eine Datei mit Geschäftsregelfehler, die keinen Formatfehler aufweist, ist grundsätzlich eine E-Rechnung im Sinne des § 14 UStG. Ein Inhaltsfehler liegt nur vor, wenn der Geschäftsregelfehler eine umsatzsteuerliche Pflichtangabe betrifft. Ordnungsgemäß ist die Rechnung, wenn sie die Pflichtangaben nach §§ 14, 14a UStG richtig und vollständig enthält.
Für Ihren Rechnungseingang heißt das: Ein negatives Validierungsergebnis allein ist umsatzsteuerlich kein Grund, eine Rechnung abzulehnen. Prüfen Sie, ob ein Formatfehler vorliegt oder eine Pflichtangabe fehlt oder falsch ist.
Fristen und Erleichterungen aus dem BMF-Schreiben
Thema
Regelung
Gilt bis
E-Rechnungen nach den Schreiben von 2024 und 2025
Werden ohne die neuen Zusatzvorgaben nicht beanstandet, auch für den Vorsteuerabzug
ausgestellt bis 31.12.2026
Anzahlungsrechnungen vor Beginn der eigenen E-Rechnungspflicht
Keine E-Rechnung nötig, auch wenn Leistung und Zahlung später erfolgen (Rn. 2)
keine Frist genannt
Endrechnung mit Anzahlungen
Summe der Anzahlungen im Feld BT-113, Details im Feld BT-22 oder in einem eingebetteten Anhang (Rn. 3 und 4)
30.06.2030
Bruttopreisrechnungen, z. B. bei Buchpreisbindung
Gesamtsummen je Steuersatz im strukturierten Teil, Einzelpositionen im eingebetteten Anhang (Rn. 19)
ausgestellt bis 31.12.2027
Bauleistungen
Gewerke mit Summen im strukturierten Teil, Leistungsverzeichnis im eingebetteten Anhang (Rn. 14)
derzeit, keine Frist genannt
Bescheide über öffentlich-rechtliche Abgaben
Dürfen als sonstige Rechnung ausgestellt werden (Rn. 27)
erlassen bis 30.06.2030
Die wichtigsten Klarstellungen und Fristen aus dem BMF-Schreiben vom 15. Oktober 2026. Vereinfachte Darstellung.
Bei Rechnungen an die öffentliche Verwaltung gelten das Umsatzsteuergesetz und Vorschriften wie die E-Rechnungsverordnung des Bundes nebeneinander. Weichen sie voneinander ab, ist die strengere Vorschrift maßgeblich (Rn. 24 und 25).
Rabatte, Boni und Skonti
Im Voraus vereinbarte Entgeltminderungen müssen in der Rechnung angegeben werden. Das BMF beanstandet nicht, wenn nur allgemein auf eine schriftliche Vereinbarung hingewiesen wird, sofern die Unterlagen als Teil der Aufzeichnungen nach § 22 UStG kurzfristig vorgelegt und leicht geprüft werden können. Ändert sich die Vereinbarung nach Ausstellung der Rechnung, muss die Rechnung nicht berichtigt werden (Rn. 15 und 16).
Rechnungsberichtigung und Gutschrift
Besteht eine E-Rechnungspflicht, muss auch die Berichtigung als E-Rechnung erfolgen. Mit welchem Rechnungstyp ersetzende oder kumulierende Berichtigungen und kaufmännische Gutschriften darzustellen sind, ist technisch noch nicht festgelegt. Derzeit genügt jede praxistaugliche Korrektur, wenn sich aus ursprünglicher Rechnung und Berichtigung die tatsächlich maßgeblichen Angaben klar ergeben (Rn. 20 und 21). Neu im Umsatzsteuer-Anwendungserlass: Bei E-Rechnungen kann die Berichtigung nach vorheriger Vereinbarung auch durch eine Gutschrift des Leistungsempfängers erfolgen, die eindeutig auf die ursprüngliche Rechnung Bezug nimmt (Abschnitt 14.11 Abs. 2 UStAE).
Was Unternehmen jetzt tun sollten
Eingangsprüfung anpassen: Unterscheiden Sie im Rechnungseingang zwischen Formatfehlern, fehlerhaften Pflichtangaben und sonstigen Geschäftsregelfehlern. Typische Fehlerbilder erläutern wir im Beitrag zu Fehlern und Folgen bei der E-Rechnung.
Feldbelegung prüfen: Klären Sie mit Ihrem Softwareanbieter, ob die Pflichtangaben gemäß der Zuordnungstabelle von KoSIT und FeRD in den richtigen Feldern stehen.
Kundenstatus dokumentieren: Halten Sie zu Vertragsbeginn fest, ob ein Kunde die Leistung als Unternehmer bezieht.
Schlussrechnungen umstellen: Legen Sie fest, ob Anzahlungen über die Felder BT-113 und BT-22 oder über einen eingebetteten Anhang abgesetzt werden.
Berichtigungen regeln: Vereinbaren Sie mit wichtigen Geschäftspartnern, ob Korrekturen per Gutschrift erfolgen dürfen, und bewahren Sie Berichtigungen ebenso auf wie die ursprüngliche Rechnung. Was dabei gilt, lesen Sie unter E-Rechnung archivieren.
Stichtag 31. Dezember 2026 einplanen: Die Schonfrist für E-Rechnungen nach dem bisherigen Stand endet mit diesem Tag. Danach müssen Ihre E-Rechnungen auch die zusätzlichen Vorgaben aus dem BMF-Schreiben E-Rechnung erfüllen.
Ausnahmen von der E-Rechnungspflicht
Die Pflicht zur elektronischen Rechnung, oft als E-Rechnung bezeichnet, bringt für viele Unternehmen Anpassungen mit sich. Doch es gibt Situationen, in denen diese Pflicht nicht oder nur eingeschränkt greift. Es ist wichtig, diese Ausnahmen zu kennen, um die eigenen Prozesse korrekt zu gestalten.
Befreiung für Kleinunternehmer
Kleinunternehmer im Sinne des Umsatzsteuergesetzes (UStG) sind von der Pflicht zur Ausstellung einer E-Rechnung befreit. Das bedeutet, dass sie weiterhin Rechnungen in Papierform oder als PDF versenden dürfen. Diese Regelung gilt unabhängig davon, ob sie im B2B- oder B2C-Bereich tätig sind. Wichtig ist jedoch, dass auch Kleinunternehmer E-Rechnungen empfangen können müssen. Die Empfangspflicht besteht also auch für sie.
Regelungen für Kleinbetragsrechnungen
Rechnungen mit einem Gesamtbetrag von bis zu 250 Euro gelten als Kleinbetragsrechnungen. Für diese Beträge ist die Ausstellung einer formellen E-Rechnung im Sinne der CEN-Norm 16931 nicht zwingend erforderlich. Sie können weiterhin als herkömmliche Papierrechnungen oder als elektronische Dokumente wie PDFs übermittelt werden. Dies erleichtert die Handhabung bei vielen kleineren Transaktionen.
Sonderfälle bei steuerfreien Umsätzen
Bestimmte steuerfreie Umsätze sind ebenfalls von der E-Rechnungspflicht ausgenommen. Dazu zählen beispielsweise Umsätze, die unter § 4 Nr. 8 bis 29 UStG fallen. Hierzu gehören unter anderem bestimmte Grundstücksumsätze oder Umsätze im Bereich der Versicherungs- und Bausparbranche. Auch hier dürfen weiterhin Rechnungen in nicht-elektronischen Formaten ausgestellt werden.
Technische und inhaltliche Anforderungen an E-Rechnungen
Das strukturierte Datenformat nach CEN-Norm 16931
Die E-Rechnungspflicht 2026 verlangt ein Umdenken bei der Rechnungsstellung. Eine einfache PDF-Datei, wie Sie sie vielleicht bisher gewohnt sind, reicht für die neue elektronische Rechnung nicht mehr aus. Stattdessen ist ein strukturiertes elektronisches Datenformat vorgeschrieben, das eine maschinelle Verarbeitung ermöglicht. Die maßgebliche Norm hierfür ist die CEN-Norm EN 16931. Formate wie XRechnung oder das hybride ZUGFeRD-Format, das eine PDF-Datei mit einer XML-Datei kombiniert, erfüllen diese Anforderungen. Wichtig ist, dass die Daten aus der Rechnung in ein Format extrahiert werden können, das dieser Norm entspricht oder damit kompatibel ist.
Unterschied zwischen elektronischer und sonstiger Rechnung
Es ist wichtig, zwischen einer echten elektronischen Rechnung und einer „sonstigen Rechnung“ zu unterscheiden. Eine elektronische Rechnung liegt nur vor, wenn sie in einem strukturierten Datenformat nach EN 16931 ausgestellt, übermittelt und empfangen wird. Eine Rechnung, die lediglich als Bilddatei (z.B. PDF, JPG, TIF) vorliegt, gilt als sonstige Rechnung. Dies hat Auswirkungen auf die Akzeptanz und die Weiterverarbeitung. Für Kleinbetragsrechnungen oder bestimmte steuerfreie Umsätze können weiterhin sonstige Rechnungen ausgestellt werden.
Anforderungen an die Archivierung von E-Rechnungen
Seit dem 1. Januar 2025 gilt für Rechnungen eine Aufbewahrungsfrist von acht Jahren (§ 14b Abs. 1 UStG). Allerdings müssen Sie die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (GoBD) beachten. Die E-Rechnung muss im ursprünglichen, strukturierten elektronischen Datenformat aufbewahrt werden. Achten Sie darauf, dass die Unveränderbarkeit der Daten während der Speicherung gewährleistet ist. Selbst wenn Sie zusätzlich eine lesbare Kopie (z.B. als PDF) erhalten, bleibt die Pflicht zur Archivierung des strukturierten Originalformats bestehen.
Vorbereitung auf die E-Rechnungspflicht 2026
Die Umstellung auf die E-Rechnungspflicht ab 2026 ist ein wichtiger Schritt für Ihr Unternehmen. Eine gute Vorbereitung ist dabei entscheidend, um den Übergang so reibungslos wie möglich zu gestalten. Beginnen Sie frühzeitig mit der Analyse Ihrer aktuellen Prozesse.
Bewertung der eigenen Geschäftsprozesse
Bevor Sie neue Software einführen oder Abläufe ändern, sollten Sie genau hinschauen, wie Rechnungen in Ihrem Unternehmen derzeit erstellt, versendet, empfangen und archiviert werden. Wo gibt es Engpässe? Welche Schritte sind vielleicht überflüssig? Eine solche Bestandsaufnahme hilft Ihnen, den genauen Bedarf zu ermitteln und die richtigen Werkzeuge auszuwählen. Denken Sie dabei nicht nur an die Buchhaltung, sondern auch an die Abteilungen, die Rechnungen erstellen oder bearbeiten.
Auswahl geeigneter Softwarelösungen
Der Markt bietet eine Vielzahl von Softwarelösungen für die E-Rechnung. Achten Sie darauf, dass die gewählte Lösung die Anforderungen der CEN-Norm 16931 erfüllt und mit Ihren bestehenden Systemen (z.B. Warenwirtschaft oder Buchhaltung) kompatibel ist. Berücksichtigen Sie auch die Skalierbarkeit der Software, falls Ihr Unternehmen wächst. Es gibt Lösungen, die speziell auf kleine und mittlere Unternehmen zugeschnitten sind, während andere für größere Konzerne konzipiert wurden. Vergleichen Sie Funktionen, Kosten und den Support, den die Anbieter leisten.
Schulung von Mitarbeitern und internen Abläufen
Neue Systeme und Prozesse erfordern oft eine Anpassung der Arbeitsweise. Schulen Sie Ihre Mitarbeiter rechtzeitig im Umgang mit der neuen Software und den geänderten Abläufen. Stellen Sie sicher, dass alle Beteiligten die Vorteile der E-Rechnung verstehen und wissen, wie sie die neuen Werkzeuge korrekt anwenden. Eine klare Kommunikation über die Änderungen und die Gründe dafür kann die Akzeptanz im Team fördern. Planen Sie auch, wie Sie mit Ausnahmen oder Sonderfällen umgehen werden.
Die Rolle externer Dienstleister bei der E-Rechnung
Beauftragung von Dienstleistern für Erstellung und Versand
Die Umstellung auf die E-Rechnungspflicht kann für viele Unternehmen eine Herausforderung darstellen. Eine praktikable Lösung ist die Beauftragung externer Dienstleister. Diese übernehmen die Erstellung und den Versand von E-Rechnungen, was Ihr Unternehmen entlasten kann. Sie stellen sicher, dass die Rechnungen den gesetzlichen Vorgaben entsprechen, insbesondere dem strukturierten Datenformat nach CEN-Norm 16931. Das bedeutet, dass Sie sich weniger um die technischen Details kümmern müssen und sich auf Ihr Kerngeschäft konzentrieren können. Die Wahl des richtigen Partners ist hierbei entscheidend für eine reibungslose Abwicklung.
Sicherstellung der Compliance durch externe Partner
Wenn Sie einen Dienstleister beauftragen, liegt die Verantwortung für die Einhaltung der formalen Voraussetzungen einer ordnungsgemäßen Rechnung weiterhin bei Ihnen als Unternehmer. Der Dienstleister muss also gewährleisten, dass alle gesetzlichen Anforderungen erfüllt werden. Dazu gehört auch die korrekte Archivierung der E-Rechnungen im ursprünglichen, strukturierten Format für die gesetzlich vorgeschriebene Aufbewahrungsfrist von acht Jahren. Achten Sie darauf, dass Ihr Dienstleister über die notwendige Expertise verfügt und die Einhaltung der GoBD-Grundsätze sicherstellt. Eine sorgfältige Prüfung der Dienstleister und klare vertragliche Regelungen sind unerlässlich, um spätere Probleme zu vermeiden. Für Unternehmen, die international tätig sind, ist es wichtig, dass der Dienstleister auch grenzüberschreitende Transaktionen und unterschiedliche Landesformate beherrscht. Eine flexible Infrastruktur, die verschiedene Übertragungswege unterstützt, ist hier von Vorteil. Internationale Steuerberatung kann hierbei unterstützen.
Vorteile und Risiken der Auslagerung
Die Auslagerung von E-Rechnungsprozessen bietet klare Vorteile: Sie sparen Zeit und Ressourcen, reduzieren das Risiko von Fehlern und können von der spezialisierten Technologie und dem Know-how der Dienstleister profitieren. Dies kann besonders für kleine und mittlere Unternehmen (KMU) eine sinnvolle Option sein, um die Umstellung zu meistern. Allerdings gibt es auch Risiken. Dazu gehören die Abhängigkeit vom Dienstleister, potenzielle Kostensteigerungen und die Notwendigkeit, die Prozesse des Dienstleisters genau zu verstehen und zu überwachen. Es ist wichtig, dass Sie sich über die genauen Leistungen und Verantwortlichkeiten im Klaren sind. Eine klare Kommunikation und regelmäßige Abstimmung sind daher unerlässlich. Die Wahl eines Dienstleisters, der auch die Erstellung und Verwaltung von Buchhaltungsdaten unterstützt, kann die Effizienz weiter steigern.
Haftung und Verantwortung im E-Rechnungsprozess
Verantwortung des Rechnungsausstellers
Als Aussteller einer E-Rechnung tragen Sie die Hauptverantwortung für die Richtigkeit und Vollständigkeit der übermittelten Daten. Das bedeutet, alle Pflichtangaben müssen korrekt und vollständig sein, und die Rechnung muss im geforderten strukturierten Datenformat vorliegen. Fehlerhafte oder unvollständige E-Rechnungen können dazu führen, dass der Empfänger die Vorsteuer nicht abziehen kann oder die Rechnung zurückweisen muss. Dies kann zu Nachfragen seitens des Finanzamtes und im schlimmsten Fall zu Steuernachzahlungen führen. Es ist daher unerlässlich, dass Ihre Systeme und Prozesse so gestaltet sind, dass fehlerfreie E-Rechnungen erstellt und versendet werden.
Pflichten des Rechnungsempfängers
Auch als Empfänger einer E-Rechnung haben Sie Pflichten. Sie müssen sicherstellen, dass Sie die E-Rechnungen korrekt empfangen und verarbeiten können. Dazu gehört auch eine Eingangsprüfung, um die Ordnungsmäßigkeit der Rechnung zu kontrollieren. Wenn Sie eine fehlerhafte E-Rechnung erhalten, sollten Sie dies dem Aussteller umgehend mitteilen und auf eine korrigierte Rechnung bestehen. Versäumnisse bei der Eingangsprüfung können dazu führen, dass Sie den Vorsteuerabzug verlieren. Die Einhaltung der Archivierungspflichten für erhaltene E-Rechnungen ist ebenfalls von großer Bedeutung.
Konsequenzen bei fehlerhaften Daten
Die Folgen fehlerhafter Daten in E-Rechnungen können vielfältig sein und sowohl den Aussteller als auch den Empfänger betreffen:
Zahlungsverzug: Der Empfänger kann die Zahlung verweigern, bis eine korrekte Rechnung vorliegt.
Verlust des Vorsteuerabzugs: Bei fehlerhaften Rechnungen oder mangelhafter Eingangsprüfung kann der Vorsteuerabzug entfallen.
Kein Bußgeld für die falsche Rechnungsform: Eine sonstige Rechnung statt der Pflicht-E-Rechnung ist nach dem BMF-Schreiben vom 15. Oktober 2026 keine Ordnungswidrigkeit. Bußgeldbewehrt bleiben das Nicht- oder Zu-spät-Ausstellen einer Rechnung und Verstöße gegen die Aufbewahrungspflicht (§ 26a Abs. 2 Nr. 1 und 2 UStG).
Nachforderungen: Unrichtige Angaben können zu Steuernachforderungen führen.
Imageschäden: Wiederholte Fehler können das Vertrauen von Geschäftspartnern und Kunden beeinträchtigen.
Es ist daher ratsam, die Prozesse rund um die E-Rechnung sorgfältig zu planen und zu überwachen, um diese Risiken zu minimieren.
Internationale Aspekte der E-Rechnung
Harmonisierung durch EU-Vorgaben
Die Europäische Union setzt mit der Richtlinie 2014/55/EU einen wichtigen Impuls zur Harmonisierung der E-Rechnung. Ziel ist es, die grenzüberschreitende Rechnungsstellung zu vereinfachen und die Akzeptanz elektronischer Rechnungen im öffentlichen Sektor (B2G) zu fördern. Die europäische Norm EN 16931 bildet hierfür die technische Grundlage. Sie definiert ein strukturiertes Datenformat, das von allen Mitgliedstaaten anerkannt werden soll. Dies bedeutet, dass eine nach dieser Norm erstellte E-Rechnung grundsätzlich in jedem EU-Land empfangen und verarbeitet werden kann. Für Unternehmen, die grenzüberschreitend tätig sind, ist dies eine Erleichterung, da sie nicht für jedes Land eigene Formate entwickeln müssen. Dennoch gibt es Unterschiede in der Umsetzung.
Herausforderungen bei grenzüberschreitenden Transaktionen
Obwohl die EU-Richtlinie einen Rahmen schafft, bleiben Herausforderungen bestehen. Nicht alle Länder haben die Norm 16931 eins zu eins übernommen oder erlauben zusätzliche nationale Formate. Beispielsweise können in einigen Ländern spezielle Portale für den Rechnungsaustausch vorgeschrieben sein, über die Sie Ihre E-Rechnung versenden müssen. Auch die Übertragungswege können variieren. Wenn Sie eine E-Rechnung B2B ins Ausland senden, müssen Sie sicherstellen, dass das Format und der Übertragungsweg beim Empfänger akzeptiert werden. Andernfalls kann es passieren, dass Ihre Rechnung abgelehnt wird, was wiederum den Vorsteuerabzug gefährden kann. Die schiere Menge an Transaktionen, die über 800.000 Unternehmen in Deutschland betreffen, wird sich auch auf internationale Geschäftsbeziehungen auswirken.
Bedeutung flexibler Infrastrukturen
Für Unternehmen, die international agieren, ist eine flexible und anpassungsfähige IT-Infrastruktur unerlässlich. Sie müssen in der Lage sein, verschiedene Formate zu verarbeiten und zu versenden. Das bedeutet, dass Ihre Softwarelösung nicht nur das deutsche XRechnung- oder ZUGFeRD-Format beherrschen sollte, sondern auch internationale Standards und länderspezifische Anforderungen berücksichtigen kann. Die Fähigkeit, eingehende Rechnungen (e-rechnung empfangen) korrekt zu verarbeiten, ist ebenso wichtig wie der reibungslose Versand. Die Zusammenarbeit mit Dienstleistern, die sich auf internationale E-Rechnungsformate spezialisiert haben, kann hier Abhilfe schaffen. Eine gut durchdachte Strategie für den internationalen Rechnungsaustausch ist daher kein Luxus mehr, sondern eine Notwendigkeit.
Prüfung länderspezifischer Vorgaben: Informieren Sie sich über die spezifischen Anforderungen in den Ländern, in die Sie exportieren oder aus denen Sie importieren.
Softwareauswahl: Wählen Sie eine Lösung, die eine breite Palette von Formaten und Übertragungsprotokollen unterstützt.
Dienstleister-Kooperation: Ziehen Sie externe Partner in Betracht, die Erfahrung mit grenzüberschreitendem E-Rechnungsmanagement haben.
Die E-Rechnungspflicht ist nur ein erster Schritt. Die Europäische Kommission plant im Rahmen der ViDA-Initiative (VAT in the Digital Age) weitere Digitalisierungsmaßnahmen. Ein zentraler Punkt ist die Einführung eines elektronischen Meldesystems für die Umsatzsteuer. Dieses System soll die Daten aus den E-Rechnungen nutzen, um Meldungen in Echtzeit zu ermöglichen. Ursprünglich war die Umsetzung für 2028 vorgesehen, doch eine Verschiebung auf 2030 oder sogar 2032 wird derzeit diskutiert. Deutschland plant, sein nationales Meldesystem erst nach der europäischen Lösung zu implementieren. Diese Entwicklung zielt auf eine stärkere Harmonisierung der Steuerprozesse innerhalb der EU ab.
Potenzielle Änderungen durch die ViDA-Initiative
Die ViDA-Initiative bringt weitreichende Veränderungen mit sich, die über die reine E-Rechnungspflicht hinausgehen. Sie zielt darauf ab, die Mehrwertsteuererhebung in der digitalen Ära zu modernisieren und grenzüberschreitende Transaktionen effizienter zu gestalten. Unternehmen, die im EU-Ausland tätig sind, könnten zukünftig verpflichtet werden, ihre Rechnungsdaten in Echtzeit an die Steuerbehörden zu übermitteln. Dies erfordert eine Anpassung der bestehenden Systeme und Prozesse. Die Einführung neuer Softwarelösungen und die Anpassung interner Abläufe sind daher unerlässlich, um die zukünftigen Anforderungen erfüllen zu können.
Vorbereitung auf weitere Digitalisierungsschritte
Die Umstellung auf die E-Rechnung ist ein wichtiger Schritt, aber nur der Anfang. Unternehmen sollten sich auf weitere Digitalisierungsschritte vorbereiten, die durch Initiativen wie ViDA vorangetrieben werden. Dazu gehört die Implementierung flexibler IT-Infrastrukturen, die eine einfache Integration neuer Systeme und Schnittstellen ermöglichen. Eine proaktive Planung und die schrittweise Einführung digitaler Lösungen helfen, den Aufwand zu verteilen und die Mitarbeiter nicht zu überfordern. Die Investition in moderne Software und die Schulung der Belegschaft sind entscheidend, um langfristig wettbewerbsfähig zu bleiben und die Vorteile der Digitalisierung voll auszuschöpfen.
Praktische Umsetzungstipps für Unternehmen
Die E-Rechnungs-Pflicht ab 2026 erfordert mehr als nur technische Änderungen. Unternehmen, die frühzeitig handeln und ihre Prozesse strukturiert anpassen, haben klare Vorteile. Im Folgenden finden Sie konkrete Ansatzpunkte, wie Sie sich optimal vorbereiten können.
Nutzung von E-Rechnungs-Viewern
Um die Lesbarkeit und Überprüfung strukturierter E-Rechnungen, wie beispielsweise XRechnung oder ZUGFeRD, sicherzustellen, empfiehlt es sich, spezielle E-Rechnungs-Viewer einzusetzen.
Prüfen Sie, ob Ihr aktuelles System die Anzeige strukturierten Daten unterstützt.
Nutzen Sie kostenlose oder kostenpflichtige Viewer, um Rechnungsdaten vor der Weiterverarbeitung visuell zu kontrollieren.
Auch kleine Fehler bei der Übertragung können zu Verzögerungen oder steuerlichen Problemen führen.
Schrittweise Umstellung auf strukturierte Daten
Ein Wechsel zur E-Rechnungspflicht ist kein Schritt von heute auf morgen. Sie profitieren davon, die Umstellung in mehreren Etappen zu planen:
Bewerten Sie den Ist-Zustand Ihrer bestehenden Rechnungs- und Buchhaltungssysteme.
Auswahl und Einführung neuer Software (z. B. Dokumentenmanagementsystem, DMS oder Buchhaltungsprogramme), die das strukturierte XML-Format nach EN 16931 unterstützen.
Testbetrieb mit einzelnen Kunden oder Lieferanten, bevor Sie die Umstellung auf das gesamte Unternehmen ausweiten.
Phase
Ziel
Verantwortliche
Analyse & Auswahl
Anforderungskatalog erstellen, Software wählen
IT/Finanzen
Technische Implementierung
Schnittstellen einrichten, Daten migrieren
IT
Schulung & Testbetrieb
Mitarbeiter schulen, Pilotprojekte starten
Fachabteilungen
Durch die schrittweise Umstellung minimieren Sie Fehlerquellen und schaffen ein sicheres Umfeld für Ihre Mitarbeitenden.
Wichtigkeit der Zustimmung bei abweichenden Formaten
Die E-Rechnungs-Pflicht legt strukturierte Formate wie XRechnung oder ZUGFeRD als Standard fest. Trotzdem wünschen manche Geschäftspartner weiterhin abweichende Formate wie PDF.
Prüfen Sie, ob solche Wünsche im Einklang mit den neuen Regelungen stehen.
Dokumentieren Sie explizit die Zustimmung beider Parteien, falls Sie temporär alternative Formate nutzen.
Im Zweifel gilt: Das strukturierte Format hat Vorrang.
Eine klare Abstimmung verhindert Missverständnisse und sichert die steuerliche Anerkennung.
Tipp: Beziehen Sie Ihren Steuerberater oder einen Spezialisten von Pandotax frühzeitig ein, um rechtlich und technisch konform zu handeln. Ein geordneter Umstellungsprozess spart langfristig Zeit und Kosten.
Mit diesen Handlungsempfehlungen nutzen Sie die Übergangszeit sinnvoll und sind für die E-Rechnungs-Pflicht 2026 bestens gerüstet.
Persönliche Beratung zur E-Rechnungspflicht 2026
Die Umstellung auf die E-Rechnungspflicht 2026 wirft in der Praxis viele konkrete Fragen auf: von der Software-Auswahl über das neue BMF-Schreiben bis zur GoBD-konformen Archivierung. Pandotax begleitet Unternehmen bei der Einführung der E-Rechnung, von der Bedarfsanalyse über die technische Umstellung bis zur laufenden Prozessbetreuung. Vereinbaren Sie ein Kennenlerngespräch mit unserem Team in Köln-Kalk oder rufen Sie uns an: +49 221 8458784-0.
Fazit: Die E-Rechnungspflicht 2026 – Eine Chance zur Modernisierung
Die Umstellung auf die E-Rechnung ab 2025 und die damit verbundenen Fristen bis 2028 sind mehr als nur eine gesetzliche Anforderung. Sie bieten Unternehmen die Möglichkeit, ihre internen Prozesse zu digitalisieren und effizienter zu gestalten. Auch wenn die Anpassung zunächst Aufwand bedeutet, sind die langfristigen Vorteile wie Kostenersparnis und Fehlerreduktion nicht zu unterschätzen. Es ist ratsam, sich frühzeitig mit den neuen Regelungen auseinanderzusetzen und die notwendigen technischen sowie organisatorischen Vorkehrungen zu treffen. Wer jetzt handelt, sichert sich einen Wettbewerbsvorteil und vermeidet potenzielle Nachteile. Bei Fragen oder Unsicherheiten stehen wir Ihnen als Ihr Partner zur Seite, um diesen Übergang erfolgreich zu meistern.
Häufig gestellte Fragen zur E-Rechnungspflicht
Was genau ist eine E-Rechnung und warum wird sie Pflicht?
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten, maschinenlesbaren Format erstellt wird — vergleichbar mit einem digitalen Bauplan, den Computersysteme automatisch auslesen können. Im Gegensatz zu einer klassischen PDF-Rechnung, die nur für das menschliche Auge gut lesbar ist, ermöglicht die E-Rechnung eine automatisierte Verarbeitung. Die E-Rechnungs-Pflicht soll Papierprozesse reduzieren, Fehlerquellen minimieren und den B2B-Handel beschleunigen. Gleichzeitig ermöglicht sie eine wirksamere Umsatzsteuerprüfung durch die Finanzverwaltung.
Wer muss ab 2025 E-Rechnungen empfangen können?
Praktisch alle Unternehmen in Deutschland müssen ab Anfang 2025 in der Lage sein, E-Rechnungen zu empfangen. Das gilt für große Firmen ebenso wie für kleine Betriebe und Selbstständige, die Geschäfte mit anderen Unternehmen tätigen (B2B). Es ist wichtig, dass Ihre technische Ausstattung dies ermöglicht, damit Sie keine Rechnungen verpassen.
Gibt es Ausnahmen von der E-Rechnungspflicht?
Ja, es gibt einige Ausnahmen. Kleinunternehmer, die bestimmte Umsatzgrenzen nicht überschreiten, müssen keine E-Rechnungen ausstellen. Auch für Kleinbetragsrechnungen unter 250 Euro sowie für bestimmte steuerfreie Leistungen gelten Erleichterungen. Beachten Sie jedoch: Die Pflicht zum Empfang von E-Rechnungen gilt trotzdem für nahezu alle Unternehmen.
Was ist der Unterschied zwischen einer E-Rechnung und einer PDF-Rechnung?
Eine PDF-Rechnung ist für Menschen gut lesbar, lässt sich aber von Computern nur eingeschränkt verarbeiten. Eine E-Rechnung hingegen ist ein strukturierter Datensatz, der von Computersystemen automatisch verarbeitet werden kann. Genau das ist für die neue Pflicht entscheidend. Eine reine PDF-Rechnung gilt ab 2025 nicht mehr als E-Rechnung im Sinne des Gesetzes, sondern als „sonstige Rechnung“ — und das auch nur mit Zustimmung des Empfängers.
Wie lange darf ich noch klassische Rechnungen (PDF oder Papier) versenden?
Für Umsätze bis zum 31. Dezember 2026 dürfen alle Unternehmen noch Papierrechnungen ausstellen. PDF und andere sonstige elektronische Formate sind in dieser Zeit nur mit Zustimmung des Empfängers zulässig. Für Umsätze im Jahr 2027 gilt diese Erleichterung nur noch, wenn der Gesamtumsatz im Vorjahr höchstens 800.000 Euro betragen hat. Größere Unternehmen dürfen 2027 statt der E-Rechnung nur noch ein bestehendes EDI-Verfahren mit Zustimmung des Empfängers nutzen. Ab 2028 ist die E-Rechnung im inländischen B2B-Geschäft grundsätzlich für alle Unternehmen Pflicht; ausgenommen bleiben unter anderem Kleinbetragsrechnungen bis 250 Euro und Kleinunternehmer.
Welche technischen Anforderungen gibt es an E-Rechnungen?
E-Rechnungen müssen der europäischen Norm EN 16931 (CEN-Norm) entsprechen. Dieser Standard sorgt dafür, dass die Rechnungen europaweit einheitlich verstanden und verarbeitet werden können. Konkret bedeutet das: Die Rechnung muss bestimmte Datenfelder in einem strukturierten Format enthalten, damit eine automatische Auslesung und Verarbeitung möglich ist. Das ist der technische Kern der E-Rechnungs-Pflicht.
Muss ich meine Mitarbeiter schulen und meine internen Abläufe anpassen?
Ja, das ist ein wesentlicher Punkt. Ihre Mitarbeiter müssen wissen, wie E-Rechnungen erstellt, empfangen und korrekt verarbeitet werden. Auch interne Prozesse — etwa zur Zahlungsfreigabe oder zur buchhalterischen Erfassung — sollten an die neuen Anforderungen angepasst werden. Es empfiehlt sich, frühzeitig mit der Umstellung zu beginnen und eine passende Software-Lösung auszuwählen.
Was passiert, wenn ich die Regelungen nicht einhalte?
Ist eine E-Rechnung Pflicht und wird stattdessen eine sonstige Rechnung ausgestellt, ist diese keine ordnungsmäßige Rechnung und berechtigt dem Grunde nach nicht zum Vorsteuerabzug. Ist sie inhaltlich richtig und vollständig, kann Ihr Kunde die Vorsteuer nach dem Umsatzsteuer-Anwendungserlass in der Regel trotzdem abziehen; sicher ist der Abzug erst nach einer Berichtigung durch eine E-Rechnung. Ein Bußgeld droht dem Aussteller dafür nach dem BMF-Schreiben vom 15. Oktober 2026 nicht, denn die Finanzverwaltung sieht darin keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG. Bußgeldbewehrt bleibt dagegen, eine Rechnung gar nicht oder nicht rechtzeitig auszustellen oder sie nicht aufzubewahren.
Was regelt das BMF-Schreiben zur E-Rechnung vom 15. Oktober 2026?
Das BMF-Schreiben vom 15. Oktober 2026 ergänzt die Schreiben von 2024 und 2025. Es stellt unter anderem klar, dass eine sonstige Rechnung statt einer Pflicht-E-Rechnung keine Ordnungswidrigkeit ist, dass ein Geschäftsregelfehler umsatzsteuerlich nur schadet, wenn er eine Pflichtangabe betrifft, und dass Anzahlungen in Endrechnungen bis zum 30. Juni 2030 vereinfacht abgesetzt werden dürfen. E-Rechnungen, die bis zum 31. Dezember 2026 nach dem bisherigen Stand ausgestellt werden, beanstandet die Finanzverwaltung nicht.
*Hinweis: Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Dirk Wendl ist schon sein gesamtes Berufsleben im Bereich Steuern tätig. Nach einer Ausbildung als Steuerfachangestellter und einer Fortbildung zum Bilanzbuchhalter absolvierte er nach einer weiteren umfangreichen Ausbildung 2006 die Prüfung als Steuerfachwirt und Steuerberater. Seit 2015 ist er geschäftsführender Gesellschafter der Pandotax Steuerberatung GmbH in Köln. Dirk Wendl hat sich seitdem vor allem als Spezialist für Internationales Steuerrecht, E-Commerce und als Digitalisierungsexperte einen deutschlandweit guten Ruf erarbeitet.
Sie sehen gerade einen Platzhalterinhalt von Chaty. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.