Die Unternehmensbewertung ermittelt, was ein Unternehmen wert ist: für den Verkauf, die Nachfolge, die Abfindung eines Gesellschafters oder die Erbschaft- und Schenkungsteuer. Für den Verkauf zählen Ertragswert, Discounted-Cashflow und Multiplikatoren; für die Steuer schreibt das Bewertungsgesetz das vereinfachte Ertragswertverfahren mit dem Kapitalisierungsfaktor 13,75 vor (§§ 199 bis 203 BewG). Beide Werte können weit auseinanderliegen.
Für Unternehmer ab etwa einer Million Euro Jahresumsatz wird die Unternehmensbewertung spätestens dann konkret, wenn eine Übertragung ansteht. Das Bundesverfassungsgericht verhandelt am 12. und 13. Oktober 2026 über die Verschonung von Betriebsvermögen bei der Erbschaftsteuer; viele Unternehmerfamilien prüfen deshalb gerade, ob sie Anteile noch vor einer möglichen Verschärfung übertragen. Jede dieser Übertragungen beginnt mit einer Bewertung, und der steuerliche Wert nach dem Bewertungsgesetz fällt häufig höher aus, als Unternehmer erwarten. Dieser Artikel erklärt die gängigen Bewertungsmethoden, zeigt das vereinfachte Ertragswertverfahren Schritt für Schritt und ordnet ein, welcher Wert wann gilt.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Für Verkauf und Abfindung gelten Ertragswert, DCF und Multiplikatoren, für die Steuer das Bewertungsgesetz.
- Das vereinfachte Ertragswertverfahren multipliziert den nachhaltigen Jahresertrag mit 13,75.
- Vom bereinigten Betriebsergebnis werden pauschal 30 Prozent Ertragsteuern abgezogen.
- Der Substanzwert ist die gesetzliche Untergrenze des Unternehmenswerts.
- Steuerlicher Wert und Kaufpreis fallen bei inhaberabhängigen Unternehmen häufig auseinander.
- Der BVerfG-Termin am 13. Oktober 2026 macht die Bewertung für Übertragungen jetzt dringlich.
Wofür Sie eine Unternehmensbewertung brauchen
- Verkauf und Kauf: Der Kaufpreis ist das Ergebnis einer Verhandlung, die auf einer Bewertung aufsetzt. Wie der Kaufpreis dann besteuert wird, hängt von der Struktur ab; die Unterschiede zeigt unser Beitrag zu Asset Deal oder Share Deal.
- Nachfolge und Schenkung: Für die Erbschaft- und Schenkungsteuer gilt der gemeine Wert nach § 11 Abs. 2 BewG. Er bestimmt, wie hoch das Betriebsvermögen angesetzt wird und ob die Grenze von 26 Millionen Euro für die Verschonung überschritten wird. Details im Beitrag zur Erbschaftsteuer auf Betriebsvermögen.
- Gesellschafterwechsel: Abfindungsklauseln in Gesellschaftsverträgen verweisen auf ein Bewertungsverfahren; ohne klare Regel entscheidet im Streitfall das Gericht.
- Umstrukturierung: Bei Einbringungen und Umwandlungen verlangt das Finanzamt in vielen Fällen einen Nachweis des gemeinen Werts, etwa wenn Anteile nicht zum Buchwert übergehen.
- Finanzierung und Beteiligung: Investoren, Banken und stille Gesellschafter bewerten, bevor sie Kapital geben.
Unternehmensbewertung: die vier gängigen Methoden
| Methode | Grundidee | Typischer Einsatz | Stärken und Grenzen |
|---|---|---|---|
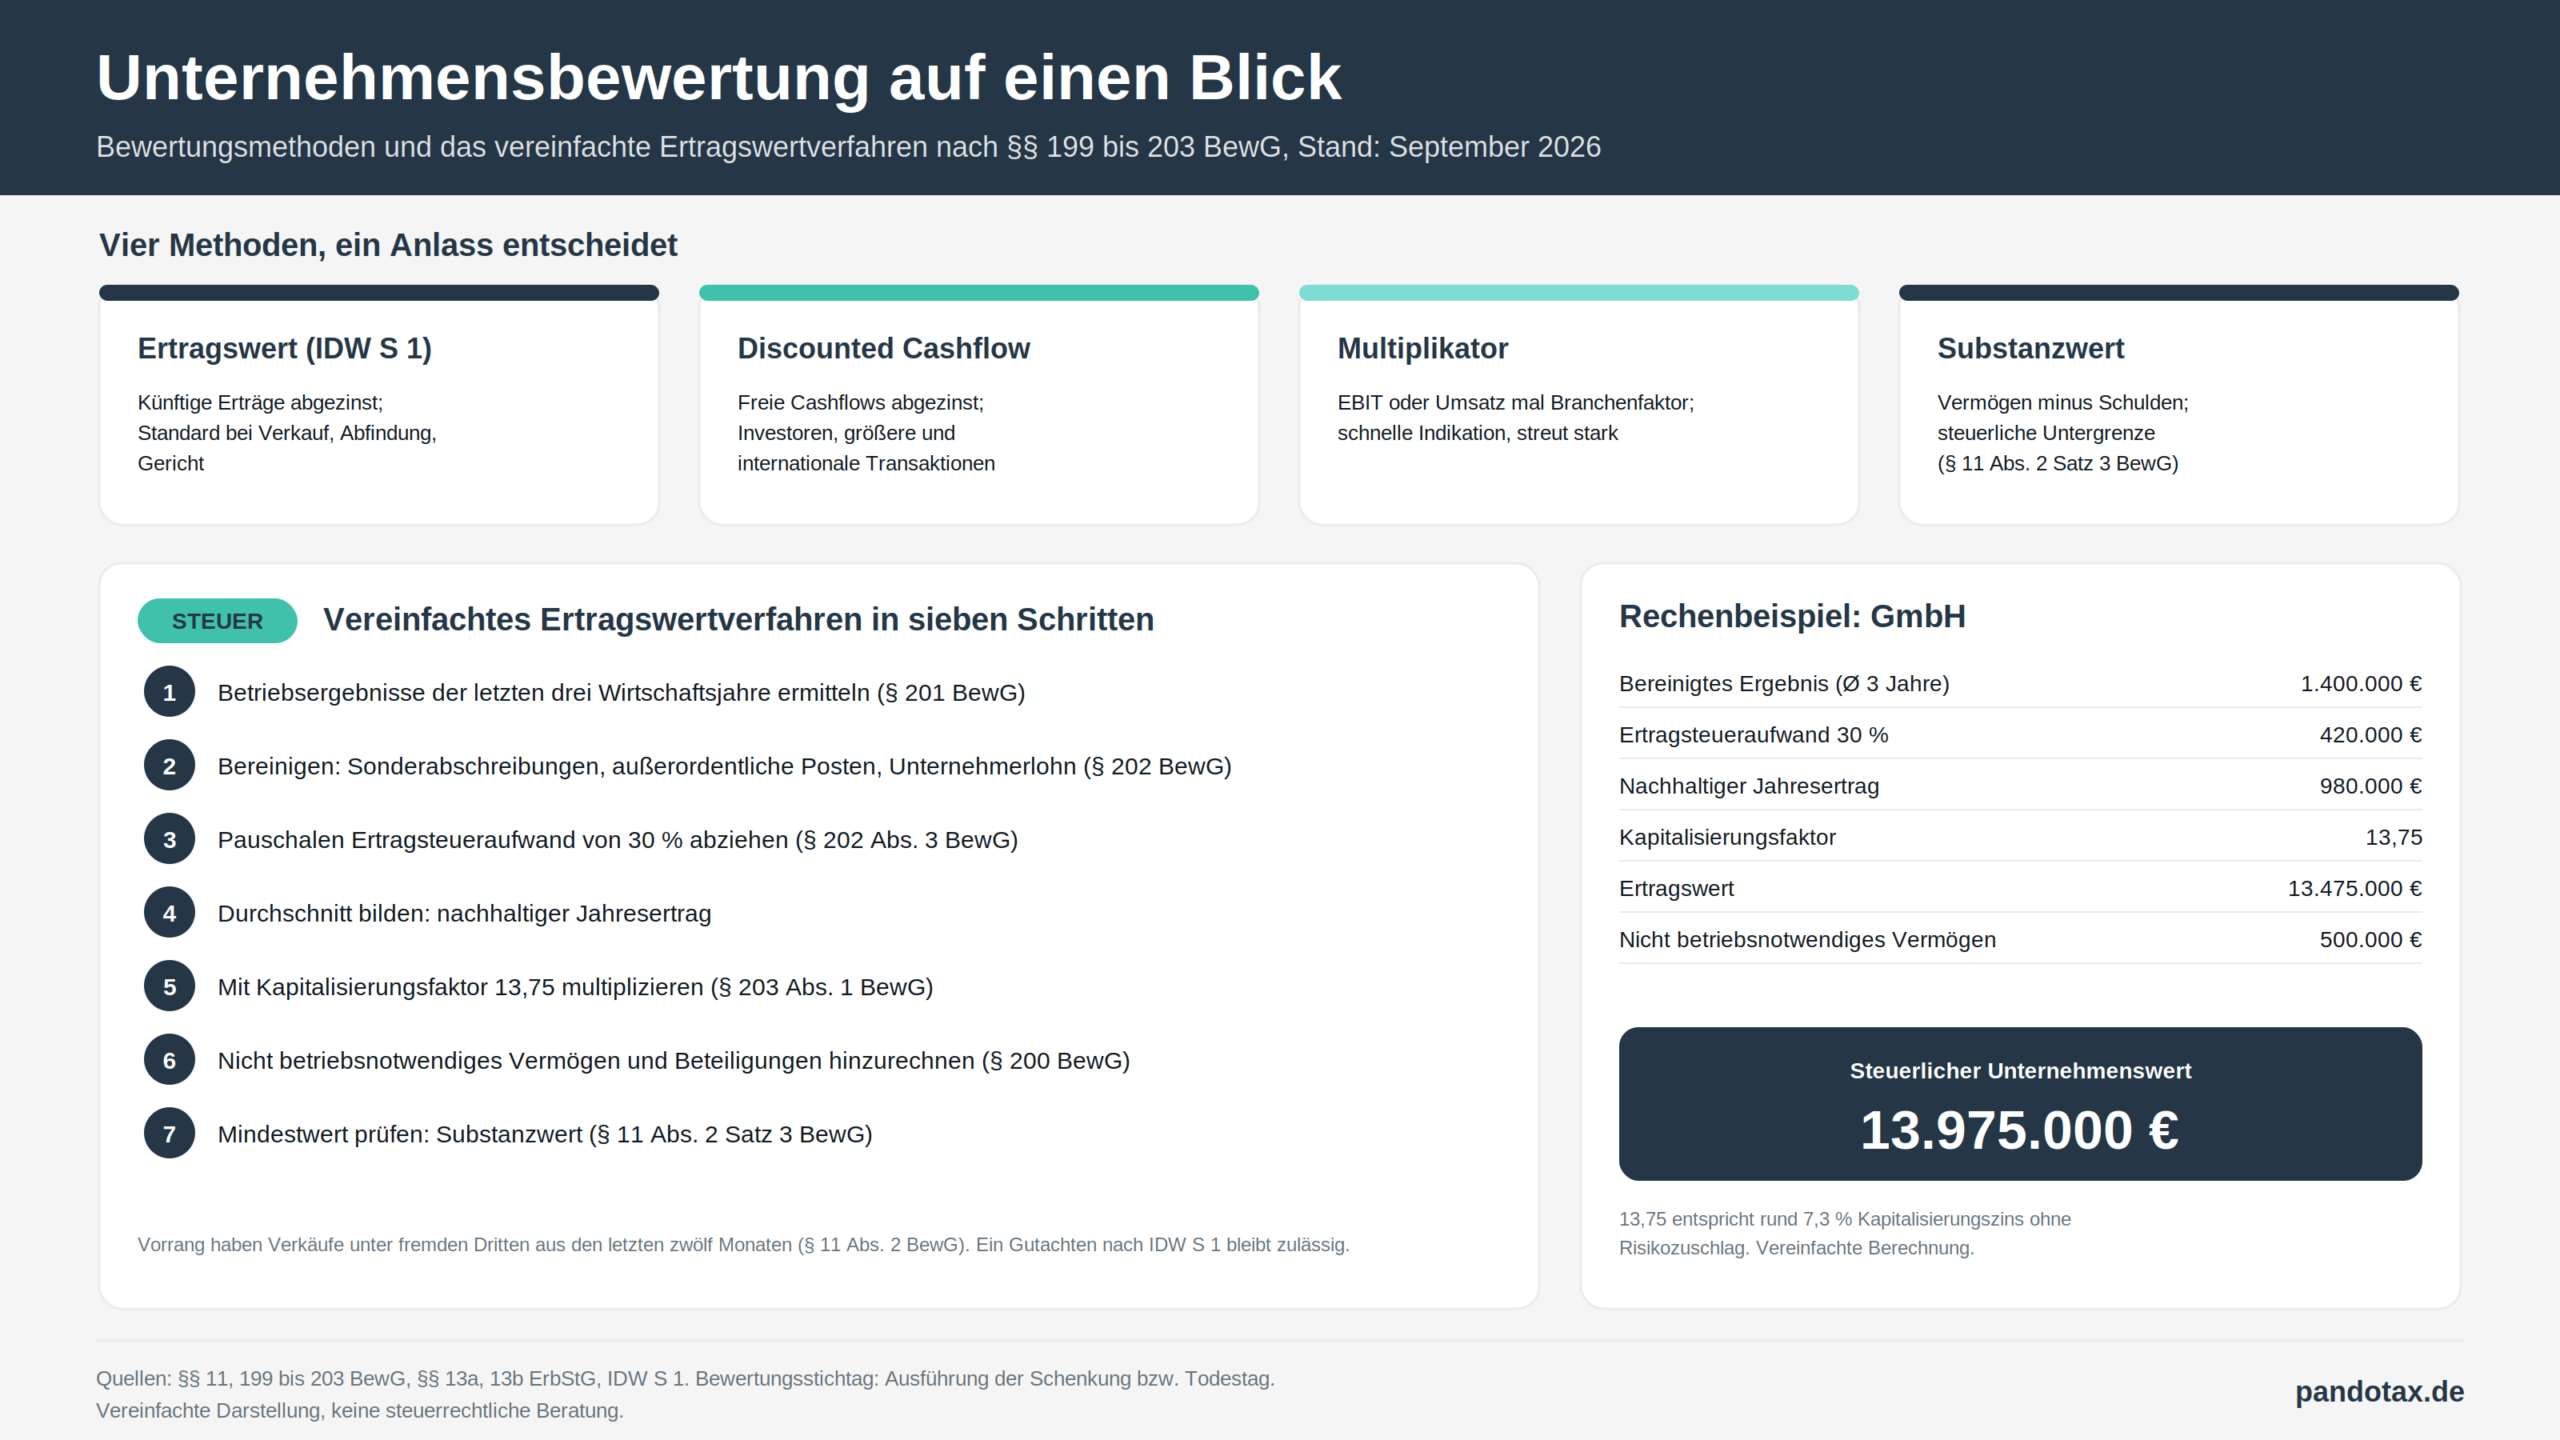
| Ertragswertverfahren (IDW S 1) | Künftige Erträge werden mit einem Kapitalisierungszinssatz auf den Bewertungsstichtag abgezinst | Verkauf, Abfindung, gerichtliche Verfahren | Anerkannter Standard der Wirtschaftsprüfer; aufwendig, stark abhängig von Planung und Zinssatz |
| Discounted-Cashflow-Verfahren (DCF) | Künftige freie Cashflows werden abgezinst | Investoren, größere Transaktionen, internationale Käufer | Weltweit verbreitet; gleiche Planungsabhängigkeit wie der Ertragswert |
| Multiplikatorverfahren | EBIT, EBITDA oder Umsatz werden mit einem Branchenfaktor multipliziert | Erste Indikation, Mittelstandstransaktionen | Schnell und marktnah; Faktoren streuen stark, keine Berücksichtigung individueller Risiken |
| Substanzwertverfahren | Summe der Vermögenswerte abzüglich Schulden zu Wiederbeschaffungs- oder Liquidationswerten | Mindestwert, vermögensverwaltende Gesellschaften, Liquidation | Bildet Ertragskraft nicht ab; steuerlich als Untergrenze relevant |
In der Praxis werden die Methoden kombiniert: Ein Ertragswert oder DCF-Wert bildet den Kern, Multiplikatoren dienen als Plausibilitätskontrolle, der Substanzwert markiert die Untergrenze. Für steuerliche Zwecke tritt eine fünfte Methode hinzu, die das Gesetz selbst vorgibt.
Das vereinfachte Ertragswertverfahren für die Steuer
Für die Erbschaft- und Schenkungsteuer ist nach § 11 Abs. 2 BewG der gemeine Wert anzusetzen. Er wird vorrangig aus Verkäufen unter fremden Dritten abgeleitet, die weniger als ein Jahr zurückliegen. Fehlen solche Verkäufe, kann das vereinfachte Ertragswertverfahren nach §§ 199 bis 203 BewG angewendet werden, sofern es nicht zu offensichtlich unzutreffenden Ergebnissen führt. Alternativ ist ein Gutachten nach einer anerkannten Methode zulässig, in der Regel nach IDW S 1.
So funktioniert das vereinfachte Ertragswertverfahren
- Betriebsergebnisse der letzten drei Wirtschaftsjahre ermitteln (§ 201 BewG). Ausgangspunkt ist der steuerliche Gewinn.
- Bereinigen (§ 202 BewG): Sonderabschreibungen, Abschreibungen auf den Geschäftswert, einmalige Veräußerungsverluste und außerordentliche Aufwendungen werden hinzugerechnet; außerordentliche Erträge und gewinnerhöhende Auflösungen werden abgezogen. Bei Einzelunternehmen und Personengesellschaften wird ein angemessener Unternehmerlohn abgezogen; bei Kapitalgesellschaften ist ein unangemessen hohes oder niedriges Geschäftsführergehalt zu korrigieren.
- Pauschalen Ertragsteueraufwand abziehen: 30 Prozent des bereinigten Betriebsergebnisses (§ 202 Abs. 3 BewG).
- Durchschnitt bilden: Der Durchschnitt der drei bereinigten Jahresergebnisse ist der zukünftig nachhaltig erzielbare Jahresertrag.
- Kapitalisieren: Jahresertrag mal Kapitalisierungsfaktor 13,75 (§ 203 Abs. 1 BewG).
- Nicht betriebsnotwendiges Vermögen, Beteiligungen und junges Betriebsvermögen werden gesondert mit dem gemeinen Wert hinzugerechnet (§ 200 Abs. 2 bis 4 BewG).
- Mindestwert prüfen: Der Substanzwert ist die Untergrenze (§ 11 Abs. 2 Satz 3 BewG).
Rechenbeispiel: GmbH mit 1,4 Millionen Euro Gewinn vor Steuern
| Position | Betrag |
|---|---|
| Durchschnittliches Betriebsergebnis der letzten drei Jahre nach Bereinigung | 1.400.000 Euro |
| Abzug pauschaler Ertragsteueraufwand 30 Prozent | 420.000 Euro |
| Nachhaltiger Jahresertrag | 980.000 Euro |
| Kapitalisierungsfaktor | 13,75 |
| Ertragswert des betriebsnotwendigen Vermögens | 13.475.000 Euro |
| Zuzüglich nicht betriebsnotwendiges Vermögen (Wertpapierdepot) | 500.000 Euro |
| Steuerlicher Unternehmenswert | 13.975.000 Euro |
Das Beispiel zeigt den Hebel des Kapitalisierungsfaktors: 13,75 entspricht einem Kapitalisierungszinssatz von rund 7,3 Prozent, ohne Risikozuschlag für das einzelne Unternehmen. Für ein Unternehmen mit hoher Abhängigkeit vom Inhaber, schwankenden Erträgen oder Klumpenrisiken bei Kunden liegt der Marktwert häufig deutlich darunter. Dann lohnt ein Gutachten nach IDW S 1, das diese Risiken im Zinssatz abbildet. Die Berechnung ist vereinfacht.
Warum steuerlicher Wert und Kaufpreis auseinanderfallen
Das vereinfachte Ertragswertverfahren ist ein Typisierungsverfahren. Es arbeitet mit Vergangenheitswerten, einem festen Faktor und ohne unternehmensspezifischen Risikozuschlag. Ein Käufer bewertet dagegen die Zukunft: Planung, Marktposition, Abhängigkeit vom Inhaber, Personal, Verträge und Risiken. Drei typische Abweichungen:
- Inhaberabhängigkeit: Wenn Kundenbeziehungen und Know-how am Inhaber hängen, zahlt ein Käufer weniger, das Bewertungsgesetz ignoriert das.
- Ertragsspitzen in der Vergangenheit: Drei gute Jahre treiben den steuerlichen Wert, auch wenn die Planung rückläufig ist.
- Nicht betriebsnotwendiges Vermögen: Kasse, Wertpapiere und vermietete Immobilien erhöhen den steuerlichen Wert eins zu eins und gelten bei der Verschonung als Verwaltungsvermögen, das nicht begünstigt ist.
Für die Gestaltung heißt das: Vor einer Schenkung oder einem Verkauf sollte die Unternehmensbewertung nach beiden Logiken vorliegen. Wer nur den steuerlichen Wert kennt, verhandelt schlecht; wer nur den Kaufpreis kennt, wird von der Schenkungsteuer überrascht. Bei Kapitalgesellschaften wirkt außerdem das Geschäftsführergehalt auf beide Werte: Ein zu niedriges Gehalt erhöht den steuerlichen Ertrag und damit den Wert, ein zu hohes wird bei der Bewertung korrigiert.
Sonderfälle: Personengesellschaften, Holding und Immobilien
Bei Einzelunternehmen und Personengesellschaften mindert der Abzug eines angemessenen Unternehmerlohns den Jahresertrag und damit den steuerlichen Wert; ohne diesen Abzug würde die eigene Arbeitsleistung des Inhabers als Unternehmensertrag bewertet. Sonderbetriebsvermögen, etwa das an die Gesellschaft vermietete Betriebsgrundstück, wird gesondert mit dem gemeinen Wert erfasst und zum Anteilswert addiert.
Hält eine Holding Beteiligungen an Tochtergesellschaften, werden diese nicht in den Ertragswert der Holding eingerechnet, sondern nach § 200 Abs. 3 BewG jeweils eigenständig bewertet und mit ihrem gemeinen Wert hinzugesetzt. Der Unternehmenswert einer Gruppe ist damit die Summe der Einzelbewertungen, was bei mehrstufigen Strukturen schnell aufwendig wird, aber auch Gestaltungsspielraum eröffnet.
Bei vermögensverwaltenden Gesellschaften und Immobiliengesellschaften läuft das Ertragswertverfahren häufig leer, weil die Mieterträge im Verhältnis zum Immobilienvermögen niedrig sind. Hier greift der Substanzwert als Mindestwert, in den die Immobilien mit ihrem gesondert festgestellten Grundbesitzwert eingehen. Für die Verschonung nach §§ 13a und 13b ErbStG ist außerdem die Verwaltungsvermögensquote entscheidend: Übersteigt das Verwaltungsvermögen 90 Prozent des Unternehmenswerts, entfällt die Begünstigung vollständig. Die Bewertung und die Verschonungsprüfung gehören deshalb in einen Arbeitsgang.
Unternehmensbewertung vor Nachfolge und Verkauf: Checkliste
- Bewertungsanlass festlegen. Schenkung, Verkauf, Abfindung oder Umstrukturierung verlangen unterschiedliche Verfahren und Stichtage.
- Drei Jahresabschlüsse bereinigen. Sonderabschreibungen, einmalige Erträge, Gehälter und private Aufwendungen sichtbar machen.
- Betriebsnotwendiges und nicht betriebsnotwendiges Vermögen trennen. Liquidität und Wertpapiere gehören vor einer Übertragung auf den Prüfstand.
- Steuerlichen Wert berechnen. Vereinfachtes Ertragswertverfahren und Substanzwert als Mindestwert.
- Marktwert plausibilisieren. Multiplikatoren und, bei größeren Übertragungen, ein Gutachten nach IDW S 1.
- Struktur prüfen. Bei mehreren Gesellschaften kann eine Holding die Übertragung und die spätere Verwendung des Kaufpreises steuerlich erheblich verändern.
- Zeitplan festlegen. Bewertungsstichtag, Verschonungsantrag und Vertragsunterzeichnung müssen zusammenpassen. Den gesamten Prozess beschreibt unser Beitrag zu Unternehmensverkauf und Nachfolge im Mittelstand.
Die gesetzlichen Grundlagen finden Sie in § 11 BewG, § 199 BewG und § 203 BewG.
Zeitpunkt und Stichtag: Warum das Timing über den Wert entscheidet
Der steuerliche Wert wird auf den Bewertungsstichtag ermittelt, bei einer Schenkung ist das der Tag der Ausführung, bei einer Erbschaft der Todestag. Da das vereinfachte Ertragswertverfahren auf die drei vorangegangenen Wirtschaftsjahre zurückgreift, verschiebt sich das Ergebnis mit jedem abgeschlossenen Jahr. Nach einem außergewöhnlich guten Jahr steigt der Wert, nach einem schwachen Jahr sinkt er. Wer eine Übertragung plant, sollte die Jahresabschlüsse der letzten Jahre daher nicht nur bereinigen, sondern auch prüfen, ob ein Stichtag vor oder nach dem nächsten Bilanzstichtag günstiger ist. Ebenso wichtig: Einmalige Ausschüttungen, Sonderabschreibungen oder die Umschichtung von Verwaltungsvermögen vor dem Stichtag wirken direkt auf Wert und Verschonung und müssen dokumentiert werden, damit das Finanzamt sie anerkennt.
FAQ zur Unternehmensbewertung
Welche Methode der Unternehmensbewertung ist die richtige?
Das hängt vom Anlass ab. Für Verkauf und Abfindung sind Ertragswertverfahren nach IDW S 1 oder DCF Standard, Multiplikatoren dienen als Plausibilitätskontrolle. Für die Erbschaft- und Schenkungsteuer gibt das Bewertungsgesetz das vereinfachte Ertragswertverfahren vor, sofern kein Gutachten oder zeitnaher Verkauf vorliegt.
Wie wird ein Unternehmen für die Erbschaftsteuer bewertet?
Mit dem gemeinen Wert nach § 11 Abs. 2 BewG: vorrangig aus Verkäufen des letzten Jahres, sonst nach dem vereinfachten Ertragswertverfahren mit dem Kapitalisierungsfaktor 13,75 oder nach einem Gutachten. Der Substanzwert ist die Untergrenze.
Was bedeutet der Kapitalisierungsfaktor 13,75?
Der nachhaltige Jahresertrag wird mit 13,75 multipliziert. Das entspricht einem Kapitalisierungszinssatz von rund 7,3 Prozent. Der Faktor ist gesetzlich festgelegt (§ 203 Abs. 1 BewG) und berücksichtigt keine unternehmensspezifischen Risiken.
Kann der steuerliche Wert höher sein als der Kaufpreis?
Ja, das ist bei inhaberabhängigen Unternehmen und nach ertragsstarken Jahren häufig der Fall. Dann kann ein Gutachten nach einer anerkannten Methode einen niedrigeren gemeinen Wert nachweisen.
Was kostet eine Unternehmensbewertung?
Das hängt von Verfahren und Umfang ab. Eine steuerliche Bewertung nach dem vereinfachten Ertragswertverfahren ist mit vergleichsweise geringem Aufwand möglich, ein Gutachten nach IDW S 1 für eine Transaktion oder ein Gerichtsverfahren ist deutlich aufwendiger. Den Umfang klären wir im Kennenlerngespräch.
Fazit
Eine belastbare Unternehmensbewertung ist die Grundlage jeder Übertragung: Sie bestimmt den Kaufpreis, die Abfindung und die Erbschaft- oder Schenkungsteuer. Steuerlicher Wert und Marktwert folgen unterschiedlichen Logiken, und der gesetzliche Kapitalisierungsfaktor 13,75 führt gerade bei ertragsstarken Mittelständlern zu Werten, die den Verhandlungspreis übersteigen können. Wer die Bewertung früh und nach beiden Methoden vornimmt, gewinnt Zeit für Gestaltung: bei der Struktur, beim Verwaltungsvermögen und beim Zeitpunkt der Übertragung.
Sie planen einen Verkauf, eine Schenkung oder eine Nachfolge und möchten wissen, was Ihr Unternehmen steuerlich und am Markt wert ist? Pandotax erstellt die Unternehmensbewertung nach dem vereinfachten Ertragswertverfahren, plausibilisiert den Marktwert und zeigt Ihnen die Gestaltungsspielräume vor der Übertragung. Vereinbaren Sie jetzt ein Kennenlerngespräch mit unserem Team in Köln-Deutz.
Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Über den Autor: Dirk Wendl ist Steuerberater und Geschäftsführer der Pandotax Steuerberatung GmbH in Köln-Deutz. Seine Schwerpunkte sind internationales Steuerrecht, E-Commerce-Besteuerung und die steuerliche Gestaltung von GmbH-Strukturen.