Der Gewerbesteuer Hebesatz ist der Faktor, mit dem jede Gemeinde den Steuermessbetrag von 3,5 Prozent des Gewerbeertrags vervielfacht. Ab dem Erhebungszeitraum 2027 gilt ein gesetzlicher Mindesthebesatz von 280 Prozent statt bisher 200 Prozent (§ 16 Abs. 4 Satz 2 GewStG), verkündet am 2. Juli 2026. In Gemeinden mit niedrigen Hebesätzen steigt die Belastung, für alle anderen ändert sich zunächst nichts.
Für Unternehmen ab etwa einer Million Euro Jahresumsatz ist die Gewerbesteuer nach der Körperschaftsteuer der zweitgrößte Posten der Steuerlast, und anders als bei der Körperschaftsteuer entscheidet der Standort über die Höhe. Zwischen dem bisherigen Minimum von 200 Prozent und dem Kölner Hebesatz von 475 Prozent liegen mehr als neun Prozentpunkte effektiver Belastung auf den Gewinn. Genau diese Spanne hat in den vergangenen Jahren Sitzverlegungen in sogenannte Gewerbesteueroasen ausgelöst. Der neue Mindesthebesatz verkleinert die Spanne, beseitigt sie aber nicht. Dieser Artikel erklärt, wie der Gewerbesteuer Hebesatz wirkt, was sich 2027 ändert, warum Personenunternehmen und GmbH unterschiedlich betroffen sind und welche Gestaltungen zulässig bleiben.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Der gesetzliche Mindesthebesatz steigt ab 2027 von 200 auf 280 Prozent.
- Das Gesetz wurde am 2. Juli 2026 verkündet und gilt kraft Gesetzes.
- Köln erhebt die Gewerbesteuer mit einem Hebesatz von 475 Prozent.
- Personenunternehmer können die Gewerbesteuer nach § 35 EStG auf die Einkommensteuer anrechnen, eine GmbH nicht.
- Eine Sitzverlegung wirkt nur, wenn die tatsächliche Geschäftsleitung mitzieht.
- Bei mehreren Betriebsstätten wird der Messbetrag nach Arbeitslöhnen zerlegt.
Wie der Gewerbesteuer Hebesatz die Steuerlast bestimmt
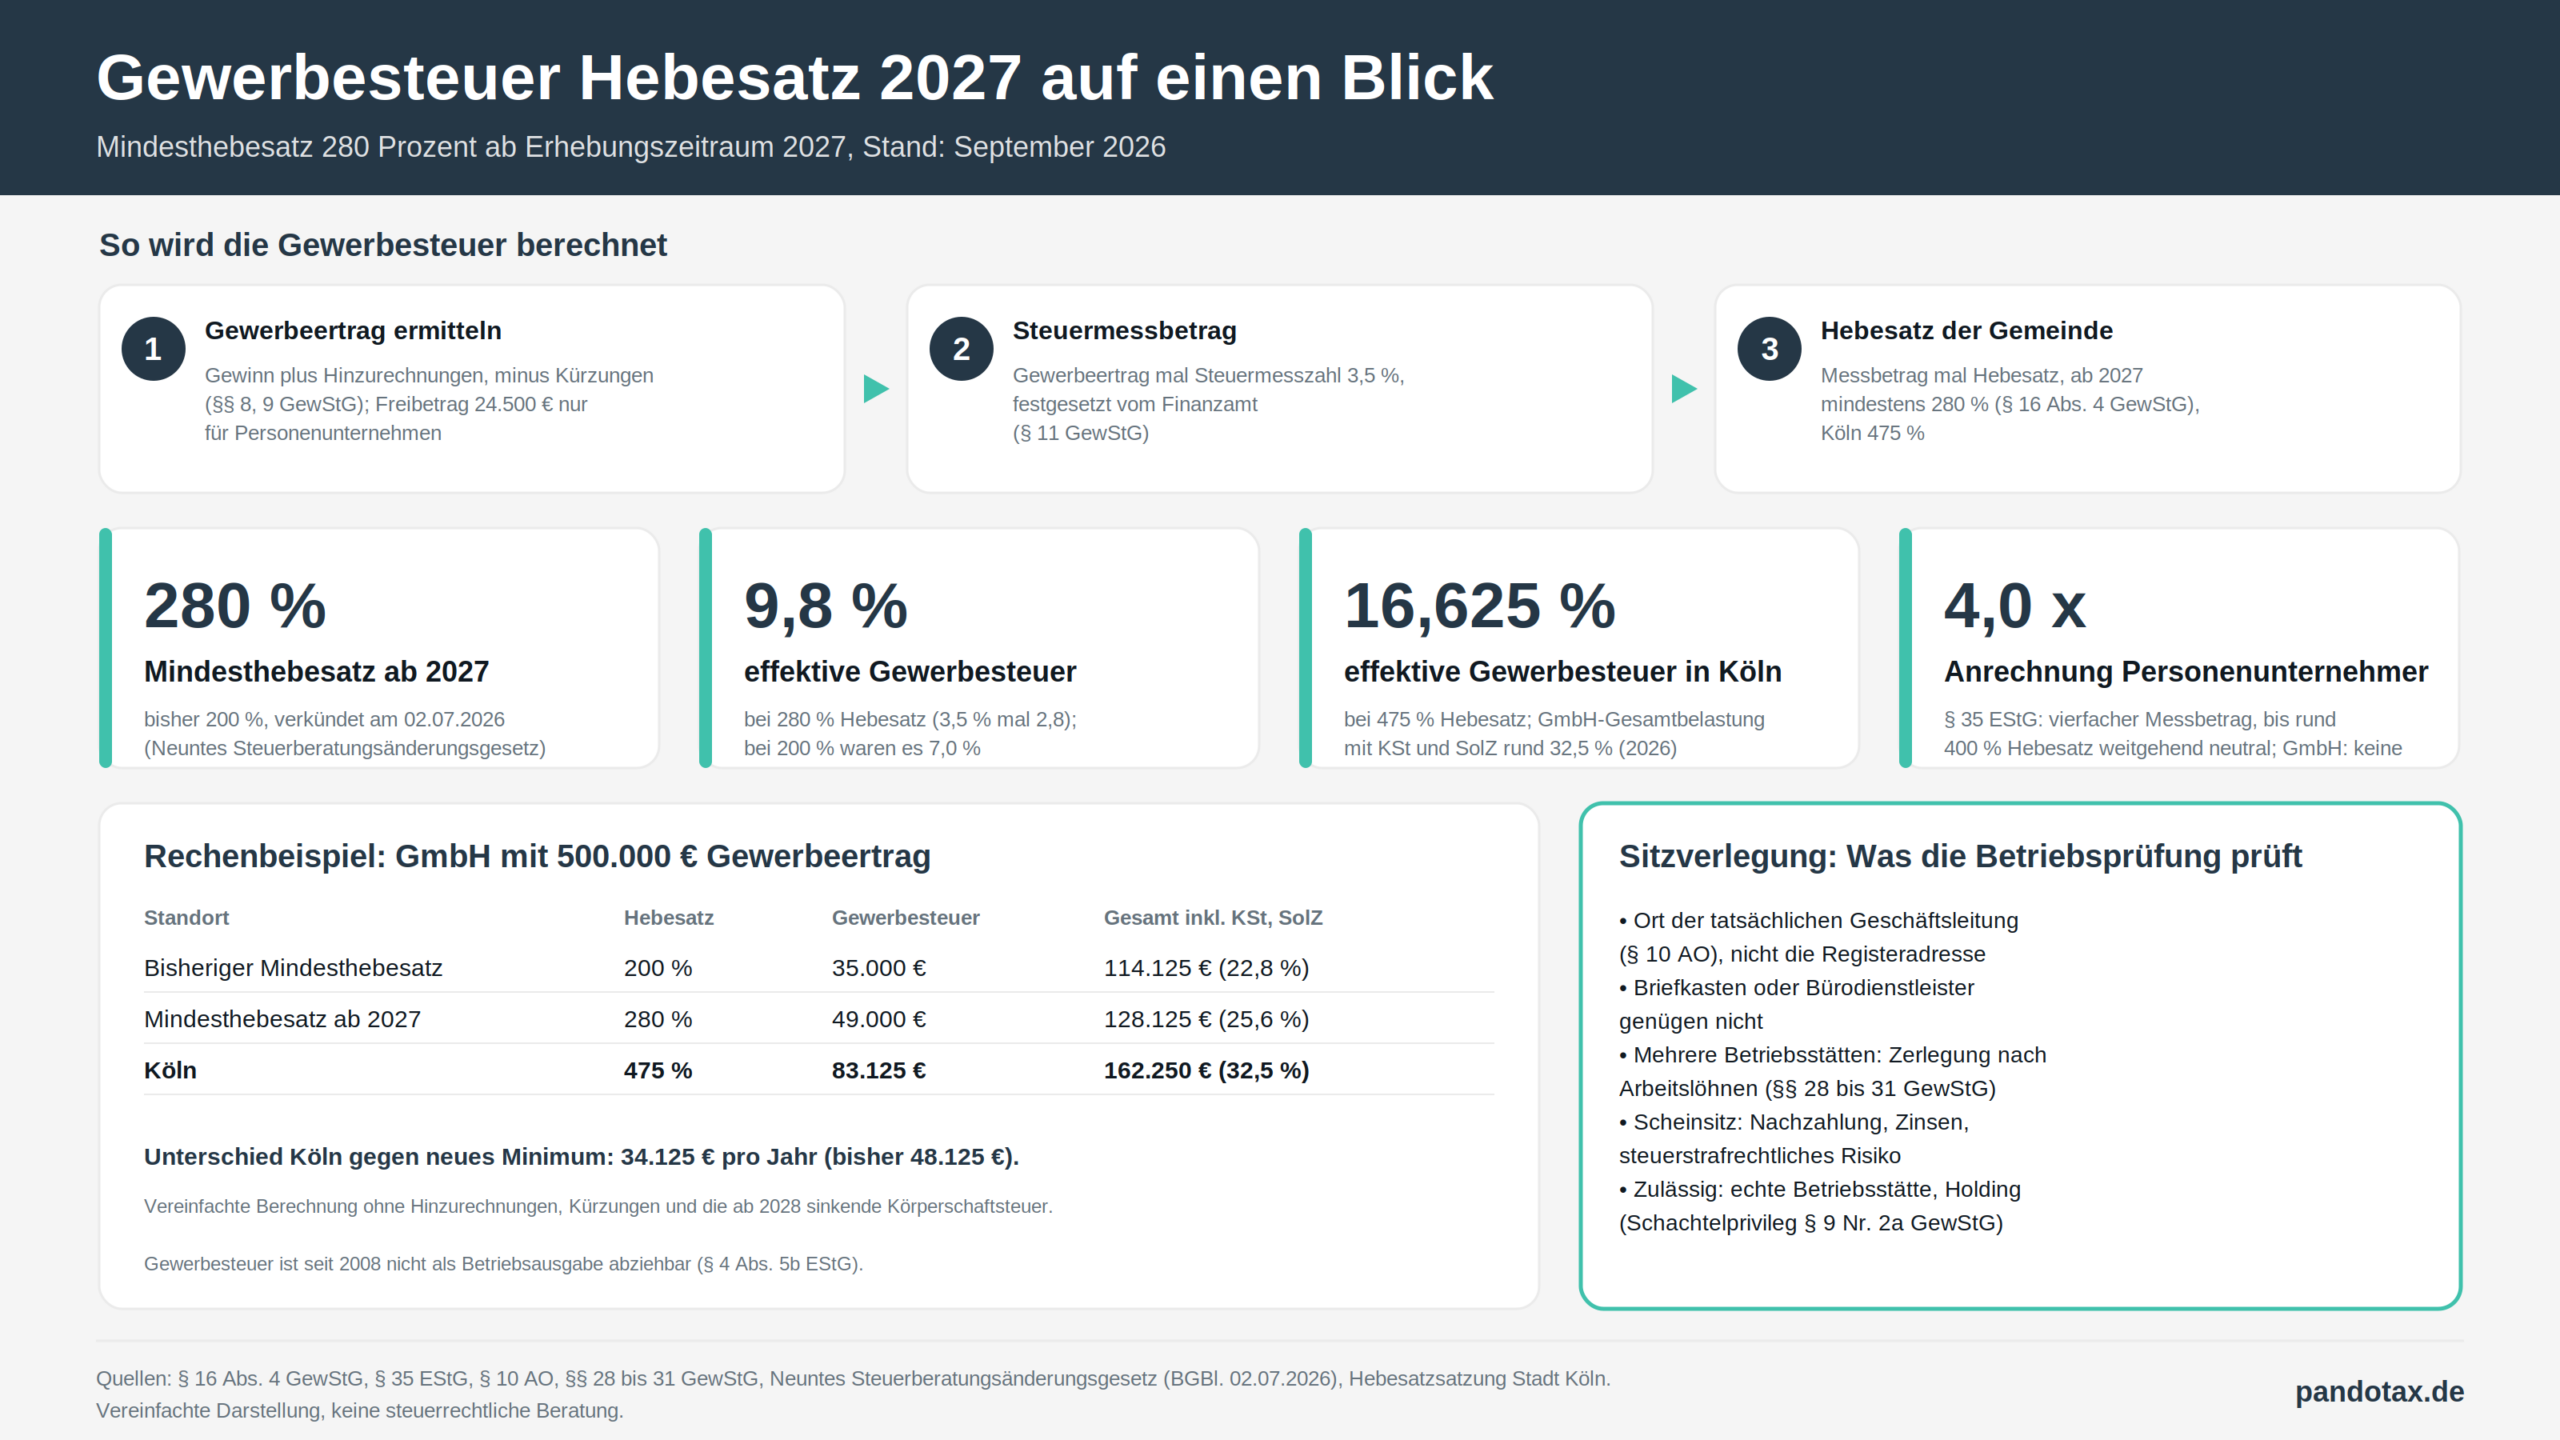
Die Gewerbesteuer wird in drei Schritten berechnet. Zuerst wird der Gewerbeertrag ermittelt: der Gewinn aus Gewerbebetrieb, korrigiert um Hinzurechnungen und Kürzungen nach §§ 8 und 9 GewStG, etwa für Schuldzinsen, Mieten und Pachten. Bei Einzelunternehmen und Personengesellschaften wird ein Freibetrag von 24.500 Euro abgezogen (§ 11 Abs. 1 Satz 3 Nr. 1 GewStG); Kapitalgesellschaften erhalten keinen Freibetrag. Der Gewerbeertrag wird mit der Steuermesszahl von 3,5 Prozent multipliziert, das Ergebnis ist der Steuermessbetrag. Diesen Messbetrag setzt das Finanzamt fest. Die Gemeinde wendet darauf ihren Hebesatz an und erhebt die Steuer.
| Hebesatz | Effektive Gewerbesteuer auf den Gewerbeertrag | Beispiel |
|---|---|---|
| 200 Prozent (bisheriger Mindesthebesatz) | 7,0 Prozent | bisher einzelne Gemeinden |
| 280 Prozent (Mindesthebesatz ab 2027) | 9,8 Prozent | gesetzliche Untergrenze |
| 400 Prozent | 14,0 Prozent | Grenze, bis zu der die Anrechnung bei Personenunternehmen weitgehend greift |
| 475 Prozent | 16,625 Prozent | Köln |
Die Gewerbesteuer ist seit 2008 keine abziehbare Betriebsausgabe mehr (§ 4 Abs. 5b EStG). Sie mindert also weder den einkommensteuerlichen noch den körperschaftsteuerlichen Gewinn. Umso stärker schlägt der Hebesatz auf die Gesamtbelastung durch.
Was sich 2027 ändert: Mindesthebesatz 280 Prozent
Mit dem Neunten Gesetz zur Änderung des Steuerberatungsgesetzes und weiterer steuerrechtlicher Vorschriften hat der Gesetzgeber den Mindesthebesatz in § 16 Abs. 4 Satz 2 GewStG von 200 auf 280 Prozent angehoben. Das Bundeskabinett hatte den Entwurf am 14. Januar 2026 beschlossen, der Bundestag stimmte am 24. April 2026 zu. Nachdem der Bundesrat im Mai die Zustimmung verweigert hatte, beschloss der Bundestag die Regelung am 11. Juni 2026 in einem neuen Verfahren erneut, diesmal ohne die umstrittene Entlastungsprämie für Steuerberater. Das Gesetz wurde am 2. Juli 2026 im Bundesgesetzblatt verkündet. Der neue Mindesthebesatz gilt erstmals für den Erhebungszeitraum 2027. Anders als viele steuerpolitische Vorhaben dieses Jahres ist die Anhebung damit nicht mehr geplant, sondern geltendes Recht. Dasselbe Gesetz enthält zwei weitere Änderungen mit Praxisbedeutung: Bei Anteilskäufen mit Grundbesitz lösen Vertragsunterzeichnung und Anteilsübergang nicht mehr zweimal Grunderwerbsteuer aus, und die Anzeigefrist nach § 19 GrEStG beträgt einheitlich einen Monat.
Drei Punkte sind für die Praxis wichtig:
- Keine flächendeckende Erhöhung. Gemeinden, die bereits über 280 Prozent liegen, müssen nichts ändern. Betroffen sind ausschließlich Gemeinden mit einem Hebesatz unter 280 Prozent.
- Das Gesetz bricht die Satzung. Bestimmt eine Gemeinde keinen höheren Hebesatz, gilt ab 2027 automatisch 280 Prozent, auch wenn in der Hebesatzsatzung noch ein niedrigerer Wert steht.
- Die politische Debatte geht weiter. Eine weitere Anhebung auf 300 Prozent wird bereits diskutiert. Wer Standortentscheidungen allein auf den Hebesatz stützt, plant auf unsicherem Grund.
Die Begründung des Gesetzgebers zielt auf steuerlich motivierte Sitzverlegungen: Der bisherige Mindesthebesatz habe zu hohe Anreize geboten, den Sitz nur auf dem Papier in eine Gemeinde mit niedrigem Hebesatz zu verlegen, während die Wertschöpfung andernorts stattfand.
Personenunternehmen und GmbH: Warum der Gewerbesteuer Hebesatz unterschiedlich trifft
Bei Einzelunternehmern und Gesellschaftern von Personengesellschaften wird die Gewerbesteuer über § 35 EStG auf die Einkommensteuer angerechnet: das Vierfache des Steuermessbetrags, begrenzt auf die tatsächlich gezahlte Gewerbesteuer und auf den Anteil der Einkommensteuer, der auf die gewerblichen Einkünfte entfällt. Rechnerisch ist die Gewerbesteuer damit bis zu einem Hebesatz von rund 400 Prozent weitgehend neutral. Erst darüber entsteht eine echte Zusatzbelastung. In Köln mit 475 Prozent bleiben rund 2,6 Prozentpunkte des Gewerbeertrags ungedeckt.
Für eine GmbH gibt es keine Anrechnung. Die Gewerbesteuer ist bei ihr eine endgültige Belastung neben der Körperschaftsteuer von 15 Prozent und dem Solidaritätszuschlag. In Köln summiert sich das 2026 auf rund 32,5 Prozent des Gewinns, bei einem Hebesatz von 280 Prozent wären es rund 25,6 Prozent. Der Hebesatz ist für Kapitalgesellschaften also ein deutlich größerer Hebel als für Personenunternehmen. Das erklärt, warum vor allem GmbHs und Holdings ihren Sitz in Niedrighebesatz-Gemeinden verlegt haben.
Rechenbeispiel: GmbH mit 500.000 Euro Gewerbeertrag
| Standort | Hebesatz | Gewerbesteuer | Gesamtbelastung mit KSt und SolZ (2026) |
|---|---|---|---|
| Gemeinde mit bisherigem Mindesthebesatz | 200 Prozent | 35.000 Euro | 114.125 Euro (22,8 Prozent) |
| Gemeinde mit neuem Mindesthebesatz ab 2027 | 280 Prozent | 49.000 Euro | 128.125 Euro (25,6 Prozent) |
| Köln | 475 Prozent | 83.125 Euro | 162.250 Euro (32,5 Prozent) |
Der Unterschied zwischen dem bisherigen Minimum und Köln beträgt 48.125 Euro im Jahr, ab 2027 noch 34.125 Euro. Die Berechnung ist vereinfacht und lässt Hinzurechnungen, Kürzungen und die ab 2028 sinkende Körperschaftsteuer außer Betracht.
Sitzverlegung: Was zulässig ist und wo die Betriebsprüfung ansetzt
Eine Sitzverlegung senkt die Gewerbesteuer nur, wenn sich mit dem Sitz auch der Ort der tatsächlichen Geschäftsleitung ändert. Maßgeblich ist nicht die Handelsregisteradresse, sondern der Mittelpunkt der geschäftlichen Oberleitung nach § 10 AO: der Ort, an dem die wesentlichen unternehmerischen Entscheidungen tatsächlich getroffen werden. Ein Briefkasten, ein angemietetes Büro ohne Personal oder eine Adresse beim Bürodienstleister genügen nicht. Bleiben Geschäftsführung, Mitarbeiter und operative Tätigkeit in Köln, steht der Gemeinde Köln die Gewerbesteuer zu, unabhängig davon, was im Handelsregister steht.
Unterhält ein Unternehmen tatsächlich mehrere Betriebsstätten in verschiedenen Gemeinden, wird der Steuermessbetrag nach §§ 28 bis 31 GewStG zerlegt, in der Regel nach dem Verhältnis der Arbeitslöhne. Ein Verwaltungssitz mit zwei Mitarbeitern in einer Niedrighebesatz-Gemeinde zieht deshalb nur einen kleinen Teil des Messbetrags dorthin, wenn 40 Beschäftigte am Kölner Standort arbeiten. Scheinsitzverlegungen sind ein Schwerpunkt der Betriebsprüfung 2026; die Folge sind Nachzahlungen, Zinsen und im Extremfall ein Steuerstrafverfahren.
Zulässig und sinnvoll bleibt die echte Standortentscheidung: Wer ohnehin eine zweite Betriebsstätte, ein Lager oder eine Verwaltungseinheit aufbaut, kann den Hebesatz als einen von mehreren Faktoren einbeziehen. Für Unternehmensgruppen ist zudem die Struktur entscheidend. Eine Holding-GmbH erhält Dividenden ihrer Tochtergesellschaften zu 95 Prozent steuerfrei, und zwar auch bei der Gewerbesteuer, wenn die Beteiligung mindestens 15 Prozent beträgt (§ 9 Nr. 2a GewStG). Der Hebesatz am Sitz der Holding spielt für diese Erträge damit kaum eine Rolle.
Was Sie jetzt prüfen sollten
- Hebesatz Ihrer Gemeinde und Ihrer Betriebsstätten feststellen. Liegt eine Betriebsstätte in einer Gemeinde unter 280 Prozent, steigt Ihre Gewerbesteuer ab 2027. Planen Sie die Mehrbelastung in die Vorauszahlungen ein.
- Zerlegung prüfen. Bei mehreren Betriebsstätten lohnt ein Blick auf den Zerlegungsbescheid: Stimmen die Arbeitslöhne je Standort, und sind alle Betriebsstätten erfasst?
- Ort der Geschäftsleitung dokumentieren. Wo werden Entscheidungen getroffen, wo sitzt die Geschäftsführung, wo finden Gesellschafterversammlungen statt? Diese Dokumentation entscheidet in der Betriebsprüfung.
- Rechtsform und Anrechnung durchrechnen. Bei Hebesätzen über 400 Prozent verliert das Personenunternehmen den Anrechnungsvorteil teilweise. Wie sich das im Vergleich zur GmbH auswirkt, zeigt unser Rechtsformvergleich.
- Hinzurechnungen minimieren. Mieten, Pachten, Leasingraten und Zinsen werden anteilig dem Gewerbeertrag hinzugerechnet (§ 8 Nr. 1 GewStG), soweit sie den Freibetrag von 200.000 Euro übersteigen. Bei hohen Standort- und Finanzierungskosten wirkt der Hebesatz doppelt.
- Gewinnverwendung planen. Für Gesellschafter-Geschäftsführer bleibt das Verhältnis von Geschäftsführergehalt und Ausschüttung ein Stellhebel, weil das Gehalt den Gewerbeertrag mindert, die Ausschüttung nicht.
Nicht verwechseln: Der Gewerbesteuer Hebesatz hat mit dem Hebesatz für die Grundsteuer nichts zu tun. Beide werden von der Gemeinde festgesetzt, aber getrennt; die Kölner Werte für die Grundsteuer finden Sie im Beitrag zum Hebesatz der Grundsteuer in Köln. Den Gesetzeswortlaut zum Mindesthebesatz finden Sie in § 16 GewStG, die Anrechnung in § 35 EStG und die Definition der Geschäftsleitung in § 10 AO.
FAQ zum Gewerbesteuer Hebesatz
Wie hoch ist der Gewerbesteuer Hebesatz in Köln?
Der Hebesatz der Stadt Köln beträgt 475 Prozent. Bei einer Steuermesszahl von 3,5 Prozent entspricht das einer effektiven Gewerbesteuer von 16,625 Prozent des Gewerbeertrags.
Ab wann gilt der Mindesthebesatz von 280 Prozent?
Erstmals für den Erhebungszeitraum 2027. Das Gesetz wurde am 2. Juli 2026 verkündet. Gemeinden mit einem niedrigeren Hebesatz müssen ihre Satzung nicht anpassen; der Mindesthebesatz gilt kraft Gesetzes.
Können Sie die Gewerbesteuer auf die Einkommensteuer anrechnen?
Als Einzelunternehmer oder Gesellschafter einer Personengesellschaft ja, nach § 35 EStG mit dem Vierfachen des Steuermessbetrags, begrenzt auf die tatsächlich gezahlte Gewerbesteuer. Für eine GmbH gibt es keine Anrechnung.
Lohnt sich eine Sitzverlegung in eine Gemeinde mit niedrigem Hebesatz?
Nur, wenn die tatsächliche Geschäftsleitung mitzieht. Eine reine Adressverlegung ändert an der Gewerbesteuer nichts und ist ein Prüfungsschwerpunkt. Ab 2027 schrumpft der mögliche Vorteil zudem, weil kein Hebesatz mehr unter 280 Prozent liegen kann.
Wie wird die Gewerbesteuer bei mehreren Betriebsstätten verteilt?
Der Steuermessbetrag wird nach §§ 28 bis 31 GewStG auf die Gemeinden zerlegt, in der Regel im Verhältnis der Arbeitslöhne, die in den einzelnen Betriebsstätten gezahlt werden. Jede Gemeinde wendet auf ihren Anteil ihren eigenen Hebesatz an.
Fazit
Der Gewerbesteuer Hebesatz bleibt auch nach der Anhebung des Mindesthebesatzes auf 280 Prozent der wichtigste standortabhängige Faktor der Unternehmensbesteuerung, für Kapitalgesellschaften mehr als für Personenunternehmen. Die Reform beendet die extremen Niedrigsteuerstandorte, lässt aber weiterhin eine Spanne von fast sieben Prozentpunkten zwischen dem neuen Minimum und Köln. Wer diese Spanne nutzen will, braucht eine echte Betriebsstätte mit tatsächlicher Geschäftsleitung; wer sie nicht nutzen kann, sollte die Hebel innerhalb der eigenen Struktur kennen: Hinzurechnungen, Zerlegung, Rechtsform, Holding und Gewinnverwendung.
Sie möchten wissen, wie stark der Gewerbesteuer Hebesatz Ihre Gesamtbelastung bestimmt und welche Gestaltungen für Ihre Struktur zulässig und sinnvoll sind? Pandotax berechnet Ihre Gewerbesteuer für alle Standorte und Rechtsformen und prüft Zerlegung und Geschäftsleitung mit Blick auf die nächste Betriebsprüfung. Vereinbaren Sie jetzt ein Kennenlerngespräch mit unserem Team in Köln-Deutz.
Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Über den Autor: Dirk Wendl ist Steuerberater und Geschäftsführer der Pandotax Steuerberatung GmbH in Köln-Deutz. Seine Schwerpunkte sind internationales Steuerrecht, E-Commerce-Besteuerung und die steuerliche Gestaltung von GmbH-Strukturen.