
In vielen Unternehmen sind Betriebsfeiern und Geschäftsessen wichtige Anlässe, um die Gemeinschaft von Mitarbeitern zu festigen und bestehende Geschäftsbeziehungen zu vertiefen. Zusätzlich können Unternehmer die Bewirtungskosten absetzen und somit Steuern sparen. Allerdings gelten diesbezüglich strenge Anforderungen, die unbedingt beachtet werden sollten.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Betrieblich oder geschäftlich veranlasste Bewirtungsaufwendungen können steuerlich abgesetzt werden.
- Während betrieblich veranlasste Kosten zu 100 % abzugsfähig sind, ist dies bei geschäftlich veranlassten Bewirtungen lediglich zu 70 % möglich.
- Die Vorsteuer ist in beiden Fällen grundsätzlich zu 100 % abzugsfähig.
- Die Kosten müssen angemessen sein, eine explizite Angabe hinsichtlich eines Maximalwertes gibt es jedoch nicht.
- Bewirtungsaufwendungen müssen grundsätzlich einzeln, zeitnah und getrennt von anderen Betriebsausgaben gebucht werden.
Was sind Bewirtungskosten?
Das Finanzamt versteht unter Bewirtungskosten die Ausgaben für das Anbieten und den Verzehr von Speisen, Getränken und Genussmitteln. Zu den ebenfalls abzugsfähigen Kosten zählen untergeordnete Positionen wie beispielsweise Parkgebühren, Trinkgeld oder Garderobengebühren, sofern sie mit der Bewirtung in Zusammenhang stehen. Welche Kosten zu 100 % abgezogen werden dürfen, hängt maßgeblich von der Art der Bewirtung ab.
Betriebliche oder geschäftliche Bewirtung: 100 % oder 70 % abzugsfähig
- betrieblich veranlasste Bewirtungen: Bewirtungskosten und Mehrwertsteuer sind zu 100 % abzugsfähig
- geschäftlich veranlasste Bewirtungen: Bewirtungskosten zu 70 % und Vorsteuer zu 100 % abzugsfähig
Beispiele für betriebliche und geschäftliche Bewirtungen
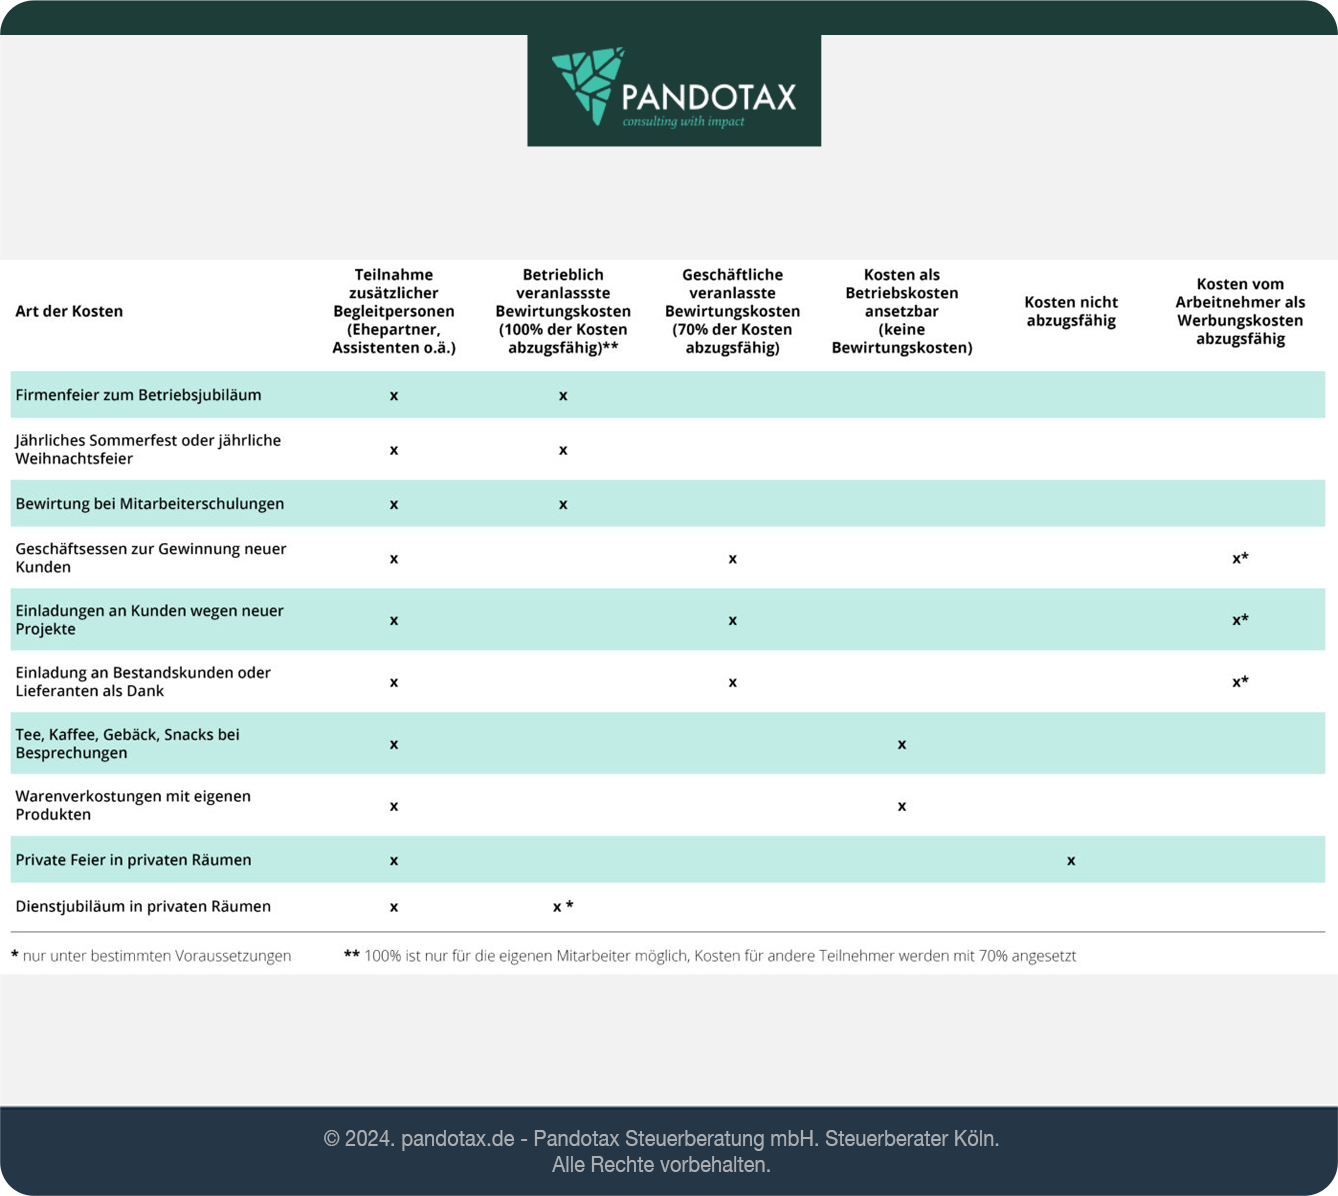
Betrieblich veranlasste Bewirtungen (Kosten zu 100 % abzugsfähig):
- Anlässlich eines Firmenjubiläums laden Sie Ihre Mitarbeiter zu einer Betriebsfeier ein.
- Beim jährlichen Sommerfest sind auch die jeweiligen Ehepartner der Mitarbeiter eingeladen, die Kosten sind ebenfalls komplett abzugsfähig.
- Bewirtungsaufwendungen im Rahmen von betrieblichen Veranstaltungen wie Mitarbeiterschulungen oder Vorträgen sind vollständig abzugsfähig.
- Dies gilt auch, wenn Nichtarbeitnehmer an einer Schulung teilnehmen und diese zusätzlich zur Schulungsgebühr den Bewirtungsanteil gezahlt haben.
Geschäftlich veranlasste Bewirtungen (Kosten zu 70 % abzugsfähig):
- Ein Geschäftsessen zur Gewinnung eines neuen Kunden oder als Dank an Bestandskunden für die guten Geschäftsbeziehungen.
- Einladungen an Lieferanten, Berater oder Kunden, um über geplante Projekte zu sprechen.
- Abschluss eines Vertrages mit einem Kunden oder Geschäftspartner.
- Neben Kunden und Geschäftspartnern akzeptiert das Finanzamt auch die Kosten von Begleitpersonen wie Ehegatten, Mitarbeitern, Assistenten oder externen Beratern.
Bewirtungskosten absetzen: Welche Nachweise sind nötig?
Die Aufwendungen müssen nach §4 Abs. 5 Nr. 2 Satz 2 und 3 EStG grundsätzlich belegt werden. Folgende Angaben muss der Beleg enthalten:
Pflichtangaben auf dem Bewirtungsbeleg vollständig erfassen
- Veranstaltungsort
- Datum
- Namen aller Teilnehmer (inkl. Gastgeber)
- Anlass der Bewirtung
- Höhe der Aufwendungen
- Speisen und Getränke (detaillierte Aufstellung)
- Unterschrift des Steuerpflichtigen
Falls der Rechnungsbetrag 250 € übersteigt, so müssen gemäß § 14 UstG außerdem noch folgende Angaben erfolgen:
- Name und Anschrift des Bewirtenden (Gastgeber)
- Rechnungsbetrag aufgeschlüsselt nach jeweiligem Mehrwertsteuersatz und -Betrag
- Steuer- oder Umsatzsteuer-ID der Gaststätte (falls die Bewirtung in einer Gaststätte erfolgt).
Angaben wie “Geschäftsessen” oder “Kundenakquise” sind als Anlass nicht ausreichend, hier besteht das Finanzamt auf eine ausführlichere Angabe, die den plausiblen Bezug zu einem Geschäftsanlass darlegt. Möglich sind beispielsweise detaillierte Angaben wie “Terminplanung für das Projekt ABC”, “Vertragsverhandlungen zu Projekt XYZ” oder “Bestandsaufnahme zur neuen Social-Media-Strategie“.
Findet die Bewirtung in einer Gaststätte statt, dient die ordnungsgemäße Rechnung als Nachweis. Ergänzen Sie darauf die Namen der Teilnehmer, den Bewirtungsanlass, die Höhe der Aufwendungen einschließlich Trinkgeld sowie die Unterschrift des Steuerpflichtigen. Die ergänzenden Angaben können Sie auf der Rückseite der Rechnung oder auf einem separaten Beiblatt festhalten. Ist das Trinkgeld auf der Rechnung nicht ausgewiesen, lassen Sie sich den Empfang schriftlich bestätigen.
Eine Gaststättenrechnung muss außerdem die folgenden Kriterien erfüllen:
- Die Rechnung muss maschinell erstellt und registriert sein.
- Name und Anschrift der Gaststätte müssen aufgeführt sein.
- Das Datum der Bewirtung muss aufgeführt sein.
- Es muss eine laufende Rechnungsnummer ersichtlich sein (nicht bei Kleinbetragsrechnungen bis 250 Euro).
- Menge und Art der Speisen und Getränke müssen einzeln aufgeführt sein. Ein Sammelposten wie „Speisen und Getränke“ reicht nicht.
- Die Steuernummer oder Umsatzsteuer-ID der Gaststätte muss aufgeführt sein (nicht bei Kleinbetragsrechnungen bis 250 Euro).
- Nutzt die Gaststätte ein elektronisches Kassensystem, muss die Rechnung aus diesem System stammen und über die zertifizierte technische Sicherheitseinrichtung (TSE) abgesichert sein. Das gilt für Belege ab dem 1. Januar 2023.
Grundlage ist das BMF-Schreiben vom 30. Juni 2021 zur steuerlichen Anerkennung von Bewirtungsaufwendungen.
Rechnungen bis zu einem Betrag von 250 EUR gelten als Kleinbetragsrechnungen (siehe § 33 UStDV). Bei Bewirtungsrechnungen von mehr als 250 EUR muss die Umsatzsteuer gesondert ausgewiesen werden. Zudem ist der Gastwirt verpflichtet, den Namen und die vollständige Anschrift des Rechnungsempfängers anzugeben.
Ebenfalls relevant ist die Angemessenheit der Bewirtungskosten. Hinsichtlich einer angemessenen Höhe gibt der Gesetzgeber keine expliziten Zahlen vor, das Finanzamt orientiert sich diesbezüglich an den Einkommensteuerrichtlinien (siehe R 4.10 EStR) und trifft seine Entscheidung anhand folgender Faktoren:
- Was ist üblich in vergleichbaren Unternehmen in der Branche?
- Wie groß ist das Unternehmen?
- Wie viel Umsatz und Gewinn generiert das Unternehmen? Steht dies in Verhältnis zu den Bewirtungskosten?
- Welche Relevanz hat der Aufwand für den Geschäftserfolg?
Bewirtungskosten buchen
Die Angaben sind zeitnah zu erfassen und dürfen nicht erst zu einem späteren Zeitpunkt ergänzt werden. Nach § 4 Abs. 8 EStG gelten für Bewirtungsaufwendungen besondere Aufzeichnungspflichten: Die Kosten müssen zeitnah und einzeln sowie getrennt von anderen Betriebsausgaben verbucht werden. Bei buchführungspflichtigen Unternehmen gilt die Erfassung des Belegs innerhalb von zehn Tagen nach dem Aufwand als zeitnah. So bleibt die Buchung nachvollziehbar und eine nachträgliche Ergebnisveränderung wird verhindert.
Bewirtungsbelege digital erfassen
Wenn Sie Bewirtungskosten buchen, sollten Rechnung, Bewirtungsbeleg und Zahlungsnachweis digital miteinander verknüpft sein. Prüfen Sie zunächst den Anlass, den Teilnehmerkreis und die erforderlichen Angaben. Anschließend ordnen Sie den Vorgang der passenden Kostenart zu, erfassen die Vorsteuer nach den gesetzlichen Voraussetzungen und dokumentieren die Buchung nachvollziehbar. Mit DATEV Unternehmen Online, Lexware Office oder einer vergleichbaren Lösung schaffen Sie einen klaren Prozess und reduzieren Rückfragen bei der laufenden Buchhaltung sowie beim Jahresabschluss.
Steuerprüfer widmen Bewirtungsbelegen grundsätzlich große Aufmerksamkeit. Werden Mängel festgestellt, führt dies dazu, dass die vorab verbuchten Kosten nicht anerkannt werden und sich der steuerliche Gewinn erhöht. Liegen keine gesonderten Aufzeichnungen der Bewirtungsaufwendungen
vor, führt dies zur Versagung des Betriebsausgabenabzugs. Dies ist auch dann der Fall, wenn es sich bei der entsprechenden Bewirtung tatsächlich um eine betrieblich veranlasste Aufwendung handelte (siehe BFH, Urteil vom 13.05.2004 / IV R 47/02, BFH/NV 2004, 1402).
Wie Sie die Bewirtungsaufwendungen in der Buchführung erfassen, ersehen Sie an den nachfolgenden Beispielen. Werden bei der Veranstaltung gleichermaßen Mitarbeiter und Geschäftspartner verköstigt, muss vor der Buchung eine Aufteilung der Kosten erfolgen.
Beispiel:
- Gesamtkosten: 3.010,00 EUR zuzügl. 571,90 EUR Umsatzsteuer
- davon Arbeitnehmerbewirtung: 1.750,00 EUR (100 % abzugsfähig)
- Bewirtung Firmeninhaber & Ehefrau: 210 EUR (100 % abzugsfähig)
- Bewirtung der Geschäftsfreunde: 735,00 EUR (70 % abzugsfähig)
Beispiel 1: 100% abzugsfähig
Anlässlich eines Firmenjubiläums laden Sie Ihre Mitarbeiter in ein Restaurant ein. Die Bewirtungskosten verbuchen Sie folgendermaßen:
					SKR 03

SOLL:

4140 (Freiwillige soziale Aufwendungen, lohnsteuerfrei) = 1.750,00 EUR

4900 (Sonstige betriebliche Aufwendungen) = 210,00 EUR

1576 (Abziehbare Vorsteuer 19 %) = 372,40 EUR

HABEN:

1200 (Bank) = 2.332,40 EUR

SKR 04

SOLL:

6130 (Freiwillige soziale Aufwendungen, lohnsteuerfrei) = 1.750,00 EUR

6300 (Sonstige betriebliche Aufwendungen) = 210,00 EUR

1406 (Abziehbare Vorsteuer 19 %) = 372,40 EUR

HABEN:

1800 (Bank) = 2.332,40 EUR
Beispiel 2: 70% abzugsfähig
Die Bewirtung von Geschäftspartnern ist zu 70 % abzugsfähig, Sie buchen:
					SKR 03

SOLL:

4650 (Bewirtungskosten) = 735,00 EUR

4654 (Nicht abzugsfähige Bewirtungskosten) = 315,00 EUR

1576 (Abziehbare Vorsteuer 19 %) = 199,50 EUR

HABEN:

1200 (Bank) = 1.249,50 EUR

SKR 04

SOLL:

6640 (Bewirtungskosten) = 735,00 EUR

6644 (Nicht abzugsfähige Bewirtungskosten) = 315,00 EUR

1406 (Abziehbare Vorsteuer 19 %) = 199,50 EUR

HABEN:

1800 (Bank) = 1.249,50 EUR
Wann liegt keine Bewirtung vor?
In folgenden Fällen werden keine Bewirtungskosten gebucht, diese Kosten stellen Betriebskosten dar.
Werden im Rahmen von geschäftlichen Besprechungen lediglich in geringem Umfang Aufwendungen gewährt (Gebäck, kleine Snacks, Tee, Kaffee, etc.), gilt dies als normale Geste der Höflichkeit und nicht als Bewirtung. Die Höhe der Aufwendungen spielt diesbezüglich keine Rolle. Auch Verpflegungskosten, die in Verbindung mit einer Leistung abgerechnet werden, gelten nicht als Bewirtungskosten. Wenn beispielsweise ein Seminarleiter zusätzlich zu seinem Honorar Fahrt- und Verpflegungskosten abrechnet, können die letztgenannten Kosten nicht als Bewirtungskosten betrachtet werden.
Bei Kunden, Händlern oder auf Messen durchgeführte Warenverkostungen gelten grundsätzlich nicht als Bewirtungskosten, wenn der Werbecharakter und der Verkauf der präsentierten Produkte im Vordergrund stehen. Händler oder Produzenten können die Aufwendungen für Produkt- und Warenverkostungen im Rahmen von Verkaufsveranstaltungen vollständig als Betriebsausgaben abziehen, sofern ausschließlich das angebotene Produkt und kleinere Aufmerksamkeiten wie Brot bei einer Weinprobe gereicht werden.
Bewirtungskosten Arbeitnehmer – als Werbungskosten absetzen
Unter bestimmten Voraussetzungen können auch Arbeitnehmer (Außendienstmitarbeiter, etc.) Bewirtungsaufwendungen steuermindernd zu 70 % als Werbungskosten ansetzen, wenn sie im Rahmen ihrer Tätigkeit Kosten für die Bewirtung von Kunden übernehmen. Grundsätzlich gelten hier identische Vorschriften wie bei geschäftlich veranlassten Aufwendungen. Dies ist jedoch nur möglich, wenn der Steuerpflichtige ein erfolgs- sowie umsatzabhängiges Gehalt bezieht (siehe Finanzgericht Düsseldorf, Urteil vom 26.11.2002, 14 K 657/00 E).
Bei einer Feier aus besonderem beruflichem Anlass, etwa einem Dienstjubiläum oder einer Pensionierung, können Bewirtungskosten als Werbungskosten abzugsfähig sein. Entscheidend ist die Gesamtwürdigung des Einzelfalls, insbesondere der Anlass der Feier, der Gästekreis und die berufliche Veranlassung. Private Gäste können gegen eine ausschließlich berufliche Veranlassung sprechen (siehe BFH-Urteil vom 1.2.2007, VI R 25/03 und BFH-Urteil vom 11.1.2007, VI R 52/03).
Wann sind Bewirtungskosten nicht abzugsfähig?
Findet eine geschäftlich veranlasste Bewirtung in der Privatwohnung des Steuerpflichtigen statt, ist ein Abzug als Betriebsausgaben oder Werbungskosten grundsätzlich ausgeschlossen. Sind Bewirtungsaufwendungen zu mehr als 10 % privat veranlasst, werden sie steuerlich nicht berücksichtigt. Für die Einordnung kommt es jedoch auf den konkreten Einzelfall an, wie die BFH-Rechtsprechung zeigt. Das gilt etwa für Bewirtungsaufwendungen anlässlich eines runden Geburtstags des Firmeninhabers oder eines Dienstjubiläums eines Mitarbeiters. Für die steuerliche Beurteilung sind insbesondere der Veranstaltungsort und der Kreis der eingeladenen Gäste relevant. Anhand dieser Faktoren ist zu prüfen, ob die Aufwendungen betrieblich veranlasst sind oder in private und geschäftliche Anteile aufgeteilt werden können (siehe BFH VI R 52/03 v. 11.1.2007).
Wann sind Bewirtungskosten nicht abzugsfähig?
In welcher Höhe sind Bewirtungskosten pro Person ansetzbar?
Bewirtungskosten für Arbeitnehmer sind je nach Anlass unterschiedlich zu beurteilen. Für betriebliche Feiern gilt: Übersteigen die Aufwendungen je teilnehmendem Arbeitnehmer nicht 110 Euro einschließlich Umsatzsteuer, liegt insoweit kein steuerpflichtiger Arbeitslohn vor. In den Betrag fließen auch die anteiligen Kosten für eine Begleitperson des jeweiligen Arbeitnehmers ein. Bei einem außergewöhnlichen Arbeitseinsatz liegt die Grenze für eine Mahlzeit bei 60 Euro.
Wie oft können Bewirtungskosten angesetzt werden?
Nehmen Arbeitnehmer maximal an zwei betrieblichen Veranstaltungen pro Jahr (Betriebsfeier, Weihnachtsfeier, etc.) teil und übersteigen die Bewirtungsaufwendungen insgesamt nicht den Betrag von 110 EUR, werden die Aufwendungen nicht als steuerpflichtiger Arbeitslohn angesehen.
Für wie viele Personen können Bewirtungskosten maximal angesetzt werden?
Eine Begrenzung hinsichtlich der maximalen Personenzahl gibt es nicht. Geben Sie die Namen aller Teilnehmer an, bei einer größeren Gruppe genügen nähere Angaben zum Personenkreis sowie die jeweilige Anzahl.
Häufige Fragen
Wie zeitnah müssen Bewirtungsaufwendungen verbucht werden?
Bewirtungsaufwendungen müssen zeitnah, einzeln und getrennt von anderen Betriebsausgaben aufgezeichnet werden. Bei buchführungspflichtigen Unternehmen gilt eine Erfassung innerhalb von zehn Tagen nach dem Aufwand nach den Grundsätzen ordnungsmäßiger Buchführung als zeitnah.
Auf welche Konten werden Bewirtungskosten im SKR03 gebucht?
Bei einer geschäftlich veranlassten Bewirtung werden im dargestellten Beispiel 70 Prozent des Nettobetrags auf Konto 4650 und die nicht abzugsfähigen 30 Prozent auf Konto 4654 gebucht. Die abziehbare Vorsteuer wird auf Konto 1576 erfasst; bei Zahlung über das Geschäftskonto erfolgt die Gegenbuchung auf Konto 1200.
Welche Konten gelten für ein Geschäftsessen im SKR04?
Im gezeigten Buchungsbeispiel werden 70 Prozent des Nettobetrags auf Konto 6640 und der nicht abzugsfähige Anteil auf Konto 6644 erfasst. Die Vorsteuer wird auf Konto 1406 gebucht, während bei einer Zahlung vom Geschäftskonto das Konto 1800 angesprochen wird.
Welche Angaben müssen ergänzt werden, bevor Sie einen Bewirtungsbeleg buchen?
Ergänzen Sie bei einer Gaststättenrechnung die Namen der Teilnehmer, den konkreten Anlass, die Höhe der Aufwendungen einschließlich Trinkgeld und Ihre Unterschrift. Die Angaben können auf der Rückseite der Rechnung oder auf einem zugehörigen Beiblatt festgehalten werden und sollten zeitnah erfolgen.
Wie wird Trinkgeld bei einer geschäftlichen Bewirtung nachgewiesen?
Ist das Trinkgeld auf der Gaststättenrechnung ausgewiesen, kann es zusammen mit den übrigen Bewirtungsaufwendungen dokumentiert werden. Fehlt der Betrag auf der Rechnung, sollten Sie sich den Empfang schriftlich quittieren lassen und den Nachweis digital mit dem Bewirtungsbeleg ablegen.
Wie werden Kaffee, Gebäck und kleine Snacks bei einer Besprechung gebucht?
Kleine Aufmerksamkeiten wie Kaffee, Tee, Gebäck oder Snacks gelten bei geschäftlichen Besprechungen in geringem Umfang als übliche Geste der Höflichkeit. Sie werden daher nicht als Bewirtungskosten, sondern als sonstige betriebliche Aufwendungen erfasst.
Fazit:
Für die Geltendmachung der Bewirtungskosten gelten strenge Richtlinien und im Zweifelsfall kann es bei einer Steuerprüfung schnell zu Problemen kommen. Wenden Sie sich vertrauensvoll an die Pandotax Steuerberatung GmbH. Wir helfen Ihnen sehr gerne weiter.
*Hinweis: Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.