
Die Kaufpreisaufteilung trennt den Kaufpreis einer Immobilie in Grund und Boden und Gebäude. Nur der Gebäudeanteil wird abgeschrieben, deshalb beeinflusst die Aufteilung Ihre jährliche AfA über viele Jahre. Maßstab sind die Rechtsprechung des BFH und die Arbeitshilfe des BMF. Gesetzliche Neuregelungen werden derzeit diskutiert.
Wer ein bebautes Grundstück kauft, zahlt einen Gesamtpreis. Steuerlich stecken darin zwei Wirtschaftsgüter: der Grund und Boden, der sich nicht abnutzt, und das Gebäude, das über seine Nutzungsdauer abgeschrieben wird. Je höher der Gebäudeanteil, desto höher die jährliche Abschreibung. Deshalb prüft das Finanzamt die Aufteilung genau und setzt nicht selten einen höheren Bodenanteil an. Dieser Beitrag zeigt, wie die Kaufpreisaufteilung funktioniert, wann die Aufteilung im Kaufvertrag hält, was die Arbeitshilfe des BMF leistet und welche gesetzlichen Neuregelungen diskutiert werden.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Die Kaufpreisaufteilung trennt Grund und Boden vom Gebäude, nur das Gebäude wird abgeschrieben.
- Eine Aufteilung im Kaufvertrag ist grundsätzlich zu berücksichtigen, wenn sie wirtschaftlich haltbar ist.
- Die Arbeitshilfe des BMF ist keine Rechtsnorm, im Streit kann ein Sachverständigengutachten erforderlich sein.
- Ein Gutachten überzeugt durch Methodik, Datengrundlage und konkrete Objektkenntnis.
- 20 Prozentpunkte Gebäudeanteil verändern die jährliche AfA im Beispiel um 4.340 Euro.
- Eine gesetzliche Neuregelung wird diskutiert, die endgültige Fassung bleibt abzuwarten.
Warum die Kaufpreisaufteilung über Ihre Abschreibung entscheidet
Grund und Boden ist nicht abnutzbar und wird deshalb nicht abgeschrieben. Eine AfA gibt es nur auf das Gebäude. Relevant ist die Kaufpreisaufteilung für vermietete Immobilien und für Gebäude im Betriebsvermögen. Bei einer ausschließlich selbst genutzten Wohnung im Privatvermögen kann regelmäßig keine Gebäude-AfA geltend gemacht werden. Die Sätze ergeben sich aus § 7 Abs. 4 EStG:
| Gebäudeart | Lineare AfA pro Jahr |
|---|---|
| Gebäude im Betriebsvermögen, die nicht Wohnzwecken dienen, wenn der Bauantrag nach dem 31. März 1985 gestellt wurde | 3 % |
| Andere Gebäude, insbesondere Wohngebäude, die nach dem 31. Dezember 2022 fertiggestellt wurden | 3 % |
| Andere Gebäude, insbesondere Wohngebäude, die nach dem 31. Dezember 1924 und vor dem 1. Januar 2023 fertiggestellt wurden | 2 % |
| Andere Gebäude, insbesondere Wohngebäude, die vor dem 1. Januar 1925 fertiggestellt wurden | 2,5 % |
Welche AfA-Regel konkret anzuwenden ist, hängt insbesondere von der Gebäudeart, dem Zeitpunkt des Bauantrags beziehungsweise der Fertigstellung und der steuerlichen Nutzung ab. Bei gemischt genutzten Gebäuden kann eine getrennte Betrachtung erforderlich sein.
Ist die tatsächliche Restnutzungsdauer des Gebäudes nachweislich kürzer als die gesetzlich typisierte Nutzungsdauer, kann eine AfA nach der kürzeren tatsächlichen Nutzungsdauer in Betracht kommen (§ 7 Abs. 4 Satz 2 EStG). Erforderlich sind belastbare objektbezogene Nachweise. Das bloße Baujahr oder eine allgemein gehaltene Einschätzung reichen regelmäßig nicht aus.
Anschaffungsnebenkosten wie Grunderwerbsteuer sowie Notar- und Grundbuchkosten gehören grundsätzlich zu den Anschaffungskosten der erworbenen Wirtschaftsgüter. Sie werden regelmäßig im Verhältnis der Kaufpreisanteile auf Grund und Boden, Gebäude und gegebenenfalls weitere mit erworbene Wirtschaftsgüter verteilt. Für gesondert ausgewiesene bewegliche Gegenstände kann eine eigene Zuordnung erforderlich sein. Auch beim Kauf einer vermieteten Eigentumswohnung steckt im Preis ein Anteil am Grundstück. Eine Verschiebung von wenigen Prozentpunkten wirkt damit auf die gesamte Abschreibungsdauer von bis zu 50 Jahren.
Kaufpreisaufteilung im Kaufvertrag: Wann sie steuerlich zählt
Käufer und Verkäufer können im notariellen Kaufvertrag festlegen, welcher Teil des Preises auf Grund und Boden und welcher auf das Gebäude entfällt. Eine im notariellen Kaufvertrag vereinbarte Kaufpreisaufteilung ist grundsätzlich zu berücksichtigen (Bundesfinanzhof, Urteil vom 16. September 2015, IX R 12/14). Dies gilt jedoch nicht, wenn sie nur zum Schein vereinbart wurde, einen Gestaltungsmissbrauch darstellt oder die tatsächlichen Wertverhältnisse in grundsätzlicher Weise verfehlt und wirtschaftlich nicht haltbar ist.
In der Praxis heißt das: Eine Aufteilung, die nur auf eine hohe Abschreibung zielt, hält einer Prüfung oft nicht stand. Eine Aufteilung, die sich auf Bodenrichtwert, Baujahr, Zustand und Ausstattung stützt, ist deutlich belastbarer. Hilfreich sind Unterlagen, die Sie mit dem Kaufvertrag aufbewahren: der aktuelle Bodenrichtwert, Angaben zu Modernisierungen und bei größeren Objekten eine kurze Wertermittlung. Bodenrichtwerte veröffentlichen die Gutachterausschüsse, in Nordrhein-Westfalen über BORIS.NRW.
Für den Verkäufer kann die Aufteilung je nach steuerlicher Situation unterschiedlich relevant sein. Bei einer im Privatvermögen gehaltenen Immobilie kann ein Veräußerungsgewinn nach Ablauf der zehnjährigen Frist des § 23 EStG regelmäßig steuerfrei sein. Das gilt jedoch nicht uneingeschränkt, etwa bei Betriebsvermögen, gewerblichem Grundstückshandel oder besonderen Fallgestaltungen. Innerhalb der Zehnjahresfrist kann die bisher in Anspruch genommene AfA die Ermittlung des steuerpflichtigen Veräußerungsgewinns beeinflussen. Ob die Kaufpreisaufteilung für den Verkäufer steuerlich relevant ist, muss im Einzelfall geprüft werden. Wichtig ist, die Aufteilung vor dem Notartermin zu klären und nicht erst bei der ersten Steuererklärung.
Die Arbeitshilfe des BMF zur Kaufpreisaufteilung
Fehlt eine Aufteilung im Vertrag oder hält das Finanzamt sie für unplausibel, nutzt die Finanzverwaltung die Arbeitshilfe des BMF. Das ist eine Excel-Datei mit Anleitung, die Bodenwert und Gebäudewert typisiert berechnet und daraus das Verhältnis ableitet. Sie steht öffentlich zum Download bereit. Je nach aktueller Version der Arbeitshilfe werden unter anderem Angaben zum Kaufpreis, zur Grundstücksfläche, zum Bodenrichtwert, zur Gebäudeart, zum Baujahr, zur Wohn- oder Nutzfläche sowie zum Ausstattungsstandard abgefragt. Vor einer Verwendung sollte stets die aktuelle Fassung einschließlich der Anleitung geprüft werden. Sie können also selbst nachrechnen, bevor Sie den Kaufvertrag unterschreiben.
Die BMF-Arbeitshilfe ist keine Rechtsnorm und nicht in jedem Einzelfall geeignet, die tatsächlichen Wertverhältnisse zutreffend abzubilden (Bundesfinanzhof, Urteil vom 21. Juli 2020, IX R 26/19). Wird ihr Ergebnis substantiiert bestritten, müssen die tatsächlichen Werte gegebenenfalls durch geeignete Beweismittel ermittelt werden. Im finanzgerichtlichen Verfahren kann hierfür regelmäßig ein Sachverständigengutachten erforderlich sein. Bei hohen Bodenrichtwerten, etwa in Köln oder anderen Großstädten, ergibt die Berechnung schnell einen hohen Bodenanteil. Gerade dann lohnt es sich, das Ergebnis kritisch zu prüfen.
Gutachten: Wann es sich lohnt
Ein Verkehrswertgutachten lohnt sich vor allem, wenn die Arbeitshilfe einen auffällig hohen Bodenanteil ergibt und die Abschreibung dadurch um viele Tausend Euro im Jahr sinken würde. Das Gutachten sollte Bodenwert und Gebäudewert getrennt ausweisen und nach den Verfahren der Immobilienwertermittlungsverordnung erstellt sein. Die Kosten hängen vom Objekt und vom Sachverständigen ab. Stellen Sie sie der zusätzlichen Abschreibung über die gesamte Nutzungsdauer gegenüber. Ein Gutachten kann auch nachträglich sinnvoll sein, wenn das Finanzamt die Aufteilung im Kaufvertrag verwirft.
Die Überzeugungskraft eines Gutachtens hängt von seiner methodischen Qualität, den zugrunde gelegten Daten und der konkreten Objektkenntnis ab. Eine Ortsbesichtigung kann für die Beurteilung von Zustand, Modernisierungen und besonderen Objektmerkmalen erheblich sein. Welche formalen Anforderungen künftig gesetzlich gelten, ist erst nach Abschluss und Verkündung des Gesetzgebungsverfahrens abschließend zu beurteilen.
Geplante Neuregelung der Kaufpreisaufteilung
Für die Kaufpreisaufteilung werden gesetzliche Neuregelungen diskutiert. Ob und in welcher endgültigen Fassung diese in Kraft treten, hängt vom weiteren Gesetzgebungsverfahren und der Verkündung im Bundesgesetzblatt ab. Für bereits abgeschlossene und für künftige Kaufverträge können daher unterschiedliche Rechtslagen maßgeblich sein. Vor einer Vertragsgestaltung sollte die im jeweiligen Zeitpunkt geltende Rechtslage geprüft werden.
Rechenbeispiel: Was 20 Prozentpunkte Gebäudeanteil ausmachen
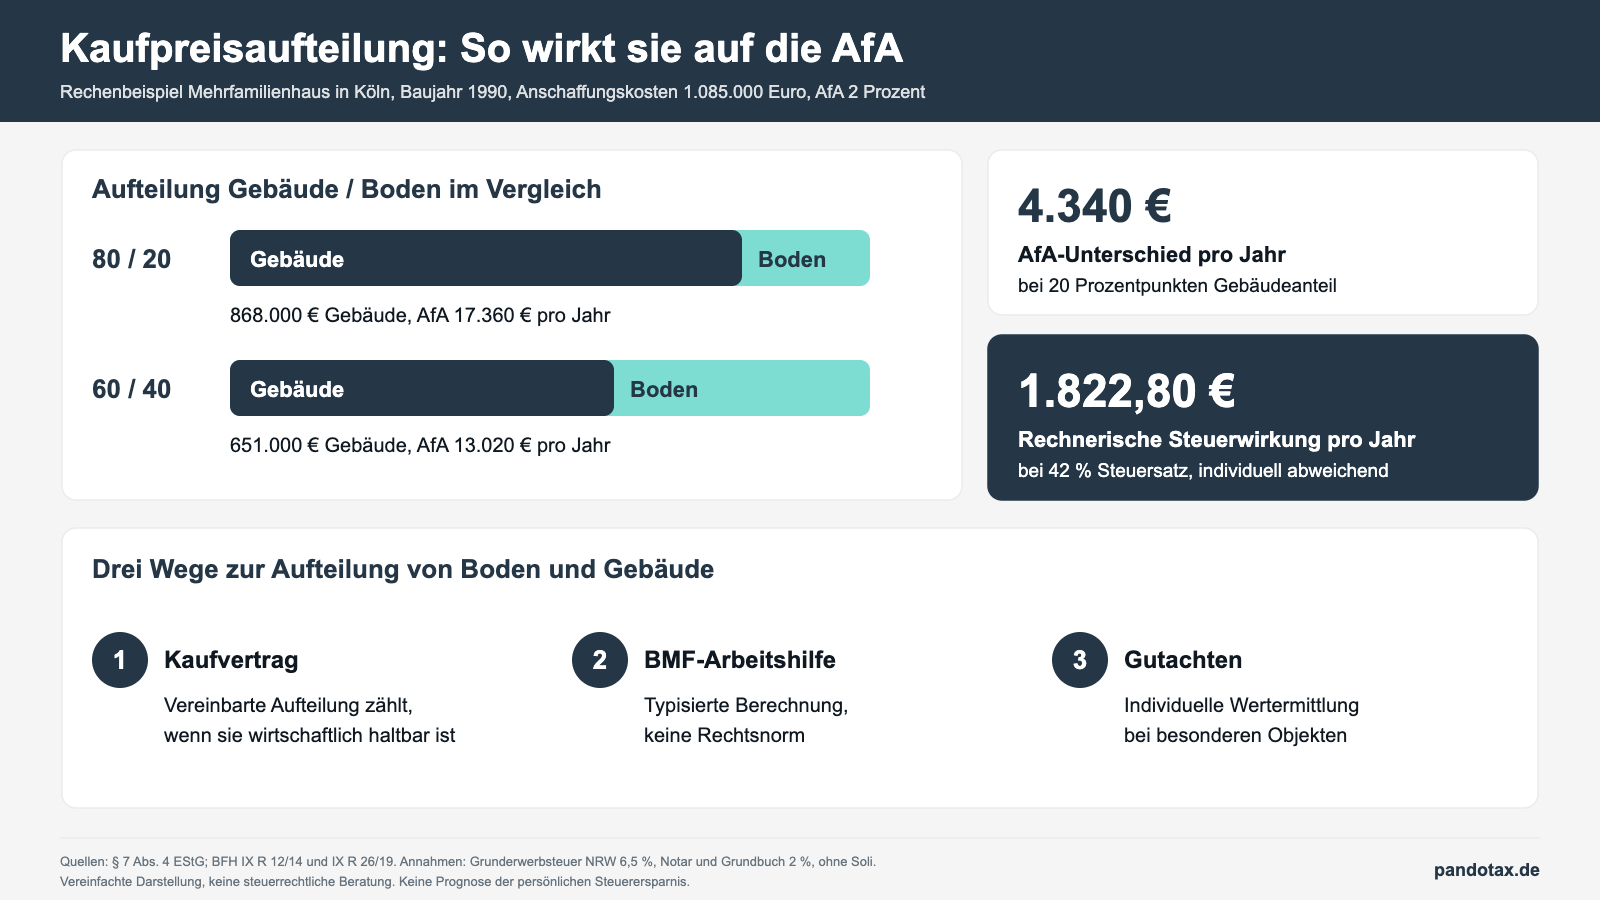
Ein Unternehmer kauft 2027 ein vermietetes Mehrfamilienhaus in Köln, Baujahr 1990, für 1.000.000 Euro. Dazu kommen 6,5 Prozent Grunderwerbsteuer und angenommen 2 Prozent für Notar und Grundbuch, zusammen 85.000 Euro. Die Anschaffungskosten betragen 1.085.000 Euro, die AfA 2 Prozent im Jahr. Angenommen wird ein persönlicher Steuersatz von 42 Prozent, ohne Solidaritätszuschlag und Kirchensteuer.
| Position | Aufteilung 80/20 | Aufteilung 60/40 |
|---|---|---|
| Gebäudeanteil | 80 % | 60 % |
| Anschaffungskosten Gebäude | 868.000 Euro | 651.000 Euro |
| AfA pro Jahr (2 %) | 17.360 Euro | 13.020 Euro |
| Rechnerische Steuerwirkung pro Jahr (42 %) | 7.291,20 Euro | 5.468,40 Euro |
Der Unterschied beträgt 4.340 Euro Abschreibung pro Jahr. Bei einem persönlichen Steuersatz von 42 Prozent entspricht das rechnerisch einer jährlichen Steuerwirkung von 1.822,80 Euro. Die tatsächliche steuerliche Auswirkung hängt von den persönlichen Verhältnissen und der konkreten Einkunftssituation ab.
Die Rechnung veranschaulicht ausschließlich die Auswirkung unterschiedlicher Gebäudeanteile auf die jährliche AfA. Sie ist keine Prognose der persönlichen Steuerersparnis und ersetzt keine Prüfung der tatsächlichen Wertverhältnisse. Welcher Gebäudeanteil bei der Kaufpreisaufteilung für ein konkretes Objekt angemessen ist, hängt vom Objekt ab.
Zum Vergleich ein anderes Objekt: Bei einem nach dem 31. Dezember 2022 fertiggestellten Wohngebäude mit 3 Prozent AfA läge die jährliche AfA-Differenz bei sonst gleichen Zahlen bei 6.510 Euro.
Typische Fehler bei der Kaufpreisaufteilung
- Hoher Gebäudeanteil ohne Unterlagen: Ein sehr hoher Gebäudeanteil kann insbesondere bei hohen Bodenrichtwerten erklärungsbedürftig sein und sollte durch objektbezogene Unterlagen nachvollziehbar belegt werden.
- Falscher Bodenrichtwert: Bodenrichtwerte gelten für eine Zone und einen Stichtag. Ein veralteter Wert oder die Zone nebenan verzerrt das Ergebnis.
- Modernisierungen nicht belegt: Ein umfassend saniertes Altbaugebäude ist mehr wert, als sein Baujahr vermuten lässt. Ohne Rechnungen und Fotos lässt sich das später kaum nachweisen.
- Mitverkaufte Gegenstände vergessen: Eine Einbauküche oder Möbel gehören nicht zum Gebäude. Weisen Sie sie im Vertrag gesondert aus.
- Gutachten ohne Objektkenntnis: Die Überzeugungskraft eines Gutachtens hängt von Methodik, Datengrundlage und konkreter Objektkenntnis ab. Eine Ortsbesichtigung kann für die Beurteilung von Zustand und Modernisierungen erheblich sein.
- Nebenkosten falsch zugeordnet: Anschaffungsnebenkosten werden vollständig dem Gebäude oder vollständig dem Grund und Boden zugeordnet, statt sie im Verhältnis zu verteilen.
Checkliste für den Immobilienkauf
- Bodenrichtwert abrufen: In Nordrhein-Westfalen über BORIS.NRW, sonst beim örtlichen Gutachterausschuss.
- Vorher nachrechnen: Prüfen Sie das Ergebnis der BMF-Arbeitshilfe vor Vertragsschluss.
- Begründete Aufteilung in den Vertrag: Keine Wunschzahl, sondern ein Verhältnis, das Sie mit Unterlagen belegen können.
- Unterlagen sammeln: Baujahr, Modernisierungen, Ausstattung und Wohnfläche dokumentieren.
- Gutachten einplanen: Bei großer Abweichung einen qualifizierten Sachverständigen mit Ortsbesichtigung beauftragen.
- Modernisierungen planen: Übersteigen Aufwendungen für Instandsetzungs- und Modernisierungsmaßnahmen innerhalb von drei Jahren nach Anschaffung ohne Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes, sind sie grundsätzlich nicht sofort abziehbar, sondern über die AfA zu berücksichtigen (§ 6 Abs. 1 Nr. 1a EStG). Ausnahmen und Abgrenzungsfragen sind im Einzelfall möglich. Mehr im Beitrag zu anschaffungsnahen Herstellungskosten.
Für Baudenkmale gelten zusätzlich erhöhte Abschreibungen. Auch dort ist die Aufteilung zwischen Boden und Gebäude die Grundlage, mehr dazu in unserem Beitrag zur Denkmal-AfA.
FAQ zur Kaufpreisaufteilung
Was ist eine Kaufpreisaufteilung?
Die Kaufpreisaufteilung teilt den Gesamtkaufpreis einer Immobilie auf Grund und Boden und Gebäude auf. Nur der Gebäudeanteil kann abgeschrieben werden, der Bodenanteil nicht.
Muss das Finanzamt die Aufteilung im Kaufvertrag übernehmen?
Eine im notariellen Kaufvertrag vereinbarte Aufteilung ist grundsätzlich zu berücksichtigen (BFH, IX R 12/14). Das gilt nicht, wenn sie nur zum Schein vereinbart wurde, einen Gestaltungsmissbrauch darstellt oder die tatsächlichen Wertverhältnisse in grundsätzlicher Weise verfehlt und wirtschaftlich nicht haltbar ist.
Ist die Arbeitshilfe des BMF verbindlich?
Nein. Sie ist ein Hilfsmittel der Finanzverwaltung. Nach dem BFH (IX R 26/19) gewährleistet sie nicht in jedem Fall eine Aufteilung nach den realen Werten. Im Streitfall kann ein Sachverständigengutachten erforderlich sein, damit das Finanzgericht die tatsächlichen Wertverhältnisse feststellen kann.
Welche Anforderungen gelten für ein Gutachten?
Die Überzeugungskraft eines Gutachtens hängt von seiner methodischen Qualität, den zugrunde gelegten Daten und der konkreten Objektkenntnis ab. Eine Ortsbesichtigung kann für die Beurteilung von Zustand, Modernisierungen und besonderen Objektmerkmalen erheblich sein. Welche formalen Anforderungen künftig gesetzlich gelten, ist erst nach Abschluss und Verkündung des Gesetzgebungsverfahrens abschließend zu beurteilen.
Ist eine gesetzliche Neuregelung der Kaufpreisaufteilung geplant?
Für die Kaufpreisaufteilung werden gesetzliche Neuregelungen diskutiert. Ob und in welcher endgültigen Fassung diese in Kraft treten, hängt vom weiteren Gesetzgebungsverfahren und der Verkündung im Bundesgesetzblatt ab. Vor einer Vertragsgestaltung sollte die im jeweiligen Zeitpunkt geltende Rechtslage geprüft werden.
Fazit
Die Kaufpreisaufteilung kann die Höhe der jährlichen Gebäude-AfA und damit die steuerliche Wirkung eines Immobilienerwerbs über viele Jahre beeinflussen. Wer die Aufteilung vor Vertragsschluss durchrechnet und begründet im Vertrag festhält, schafft eine bessere Grundlage für die steuerliche Einordnung und kann spätere Rückfragen des Finanzamts reduzieren. Bei besonderen Objekten oder erheblichen Abweichungen von typisierten Ergebnissen kann eine individuelle Wertermittlung sinnvoll sein. Mehr zu unserer Beratung finden Sie auf der Seite Steuerberater für Immobilien.
Sie planen einen Immobilienkauf und möchten die Kaufpreisaufteilung vorher prüfen lassen? Vereinbaren Sie ein Kennenlerngespräch mit unserem Team in Köln-Kalk.
Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Über den Autor: Dirk Wendl ist Steuerberater und Geschäftsführer der Pandotax Steuerberatung GmbH in Köln-Kalk. Seine Schwerpunkte sind internationales Steuerrecht, E-Commerce-Besteuerung und die steuerliche Gestaltung von GmbH-Strukturen.