
Sonderbetriebsvermögen betrifft Wirtschaftsgüter, die einem Mitunternehmer persönlich gehören, aber in einem besonderen Zusammenhang mit seiner gewerblichen oder freiberuflichen Personengesellschaft stehen. Sie dienen dem Betrieb der Gesellschaft (SBV I) oder stärken die Beteiligung des Gesellschafters (SBV II). Steuerlich werden diese Wirtschaftsgüter dem Betriebsvermögen der Mitunternehmerschaft zugerechnet.
Das ist besonders relevant, wenn Gesellschafter einer GmbH & Co. KG ihrer Gesellschaft eine Halle, ein Bürogebäude, Maschinen, Patente oder Darlehen zur Verfügung stellen. Zivilrechtlich bleibt das Wirtschaftsgut Eigentum des Gesellschafters. Steuerlich kann es dennoch Betriebsvermögen sein. Das beeinflusst unter anderem die laufende Besteuerung, die Gewerbesteuer sowie die Folgen bei Verkauf, Schenkung, Erbfall und Umstrukturierungen. Dieser Artikel zeigt, was zum Sonderbetriebsvermögen gehört, wie es besteuert wird, wo die typischen Steuerfallen liegen und was Sie als Gesellschafter regelmäßig prüfen sollten.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Sonderbetriebsvermögen gehört zivilrechtlich dem Gesellschafter, wird steuerlich aber im Zusammenhang mit der Mitunternehmerschaft erfasst.
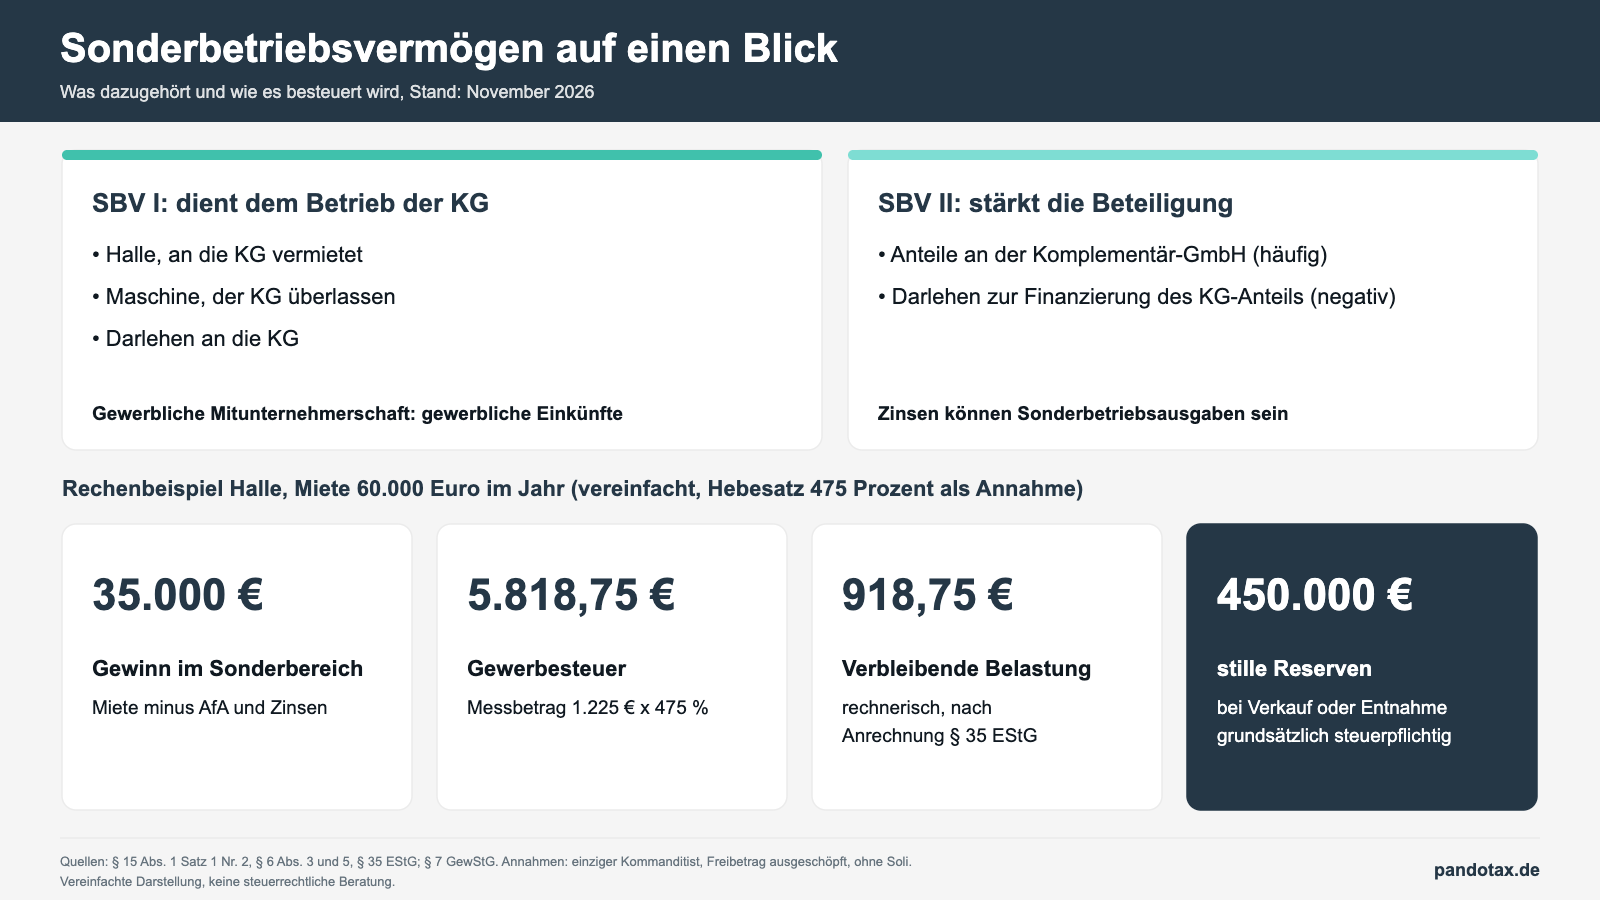
- Sonderbetriebsvermögen I dient unmittelbar dem Betrieb der Personengesellschaft, etwa eine an die KG vermietete Halle.
- Sonderbetriebsvermögen II dient dazu, die Beteiligung des Gesellschafters zu begründen oder zu stärken.
- Bei gewerblichen Mitunternehmerschaften gehören Mieten, Zinsen und andere Sondervergütungen grundsätzlich zu den gewerblichen Einkünften.
- Stille Reserven können bei Veräußerung oder Entnahme steuerpflichtig werden, auch wenn das Wirtschaftsgut schon lange dem Gesellschafter gehört.
- Bei Schenkung, Erbfall und Umstrukturierungen muss das Sonderbetriebsvermögen von Anfang an mitgeplant werden.
Was ist Sonderbetriebsvermögen?
Gesellschafter einer gewerblichen Personengesellschaft können steuerlich Mitunternehmer sein. Zu ihren gewerblichen Einkünften gehören nicht nur die Gewinnanteile aus der Gesellschaft. Auch Vergütungen, die ein Mitunternehmer von der Gesellschaft für seine Tätigkeit, für die Hingabe von Darlehen oder für die Überlassung von Wirtschaftsgütern erhält, gehören grundsätzlich dazu (§ 15 Abs. 1 Satz 1 Nr. 2 EStG).
Das Betriebsvermögen einer Mitunternehmerschaft umfasst daher regelmäßig zwei Bereiche: das Gesellschaftsvermögen der Personengesellschaft und das Sonderbetriebsvermögen der einzelnen Mitunternehmer.
Sonderbetriebsvermögen I
Zum Sonderbetriebsvermögen I gehören Wirtschaftsgüter, die unmittelbar dem Betrieb der Mitunternehmerschaft dienen. Ein klassisches Beispiel ist eine Halle, die dem Gesellschafter gehört und an seine KG vermietet wird. Auch eine Darlehensforderung eines Gesellschafters gegen die Mitunternehmerschaft ist regelmäßig Sonderbetriebsvermögen I.
Sonderbetriebsvermögen II
Zum Sonderbetriebsvermögen II gehören Wirtschaftsgüter, die die Beteiligung eines Gesellschafters an der Mitunternehmerschaft begründen oder stärken. Bei einer GmbH & Co. KG können beispielsweise Anteile eines Kommanditisten an der Komplementär-GmbH Sonderbetriebsvermögen II sein. Das gilt insbesondere, wenn die GmbH im Wesentlichen Komplementär- und Geschäftsführungsfunktionen für die KG wahrnimmt und die Beteiligung an der GmbH die Mitunternehmerstellung in der KG stärkt. Die genaue Einordnung hängt vom Einzelfall ab.
Auch Verbindlichkeiten zur Finanzierung eines Mitunternehmeranteils können negatives Sonderbetriebsvermögen II bilden. Die darauf entfallenden Zinsen können Sonderbetriebsausgaben sein.
Notwendiges und gewillkürtes Sonderbetriebsvermögen
- Notwendig: Notwendiges Sonderbetriebsvermögen liegt vor, wenn ein Wirtschaftsgut dem Betrieb der Mitunternehmerschaft unmittelbar dient oder die Beteiligung des Gesellschafters unmittelbar stärkt. Ein Wahlrecht besteht dann nicht.
- Gewillkürt: Gewillkürtes Sonderbetriebsvermögen kann vorliegen, wenn ein Wirtschaftsgut objektiv geeignet ist, den Betrieb oder die Beteiligung zu fördern, und der Gesellschafter es erkennbar diesem Zweck widmet. Die Zuordnung muss eindeutig und zeitnah dokumentiert werden. Bei bilanzierenden Mitunternehmerschaften erfolgt dies regelmäßig durch die Aufnahme in die Sonderbilanz. Die Voraussetzungen sollten im Einzelfall geprüft werden.
| Wirtschaftsgut des Gesellschafters | Mögliche Einordnung | Steuerliche Folge |
|---|---|---|
| Halle oder Bürogebäude, an die KG vermietet | Sonderbetriebsvermögen I | Die Miete ist grundsätzlich Sondervergütung. |
| Maschine oder Fahrzeug, der KG zur Nutzung überlassen | Sonderbetriebsvermögen I | Das Nutzungsentgelt ist grundsätzlich Sondervergütung. |
| Darlehensforderung gegen die KG | Sonderbetriebsvermögen I | Die Zinsen sind grundsätzlich Sondervergütung. |
| Anteile an der Komplementär-GmbH | häufig Sonderbetriebsvermögen II | Erträge aus der Beteiligung sind im Sonderbereich zu erfassen. |
| Darlehen zur Finanzierung des KG-Anteils | negatives Sonderbetriebsvermögen II | Zinsen können Sonderbetriebsausgaben sein. |
Vermietet ein Gesellschafter ein Grundstück dagegen unmittelbar an eine GmbH, liegt dadurch nicht automatisch Sonderbetriebsvermögen bei einer Personengesellschaft vor. Unter bestimmten Voraussetzungen kann jedoch eine Betriebsaufspaltung entstehen. Dafür müssen insbesondere eine sachliche und eine personelle Verflechtung vorliegen.
Wie Sonderbetriebsvermögen besteuert wird
Für die steuerliche Gewinnermittlung werden für betroffene Gesellschafter Sonderbilanzen und Sonder-Gewinn- und Verlustrechnungen berücksichtigt. Dort werden die Wirtschaftsgüter des Sonderbetriebsvermögens, Sondervergütungen und Sonderbetriebsausgaben erfasst. Dazu zählen beispielsweise Abschreibungen, Schuldzinsen, Grundstückskosten oder Versicherungsbeiträge. Der Gewinn aus dem Gesellschaftsbereich und aus den Sonderbereichen wird im Rahmen der gesonderten und einheitlichen Feststellung ermittelt (§ 180 Abs. 1 Satz 1 Nr. 2 Buchstabe a AO). Welche Kosten Sie als Gesellschafter abziehen können, zeigt unser Ratgeber zu Sonderbetriebsausgaben.
Daraus ergeben sich insbesondere drei Folgen:
- Gewerbliche Einkünfte statt Vermietungseinkünfte: Bei einer gewerblichen Mitunternehmerschaft ist die Miete für eine an die KG überlassene Halle grundsätzlich keine Einkunft aus Vermietung und Verpachtung. Sie gehört zum gewerblichen Ergebnis des Mitunternehmers.
- Gewerbesteuer: Sondervergütungen gehören bei gewerblichen Mitunternehmerschaften grundsätzlich zum Gewerbeertrag (§ 7 GewStG). Die Gewerbesteuer schuldet die Gesellschaft. Natürliche Personen können die Gewerbesteuer unter den gesetzlichen Voraussetzungen bis zum Vierfachen des auf sie entfallenden Gewerbesteuer-Messbetrags auf ihre Einkommensteuer anrechnen (§ 35 EStG). Die einkommensteuerliche Anrechnung richtet sich grundsätzlich nach dem allgemeinen Gewinnverteilungsschlüssel (§ 35 Abs. 2 EStG). Die wirtschaftliche Belastung durch Sondervergütungen sollte daher im Gesellschaftsvertrag geregelt werden.
- Stille Reserven: Bei einer Veräußerung oder Entnahme des Sonderbetriebsvermögens werden stille Reserven grundsätzlich aufgedeckt und versteuert. Für bestimmte Übertragungen können Buchwertregelungen gelten. Diese setzen jedoch eine sorgfältige Prüfung voraus.
| Merkmal | Grundstück im Privatvermögen | Grundstück im Sonderbetriebsvermögen |
|---|---|---|
| Einkunftsart bei Vermietung | Vermietung und Verpachtung | Bei gewerblicher Mitunternehmerschaft: gewerbliche Einkünfte |
| Gewerbesteuer | grundsätzlich nein | grundsätzlich ja, mit möglicher Anrechnung nach § 35 EStG |
| Verkauf nach mehr als zehn Jahren | regelmäßig steuerfrei, wenn die Voraussetzungen des § 23 EStG erfüllt sind | grundsätzlich steuerpflichtig |
| Schenkung oder Erbfall | regelmäßig keine unmittelbare Einkommensteuer allein durch den Übergang, Erbschaft- oder Schenkungsteuer möglich | Buchwertfortführung nur unter gesetzlichen Voraussetzungen, Gestaltung im Einzelfall prüfen |
Rechenbeispiel: Halle im Sonderbetriebsvermögen
Gesellschafter A ist alleiniger Kommanditist der A GmbH & Co. KG. Die Komplementär-GmbH ist nicht am Gewinn beteiligt. A hat vor 15 Jahren eine Halle gekauft und vermietet sie für 60.000 Euro jährlich an die KG. Die Halle gehört damit zu seinem Sonderbetriebsvermögen I. Für das Beispiel gelten folgende Annahmen:
- Hebesatz: 475 Prozent
- Steuermesszahl: 3,5 Prozent
- Der Gewerbesteuer-Freibetrag ist durch weitere Gewinne der KG bereits ausgeschöpft.
- A kann die Gewerbesteuer vollständig auf seine Einkommensteuer anrechnen.
- Solidaritätszuschlag und Kirchensteuer bleiben unberücksichtigt.
| Position | Betrag |
|---|---|
| Miete von der KG | 60.000 Euro |
| Abschreibung der Halle | minus 15.000 Euro |
| Schuldzinsen für die Halle | minus 10.000 Euro |
| Gewinn im Sonderbereich | 35.000 Euro |
| Gewerbesteuer-Messbetrag: 35.000 Euro x 3,5 % | 1.225 Euro |
| Gewerbesteuer: 1.225 Euro x 475 % | 5.818,75 Euro |
| Einkommensteuer-Anrechnung: 1.225 Euro x 4,0 | minus 4.900 Euro |
| Rechnerische verbleibende Belastung | 918,75 Euro |
Unter den Annahmen des Beispiels verbleibt damit rechnerisch eine Gewerbesteuerbelastung von 918,75 Euro.
Entscheidend können allerdings die stillen Reserven sein: Steht die Halle mit 250.000 Euro in der Sonderbilanz, beträgt ihr tatsächlicher Wert aber 700.000 Euro, liegen stille Reserven von 450.000 Euro vor. Verkauft A die Halle, kann dieser Betrag grundsätzlich als gewerblicher Gewinn steuerpflichtig werden. Bei einer gewerblichen Mitunternehmerschaft kann zusätzlich Gewerbesteuer entstehen.
Eine steueraufschiebende Gestaltung kommt nur unter besonderen gesetzlichen Voraussetzungen in Betracht. Bei der Veräußerung bestimmter Anlagegüter kann beispielsweise eine Rücklage nach § 6b EStG relevant sein. Voraussetzung sind jedoch unter anderem die gesetzlichen Anforderungen an das veräußerte Wirtschaftsgut und die spätere Reinvestition.
Würde die Halle durch eine Nachfolgegestaltung aus dem Sonderbetriebsvermögen ins Privatvermögen überführt, kann dies eine steuerpflichtige Entnahme auslösen. Das kann dazu führen, dass stille Reserven versteuert werden, obwohl kein Kaufpreis zufließt.
Wo Sonderbetriebsvermögen zur Steuerfalle wird
Schenkung des KG-Anteils
Wird ein Mitunternehmeranteil unentgeltlich übertragen, etwa im Rahmen einer vorweggenommenen Erbfolge, kann eine Buchwertfortführung nach § 6 Abs. 3 EStG möglich sein. Wesentliche Betriebsgrundlagen des Sonderbetriebsvermögens müssen dabei grundsätzlich mitübertragen werden. Unter den Voraussetzungen des § 6 Abs. 3 Satz 2 EStG kann eine Buchwertfortführung auch möglich sein, wenn wesentliche Wirtschaftsgüter zurückbehalten werden, aber weiterhin Betriebsvermögen derselben Mitunternehmerschaft bleiben.
In diesem Fall gelten zusätzliche Voraussetzungen. Der Rechtsnachfolger darf den übernommenen Mitunternehmeranteil insbesondere für mindestens fünf Jahre weder veräußern noch aufgeben. Führt die Gestaltung dagegen dazu, dass zurückbehaltenes Sonderbetriebsvermögen ins Privatvermögen übergeht, können stille Reserven aufgedeckt werden.
Erbfall und Nachfolgeklausel
Der Gesellschaftsvertrag regelt, wer den Gesellschaftsanteil erhält. Das Sonderbetriebsvermögen richtet sich dagegen zivilrechtlich nach Testament oder gesetzlicher Erbfolge. Erhält ein Kind den KG-Anteil, während die zum Sonderbetriebsvermögen gehörende Halle auf mehrere Miterben übergeht, kann dies steuerlich problematisch sein. Soweit das Wirtschaftsgut nicht mehr dem Sonderbetriebsvermögen des Mitunternehmers zugeordnet werden kann, kann eine steuerpflichtige Entnahme drohen.
Gesellschaftsvertrag, Testament und Eigentumsverhältnisse am Sonderbetriebsvermögen sollten deshalb aufeinander abgestimmt werden. Mehr dazu in unserem Beitrag zur Unternehmensnachfolge und zur Erbschaftsteuer auf Betriebsvermögen.
Verkauf des Mitunternehmeranteils
Der Gewinn aus der Veräußerung eines gesamten Mitunternehmeranteils kann unter den gesetzlichen Voraussetzungen tariflich begünstigt sein. Ab Vollendung des 55. Lebensjahres oder bei dauernder Berufsunfähigkeit kann einmalig ein Freibetrag von 45.000 Euro in Betracht kommen. Der Freibetrag vermindert sich um den Betrag, um den der Veräußerungsgewinn 136.000 Euro übersteigt (§ 16 Abs. 4 EStG).
Außerdem kann auf Antrag ein ermäßigter Steuersatz nach § 34 Abs. 3 EStG gelten. Dieser beträgt 56 Prozent des durchschnittlichen Steuersatzes, mindestens jedoch 14 Prozent. Die Begünstigung ist grundsätzlich nur einmal im Leben möglich und gilt nur bis zu einem Veräußerungsgewinn von 5 Millionen Euro.
Voraussetzung ist regelmäßig, dass alle wesentlichen Betriebsgrundlagen einschließlich des wesentlichen Sonderbetriebsvermögens in einem einheitlichen Vorgang mitveräußert oder steuerlich zutreffend behandelt werden. Ob diese Voraussetzungen erfüllt sind, ist vor einer Veräußerung im Einzelfall zu prüfen.
Übertragung einzelner Wirtschaftsgüter
Einzelne Wirtschaftsgüter können unter bestimmten Voraussetzungen zwischen Gesellschaftsvermögen und Sonderbetriebsvermögen zum Buchwert übertragen werden (§ 6 Abs. 5 Satz 3 EStG). Die Regelung ist komplex. Insbesondere sind folgende Punkte zu prüfen:
- die genaue Übertragungsrichtung,
- die Beteiligungsverhältnisse der Gesellschafter,
- eine mögliche Beteiligung von Körperschaften am übernehmenden Betriebsvermögen,
- die Sperrfrist bei gesetzlich erfassten Übertragungen und
- die Zuordnung späterer Veräußerungs- oder Entnahmegewinne über Ergänzungsbilanzen.
Wird das übertragene Wirtschaftsgut innerhalb der Sperrfrist veräußert oder entnommen, kann rückwirkend ein Teilwertansatz ausgelöst werden. Das gilt nicht, wenn die bis zur Übertragung entstandenen stillen Reserven durch eine Ergänzungsbilanz dem übertragenden Gesellschafter zugeordnet worden sind. Die Sperrfrist endet drei Jahre nach Abgabe der Steuererklärung des Übertragenden für das Jahr der Übertragung (§ 6 Abs. 5 Satz 4 EStG).
Bei einer GmbH & Co. KG ist zusätzlich zu prüfen, ob durch die Übertragung ein Anteil einer Körperschaft am Wirtschaftsgut begründet oder erhöht wird. Auch dies kann einen Buchwertansatz ausschließen (§ 6 Abs. 5 Satz 5 EStG).
Option zur Körperschaftsteuer
Eine Personenhandelsgesellschaft kann unter den Voraussetzungen des § 1a KStG zur Körperschaftsbesteuerung optieren. Steuerlich wird der Übergang grundsätzlich als fiktiver Formwechsel behandelt. Vor einer Option muss vorhandenes Sonderbetriebsvermögen sorgfältig geprüft werden. Wesentliche Betriebsgrundlagen, etwa eine an die KG vermietete Halle, können für eine Buchwertfortführung von entscheidender Bedeutung sein. Für Beteiligungen an der Komplementär-GmbH enthält das Optionsmodell eine besondere gesetzliche Regelung.
Ob eine Option zur Körperschaftsteuer sinnvoll ist, hängt insbesondere von der Ertragssituation, der geplanten Gewinnverwendung, den privaten Entnahmen, dem Sonderbetriebsvermögen und der langfristigen Unternehmensplanung ab. Einen Überblick gibt unser Rechtsformvergleich.
Checkliste für Gesellschafter einer GmbH & Co. KG
- Erfassen Sie alle Wirtschaftsgüter in Ihrem persönlichen Eigentum, die von der Gesellschaft genutzt werden.
- Prüfen Sie Darlehen an die Gesellschaft und Finanzierungen Ihres KG-Anteils.
- Gleichen Sie Sonderbilanz und tatsächliche Verhältnisse regelmäßig ab.
- Erfassen Sie Sonderbetriebsausgaben vollständig, etwa Abschreibungen, Schuldzinsen und Grundstückskosten.
- Prüfen Sie die Einordnung von Anteilen an der Komplementär-GmbH. Grundlagen zur Rechtsform finden Sie in unserem Beitrag zur GmbH & Co. KG.
- Stimmen Sie Gesellschaftsvertrag, Testament und Eigentumsverhältnisse am Sonderbetriebsvermögen aufeinander ab.
- Planen Sie Schenkungen, Verkäufe, Einbringungen und eine Option zur Körperschaftsteuer nur nach vorheriger steuerlicher Prüfung.
- Behalten Sie Sperrfristen im Blick, insbesondere die Fünfjahresfrist bei bestimmten Übertragungen nach § 6 Abs. 3 EStG und die Sperrfrist bei gesetzlich erfassten Übertragungen nach § 6 Abs. 5 EStG.
FAQ zum Sonderbetriebsvermögen
Was gehört zum Sonderbetriebsvermögen?
Zum Sonderbetriebsvermögen gehören Wirtschaftsgüter, die einem Mitunternehmer persönlich gehören und dem Betrieb der Personengesellschaft dienen oder seine Beteiligung an der Gesellschaft stärken. Typische Beispiele sind an die Gesellschaft vermietete Grundstücke, überlassene Maschinen, Darlehensforderungen gegen die Gesellschaft und Beteiligungen an der Komplementär-GmbH.
Was ist der Unterschied zwischen Sonderbetriebsvermögen I und II?
Sonderbetriebsvermögen I dient unmittelbar dem Betrieb der Gesellschaft. Ein Beispiel ist eine Halle, die ein Gesellschafter an seine KG vermietet. Sonderbetriebsvermögen II dient dazu, die Beteiligung des Gesellschafters an der Personengesellschaft zu begründen oder zu stärken. Dazu können beispielsweise Anteile an der Komplementär-GmbH oder Finanzierungen des Mitunternehmeranteils gehören.
Gibt es Sonderbetriebsvermögen auch bei einer GbR?
Ja. Sonderbetriebsvermögen kann auch bei einer gewerblichen oder freiberuflichen GbR vorliegen, wenn ihre Gesellschafter Mitunternehmer sind. Für freiberufliche Personengesellschaften gelten die Grundsätze entsprechend (§ 18 Abs. 4 Satz 2 EStG). Bei einer rein vermögensverwaltenden GbR liegt regelmäßig kein Sonderbetriebsvermögen im einkommensteuerlichen Sinn vor, weil keine gewerblichen oder freiberuflichen Mitunternehmereinkünfte erzielt werden.
Ist ein an die KG vermietetes Grundstück immer Sonderbetriebsvermögen?
Ein Grundstück, das ein Gesellschafter seiner KG zur betrieblichen Nutzung überlässt, ist regelmäßig notwendiges Sonderbetriebsvermögen I. Ob dies im Einzelfall gilt, hängt von der konkreten Nutzung und der betrieblichen Funktion des Grundstücks ab. Auch wenn das Grundstück bislang nicht in einer Sonderbilanz erfasst wurde, kann es steuerlich Sonderbetriebsvermögen sein. Eine fehlende Erfassung verhindert die steuerliche Einordnung nicht.
Was passiert mit dem Sonderbetriebsvermögen, wenn Sie Ihren KG-Anteil verschenken?
Werden Mitunternehmeranteil und wesentliches Sonderbetriebsvermögen zusammen übertragen, kann eine Buchwertfortführung möglich sein. Wird wesentliches Sonderbetriebsvermögen zurückbehalten, sind die Voraussetzungen des § 6 Abs. 3 EStG besonders sorgfältig zu prüfen. Geht das zurückbehaltene Wirtschaftsgut ins Privatvermögen über, können stille Reserven steuerpflichtig werden. Eine Übertragung sollte daher vorab steuerlich strukturiert werden.
Fazit
Sonderbetriebsvermögen entsteht häufig, ohne dass Gesellschafter die steuerlichen Folgen sofort erkennen. Wer seiner Personengesellschaft ein Grundstück, Maschinen oder Darlehen überlässt, sollte die Zuordnung zum Sonderbetriebsvermögen frühzeitig prüfen.
Im laufenden Betrieb stehen meist die zutreffende Gewinnermittlung, die Gewerbesteuer und die Erfassung von Sonderbetriebsausgaben im Vordergrund. Besondere Risiken bestehen bei Verkauf, Schenkung, Erbfall, Umstrukturierung und der Option zur Körperschaftsteuer. Eine frühzeitige Abstimmung von Sonderbilanz, Gesellschaftsvertrag, Testament und Übertragungsplanung kann steuerliche Risiken frühzeitig sichtbar machen und Fehlgestaltungen vorbeugen.
Sie möchten Ihr Sonderbetriebsvermögen prüfen lassen oder eine Übertragung planen? Vereinbaren Sie ein Kennenlerngespräch mit unserem Team in Köln-Kalk.
Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Über den Autor: Dirk Wendl ist Steuerberater und Geschäftsführer der Pandotax Steuerberatung GmbH in Köln-Kalk. Seine Schwerpunkte sind internationales Steuerrecht, E-Commerce-Besteuerung und die steuerliche Gestaltung von GmbH-Strukturen.