
Die 6b-Rücklage nach § 6b EStG erlaubt bilanzierenden Unternehmen, den Gewinn aus dem Verkauf von Grund und Boden, Gebäuden oder Binnenschiffen nicht sofort zu versteuern. Der Gewinn wird auf ein Ersatzwirtschaftsgut übertragen oder in eine Rücklage eingestellt, die nach vier Jahren, bei Neubauten nach sechs Jahren, verbraucht sein muss. Sonst fallen 6 Prozent Gewinnzuschlag je Wirtschaftsjahr an.
Wer 2026 ein Betriebsgrundstück oder eine Gewerbeimmobilie verkauft hat, entscheidet im Jahresabschluss 2026, ob der Veräußerungsgewinn sofort versteuert oder auf eine Reinvestition übertragen wird. Bei langjährig gehaltenen Immobilien sind die stillen Reserven oft siebenstellig, eine GmbH in Köln zahlt darauf rund 32,5 Prozent Körperschaft- und Gewerbesteuer. Dieser Artikel erklärt Voraussetzungen, Fristen und die Neuerung für Anteilsverkäufe, mit Rechenbeispiel und Checkliste.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Die 6b-Rücklage stundet die Steuer auf Gewinne aus Grund und Boden, land- und forstwirtschaftlichem Aufwuchs, Gebäuden und Binnenschiffen.
- Begünstigt sind nur Wirtschaftsgüter mit sechs Jahren Zugehörigkeit zum inländischen Anlagevermögen.
- Die Reinvestition muss binnen vier Jahren erfolgen, bei Neubauten binnen sechs Jahren.
- Wird die Rücklage ohne Reinvestition aufgelöst, erhöht sich der Gewinn um 6 Prozent des aufgelösten Betrags je vollem Wirtschaftsjahr.
- Nicht verbrauchte Rücklagen aus 2022 sind bei Kalenderjahr grundsätzlich zum 31. Dezember 2026 aufzulösen, außer bei rechtzeitig begonnenem Neubau oder einer Sonderfrist.
- Einzelunternehmer und natürliche Personen als Mitunternehmer übertragen Anteilsgewinne bis 2 Mio. Euro, bei Kalenderjahr erst ab 2027.
Was ist eine 6b-Rücklage?
Verkauft ein Unternehmen ein Wirtschaftsgut des Anlagevermögens über dem Buchwert, entsteht ein Veräußerungsgewinn: der Veräußerungspreis nach Abzug der Veräußerungskosten abzüglich des Buchwerts (§ 6b Abs. 2 EStG). Diese stillen Reserven sind grundsätzlich im Jahr des Verkaufs zu versteuern. § 6b EStG bietet zwei Wege, die Besteuerung aufzuschieben:
- Direkter Abzug: Der Gewinn wird von den Anschaffungs- oder Herstellungskosten eines Ersatzwirtschaftsguts abgezogen, das im Wirtschaftsjahr der Veräußerung oder im vorangegangenen Wirtschaftsjahr angeschafft oder hergestellt wurde (§ 6b Abs. 1 EStG).
- Reinvestitionsrücklage: Steht die Ersatzinvestition noch aus, bildet das Unternehmen im Wirtschaftsjahr der Veräußerung eine gewinnmindernde Rücklage und überträgt sie später auf das Ersatzwirtschaftsgut (§ 6b Abs. 3 EStG).
Die 6b-Rücklage ist keine Steuerbefreiung, sondern eine Stundung: Das Ersatzwirtschaftsgut wird mit einem niedrigeren Wert angesetzt, die Abschreibungen sinken entsprechend (§ 6b Abs. 6 EStG).
Welche Wirtschaftsgüter begünstigt sind
Begünstigt sind nur bestimmte Wirtschaftsgüter. Wohin der Gewinn übertragen werden darf, hängt davon ab, was verkauft wurde (§ 6b Abs. 1 und 10 EStG):
| Veräußertes Wirtschaftsgut | Übertragung möglich auf |
|---|---|
| Grund und Boden | Grund und Boden, Aufwuchs mit Grund und Boden (Land- und Forstwirtschaft), Gebäude |
| Aufwuchs mit Grund und Boden | Aufwuchs mit Grund und Boden, Gebäude |
| Gebäude | Gebäude, auch Erweiterung, Ausbau und Umbau |
| Binnenschiffe | Binnenschiffe |
| Anteile an Kapitalgesellschaften (nur Einzelunternehmer und natürliche Personen als Mitunternehmer) | Anteile an Kapitalgesellschaften, abnutzbare bewegliche Wirtschaftsgüter, Gebäude |
Maschinen, Fahrzeuge oder Betriebs- und Geschäftsausstattung sind als veräußerte Wirtschaftsgüter nicht begünstigt. Ein Gewinn aus dem Gebäudeteil eines Betriebsgrundstücks lässt sich zudem nur auf Gebäude übertragen, nicht auf Grund und Boden. Die Aufteilung des Kaufpreises auf Grund und Boden und Gebäude ist deshalb schon im Kaufvertrag wichtig.
Abgrenzung zur Rücklage für Ersatzbeschaffung
Die Rücklage für Ersatzbeschaffung nach R 6.6 der Einkommensteuer-Richtlinien setzt ein unfreiwilliges Ausscheiden voraus, etwa durch Brand oder Enteignung gegen Entschädigung. Bei einem freiwilligen Verkauf greift allein § 6b EStG.
Voraussetzungen der 6b-Rücklage
Für die 6b-Rücklage müssen nach § 6b Abs. 4 Satz 1 EStG alle folgenden Bedingungen erfüllt sein:
- Bilanzierung: Der Gewinn wird durch Betriebsvermögensvergleich nach § 4 Abs. 1 oder § 5 EStG ermittelt. Für Einnahmenüberschussrechner gilt § 6b über § 6c EStG entsprechend.
- Sechs Jahre Vorbesitz: Das veräußerte Wirtschaftsgut gehörte im Zeitpunkt der Veräußerung mindestens sechs Jahre ununterbrochen zum Anlagevermögen einer inländischen Betriebsstätte.
- Inländische Reinvestition: Das Ersatzwirtschaftsgut gehört zum Anlagevermögen einer inländischen Betriebsstätte.
- Steuerpflicht im Inland: Der Veräußerungsgewinn ist im Inland steuerpflichtig.
- Nachweis: Abzug, Bildung und Auflösung der Rücklage sind in der Buchführung nachvollziehbar.
Die Rücklage wird nur in der Steuerbilanz gebildet, in der Handelsbilanz ist sie nicht vorgesehen. Handels- und Steuerbilanz weichen insoweit voneinander ab.
Reinvestition im EU- oder EWR-Ausland
Wird das Ersatzwirtschaftsgut einer Betriebsstätte in einem anderen EU- oder EWR-Staat zugeordnet, ist keine Rücklage möglich. Stattdessen kann die Steuer auf den Veräußerungsgewinn auf Antrag in fünf gleichen Jahresraten gezahlt werden, wenn die Reinvestition in den gesetzlichen Fristen erfolgt (§ 6b Abs. 2a EStG). Ohne Nachweis der Investition fallen Zinsen entsprechend § 234 AO an.
GmbH und Holding
Für Kapitalgesellschaften gilt § 6b EStG über § 8 Abs. 1 KStG, weil sich die Einkommensermittlung nach dem Einkommensteuergesetz richtet. Da der Gewerbeertrag auf diesem Gewinn aufbaut (§ 7 GewStG), mindert die Rücklage auch die Gewerbesteuer. Die GmbH ist jedoch ein eigenes Steuersubjekt: Sie kann ihre Rücklage nicht auf Wirtschaftsgüter der Holding, einer Schwestergesellschaft oder des Gesellschafters übertragen. Gewinne aus Anteilsverkäufen sind bei einer Kapitalgesellschaft, etwa einer GmbH-Holding, nach § 8b KStG im Ergebnis zu 95 Prozent steuerfrei; § 6b Abs. 10 EStG gilt für sie nicht.
Fristen: Wie lange die 6b-Rücklage bestehen darf
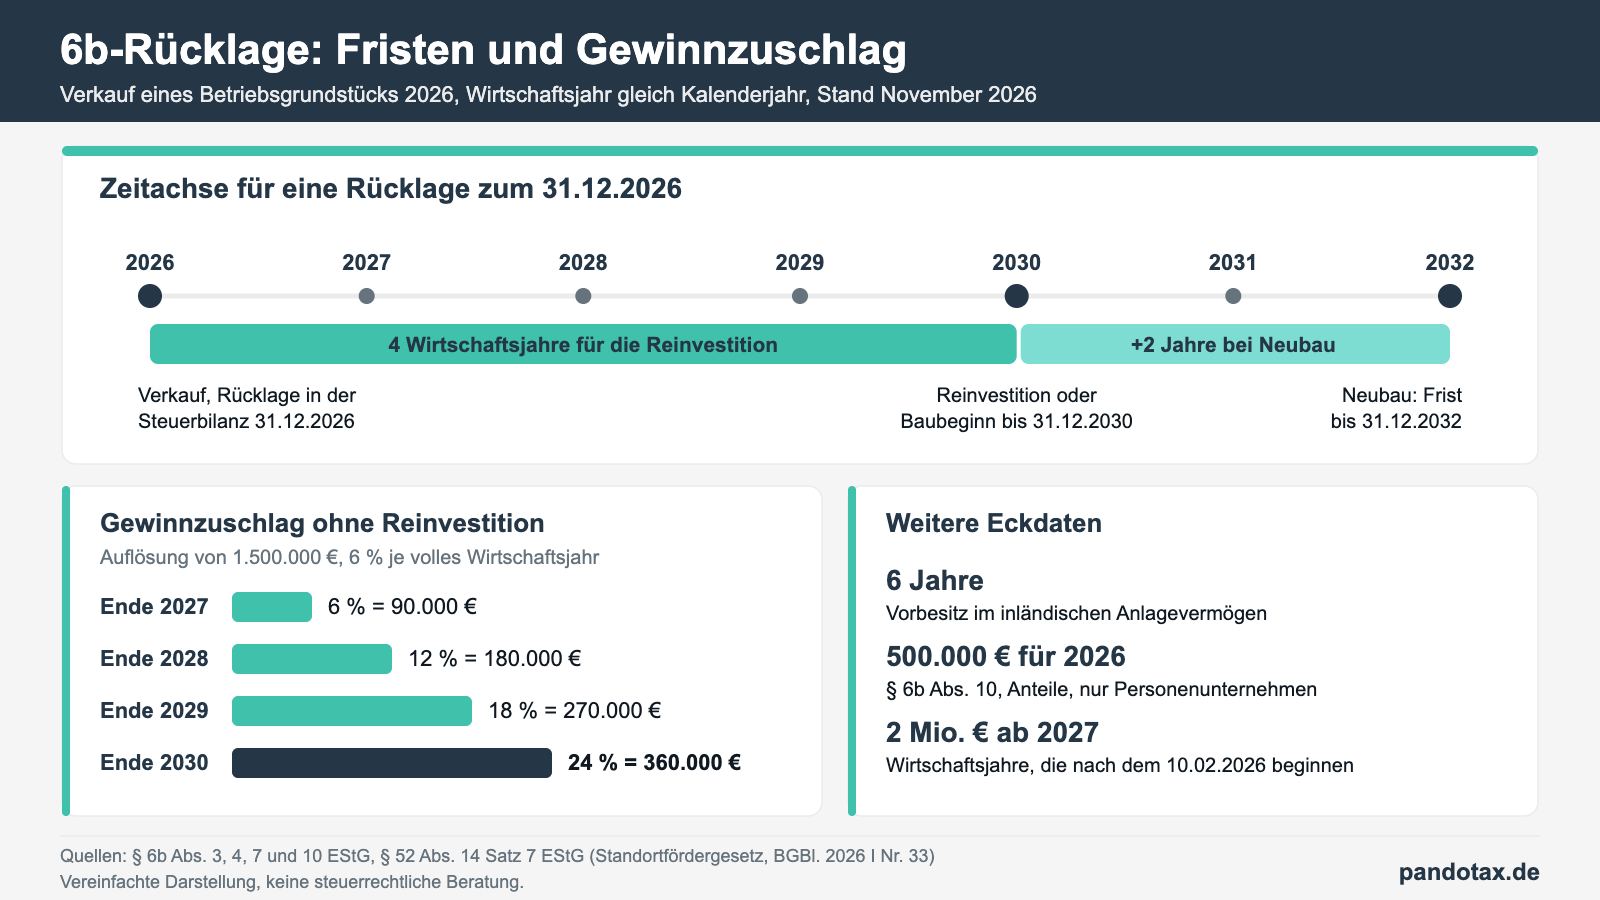
Ist die Rücklage am Schluss des vierten auf ihre Bildung folgenden Wirtschaftsjahres noch vorhanden, muss sie gewinnerhöhend aufgelöst werden (§ 6b Abs. 3 Satz 5 EStG). Bei neu hergestellten Gebäuden verlängert sich die Frist auf sechs Jahre, wenn mit der Herstellung vor Ablauf der Vierjahresfrist begonnen wurde.
| Situation | Frist für die Reinvestition | Rechtsgrundlage |
|---|---|---|
| Regelfall | 4 Wirtschaftsjahre nach Bildung | § 6b Abs. 3 Satz 2 EStG |
| Neubau, Herstellung innerhalb von 4 Jahren begonnen | 6 Wirtschaftsjahre | § 6b Abs. 3 Satz 3 EStG |
| Städtebauliche Sanierungs- oder Entwicklungsmaßnahme mit Bescheinigung | jeweils 3 Jahre länger | § 6b Abs. 8 und 9 EStG |
| Anteilsverkauf, Reinvestition in Anteile oder bewegliche Wirtschaftsgüter | Veräußerungsjahr und 2 folgende Wirtschaftsjahre | § 6b Abs. 10 EStG |
| Anteilsverkauf, Reinvestition in Gebäude | Veräußerungsjahr und 4 folgende Wirtschaftsjahre | § 6b Abs. 10 EStG |
Für eine Rücklage, die zum 31. Dezember 2026 gebildet wird, endet die Vierjahresfrist bei kalenderjahrgleichem Wirtschaftsjahr am 31. Dezember 2030. Beginnt der Neubau bis dahin, verlängert sie sich bis zum 31. Dezember 2032. Rücklagen aus dem Jahresabschluss 2022 sind dagegen zum 31. Dezember 2026 aufzulösen, wenn bis dahin weder reinvestiert noch mit einem Neubau begonnen wurde. Die coronabedingten Fristverlängerungen in § 52 Abs. 14 EStG betrafen nur Rücklagen, die am Schluss eines zwischen dem 1. März 2020 und dem 31. Dezember 2022 endenden Wirtschaftsjahres aufzulösen gewesen wären.
Gewinnzuschlag von 6 Prozent je Jahr
Wird die Rücklage aufgelöst, ohne auf ein Ersatzwirtschaftsgut übertragen zu werden, erhöht sich der Gewinn im Auflösungsjahr für jedes volle Wirtschaftsjahr, in dem die Rücklage bestanden hat, um 6 Prozent des aufgelösten Betrags (§ 6b Abs. 7 EStG). Nach vier Jahren sind das 24 Prozent. Die 6b-Rücklage lohnt sich deshalb nur bei einer realistisch geplanten Reinvestition.
Rechenbeispiel: GmbH verkauft ihr Betriebsgrundstück
Vereinfachtes Beispiel mit diesen Annahmen: Eine GmbH in Köln, Wirtschaftsjahr gleich Kalenderjahr, verkauft im Juni 2026 ein seit 2008 gehaltenes Betriebsgrundstück. Hebesatz 475 Prozent, Messzahl 3,5 Prozent, Körperschaftsteuer nach § 23 KStG (2026: 15 Prozent, 2030: 12 Prozent), Solidaritätszuschlag 5,5 Prozent. Hinzurechnungen und Kürzungen bleiben außer Betracht.
| Position | Betrag |
|---|---|
| Veräußerungspreis nach Veräußerungskosten | 2.700.000 € |
| Buchwert Grund und Boden und Gebäude | 1.200.000 € |
| Veräußerungsgewinn (Grund und Boden 1.200.000 €, Gebäude 300.000 €) | 1.500.000 € |
| Körperschaftsteuer 15 % | 225.000 € |
| Solidaritätszuschlag 5,5 % | 12.375 € |
| Gewerbesteuer (3,5 % × 475 %) | 249.375 € |
| Steuer bei Sofortversteuerung 2026 | 486.750 € |
Fall A, Reinvestition: Die GmbH bildet im Jahresabschluss 2026 eine 6b-Rücklage über 1.500.000 Euro und zahlt 2026 keine Steuer auf den Veräußerungsgewinn. 2028 errichtet sie eine neue Lagerhalle für 2.000.000 Euro. Die Rücklage wird auf die Halle übertragen, Bemessungsgrundlage der Abschreibung sind nur noch 500.000 Euro. Die stillen Reserven werden über die geringeren Abschreibungen während der Nutzungsdauer nachversteuert.
Fall B, keine Reinvestition: Die GmbH investiert nicht. Die Rücklage ist zum 31. Dezember 2030 aufzulösen, zuzüglich Gewinnzuschlag. Bei einer früheren Auflösung fällt der Zuschlag geringer aus:
| Auflösung zum | Volle Wirtschaftsjahre | Gewinnzuschlag | Zu versteuern |
|---|---|---|---|
| 31.12.2027 | 1 | 90.000 € | 1.590.000 € |
| 31.12.2028 | 2 | 180.000 € | 1.680.000 € |
| 31.12.2029 | 3 | 270.000 € | 1.770.000 € |
| 31.12.2030 | 4 | 360.000 € | 1.860.000 € |
Bei Auflösung 2030 beträgt die Steuer 1.860.000 Euro × 29,285 Prozent = 544.701 Euro, also 57.951 Euro mehr als bei Sofortversteuerung 2026. Ohne die Senkung des Körperschaftsteuersatzes auf 12 Prozent im Jahr 2030 läge die Mehrbelastung bei 116.820 Euro.
§ 6b Abs. 10: Verkauf von Anteilen an Kapitalgesellschaften
Einzelunternehmer und Personengesellschaften können nach § 6b Abs. 10 EStG auch Gewinne aus dem Verkauf von Anteilen an Kapitalgesellschaften übertragen, die zum Betriebsvermögen gehören. Für Körperschaften gilt Absatz 10 nicht. Bei einer Personengesellschaft wird das für jeden Mitunternehmer gesondert geprüft: Begünstigt ist nur der Teil des Gewinns, der auf natürliche Personen entfällt. Für eine beteiligte GmbH gelten stattdessen die Regeln des § 8b KStG. Das Standortfördergesetz vom 4. Februar 2026 (BGBl. 2026 I Nr. 33) hat den Höchstbetrag von 500.000 Euro auf 2.000.000 Euro angehoben. Nach § 52 Abs. 14 Satz 7 EStG gilt der neue Betrag erstmals für Gewinne in Wirtschaftsjahren, die nach dem 10. Februar 2026 beginnen. Bei kalenderjahrgleichem Wirtschaftsjahr greift er damit erst für Verkäufe ab 2027.
Übertragen werden kann auf neue Anteile an Kapitalgesellschaften und abnutzbare bewegliche Wirtschaftsgüter, die im Veräußerungsjahr oder in den zwei folgenden Wirtschaftsjahren angeschafft werden, oder auf Gebäude innerhalb von vier Jahren. Bei Übertragung auf Gebäude oder bewegliche Wirtschaftsgüter ist nur der nach dem Teileinkünfteverfahren steuerpflichtige Teil des Gewinns abziehbar, bei neuen Anteilen der volle Gewinn. Wer einen Unternehmensverkauf plant, sollte den Verkaufszeitpunkt mit dem Wirtschaftsjahr abstimmen.
Checkliste: 6b-Rücklage im Jahresabschluss 2026
Diese Punkte sollten vor der Aufstellung des Jahresabschlusses geklärt sein:
- Verkäufe 2026 erfassen: Veräußerungspreis, Veräußerungskosten und Buchwert je Wirtschaftsgut ermitteln, bei Immobilien getrennt nach Grund und Boden und Gebäude.
- Sechsjahresfrist prüfen: Für jedes veräußerte Wirtschaftsgut sechs Jahre ununterbrochene Zugehörigkeit zum Anlagevermögen nachweisen.
- Investitionen 2025 und 2026 sichten: Begünstigte Wirtschaftsgüter, die im Veräußerungsjahr oder im Vorjahr angeschafft oder hergestellt wurden, erlauben den direkten Abzug ohne Rücklage.
- Reinvestition planen: Für eine Rücklage zum 31. Dezember 2026 muss bis Ende 2030 reinvestiert oder mit einem Neubau begonnen werden.
- Bestehende Rücklagen prüfen: Rücklagen aus dem Jahresabschluss 2022 sind grundsätzlich zum 31. Dezember 2026 aufzulösen, wenn sie nicht übertragen werden und keine Fristverlängerung greift.
- Anteilsverkäufe timen: Personenunternehmen prüfen, ob ein Verkauf noch unter die 500.000-Euro-Grenze fällt oder im nächsten Wirtschaftsjahr bis 2.000.000 Euro begünstigt ist.
- Weitere Gestaltungen abstimmen: Ob daneben ein Investitionsabzugsbetrag oder andere Maßnahmen, mit denen Sie Steuern sparen im Dezember, in Betracht kommen, sollte im selben Zug geprüft werden.
Für wen sich die 6b-Rücklage lohnt
Typische Fälle sind Standortverlagerungen, bei denen ein altes Betriebsgrundstück verkauft und an anderer Stelle neu gebaut wird. Auch eine Immobilien-GmbH, die Objekte langfristig im Anlagevermögen hält, kann die Rücklage nutzen. Bei gewerblichem Grundstückshandel gehören die Objekte dagegen zum Umlaufvermögen, dann scheidet § 6b EStG aus. Ist keine Ersatzinvestition im Inland absehbar, kostet die Rücklage über den Gewinnzuschlag meist mehr, als die Stundung bringt.
FAQ zur 6b-Rücklage
Können Sie eine 6b-Rücklage auch in einer GmbH bilden?
Ja. Über § 8 Abs. 1 KStG gilt § 6b EStG auch für Kapitalgesellschaften, die Rücklage mindert zugleich die Gewerbesteuer. Übertragen werden kann sie nur auf Wirtschaftsgüter derselben GmbH, nicht auf solche der Holding oder des Gesellschafters. § 6b Abs. 10 EStG gilt für Kapitalgesellschaften nicht.
Was passiert, wenn Sie innerhalb der Frist nicht reinvestieren?
Die Rücklage wird spätestens am Schluss des vierten auf ihre Bildung folgenden Wirtschaftsjahres gewinnerhöhend aufgelöst. Hinzu kommt ein Gewinnzuschlag von 6 Prozent des aufgelösten Betrags je vollem Wirtschaftsjahr, nach vier Jahren also 24 Prozent.
Wann müssen Sie über die 6b-Rücklage entscheiden?
Die Rücklage wird im Wirtschaftsjahr der Veräußerung gebildet, also in der Steuerbilanz dieses Jahres. Für einen Verkauf im Jahr 2026 bei kalenderjahrgleichem Wirtschaftsjahr ist das die Steuerbilanz zum 31. Dezember 2026.
Gilt die 6b-Rücklage auch für Einnahmenüberschussrechner?
Ja, über § 6c EStG. Danach ist § 6b EStG entsprechend anzuwenden, wenn der Gewinn nach § 4 Abs. 3 EStG ermittelt wird. Ausgenommen ist nur die Voraussetzung der Bilanzierung in § 6b Abs. 4 Satz 1 Nr. 1 EStG.
Welche Grenze gilt für Gewinne aus dem Verkauf von Anteilen an Kapitalgesellschaften?
Für Einzelunternehmer und natürliche Personen als Mitunternehmer gilt seit dem Standortfördergesetz ein Höchstbetrag von 2.000.000 Euro, aber erst für Gewinne in Wirtschaftsjahren, die nach dem 10. Februar 2026 beginnen. Für Verkäufe im Kalenderjahr 2026 bleibt es bei 500.000 Euro. Kapitalgesellschaften sind ausgenommen.
Fazit
Die 6b-Rücklage verschiebt die Steuer auf Gewinne aus dem Verkauf von Betriebsimmobilien, bei Personenunternehmen auch aus Anteilsverkäufen. Sie lohnt sich, wenn eine Ersatzinvestition im Inland innerhalb von vier, bei rechtzeitig begonnenen Neubauten sechs Jahren realistisch ist; sonst kostet sie 6 Prozent Gewinnzuschlag je Jahr. Für Investitionen in einer Betriebsstätte im EU- oder EWR-Ausland gilt stattdessen die Ratenzahlung nach § 6b Abs. 2a EStG. Für Verkäufe 2026 fällt die Entscheidung im Jahresabschluss 2026.
Sie haben 2026 ein Betriebsgrundstück oder Anteile verkauft und möchten prüfen, ob sich eine 6b-Rücklage für Sie lohnt? Vereinbaren Sie ein Kennenlerngespräch mit unserem Team in Köln-Kalk.
Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Über den Autor: Dirk Wendl ist Steuerberater und Geschäftsführer der Pandotax Steuerberatung GmbH in Köln-Kalk. Seine Schwerpunkte sind internationales Steuerrecht, E-Commerce-Besteuerung und die steuerliche Gestaltung von GmbH-Strukturen.