Pandotax betreut GmbHs, Gesellschafter-Geschäftsführer und Holding-Strukturen: von der laufenden Buchhaltung über Jahresabschluss und Steuererklärungen bis zur Planung von Gewinnausschüttungen, Geschäftsführergehalt und Beteiligungen. Ihr Ansprechpartner ist Steuerberater Dirk Wendl. Persönlich in Köln-Kalk, digital deutschlandweit.
Wir betreuen inhabergeführte GmbHs und ihre Gesellschafter: Onlinehändler, Dienstleister und Handwerksbetriebe in der Rechtsform der GmbH, Gründer, die ihr Einzelunternehmen in eine GmbH umwandeln, Unternehmer, die über eine Holding Gewinne ansammeln oder mehrere Gesellschaften bündeln wollen, sowie Investoren mit einer Immobilien-GmbH.
Für Ihre GmbH übernehmen wir die laufende Finanzbuchhaltung und Lohnbuchhaltung, den Jahresabschluss nach HGB mit E-Bilanz sowie die Erklärungen zu Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Dazu kommt die Beratung, die bei einer GmbH den Unterschied macht: ein angemessenes Geschäftsführergehalt, fremdübliche Verträge zwischen Gesellschaft und Gesellschafter und der richtige Zeitpunkt für Ausschüttungen.
Bei Holding-Strukturen planen wir mit Ihnen, welche Gesellschaft welche Aufgabe übernimmt, wie Gewinne zwischen den Gesellschaften fließen und ob eine Organschaft sinnvoll ist.
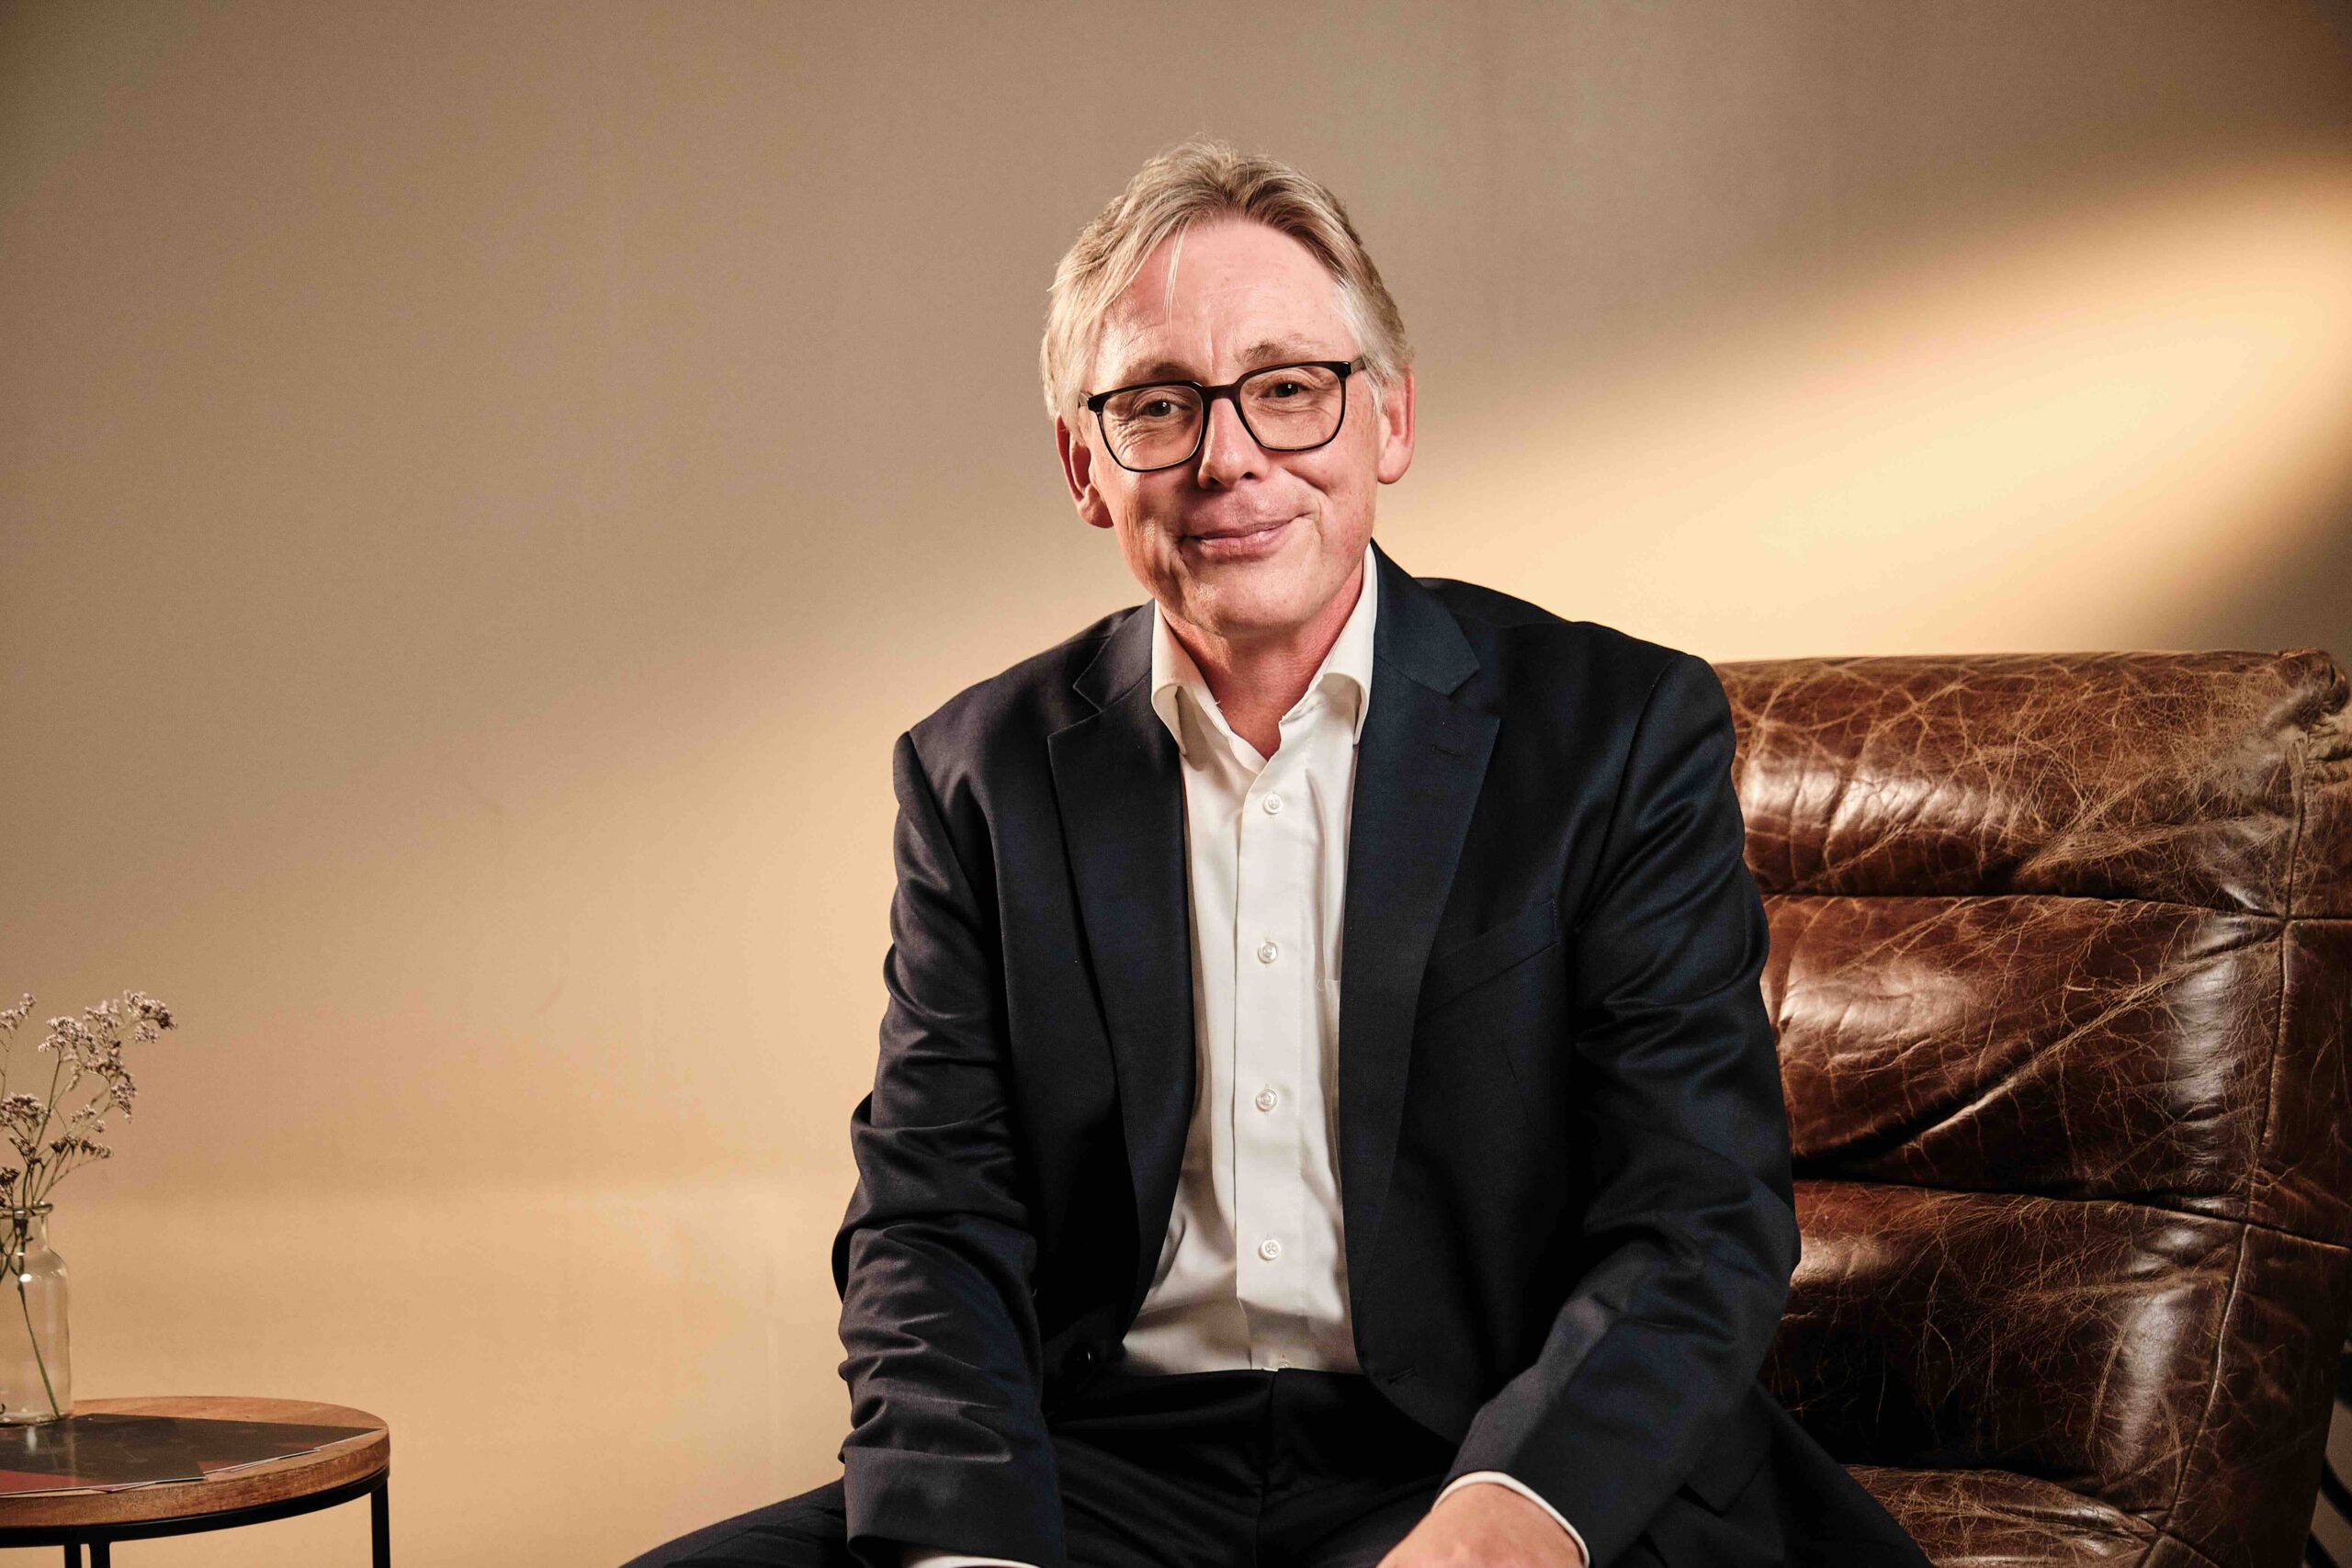
Steuerberater für GmbH und Holding: Dirk Wendl
Laufende Buchhaltung digital über DATEV, Jahresabschluss nach HGB und E-Bilanz für Ihre GmbH und Ihre Holding.
Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer einschließlich Voranmeldungen, fristgerecht und abgestimmt mit Ihrer Liquiditätsplanung.
Wir prüfen, ob sich eine Holding für Sie lohnt, und begleiten Gründung und Einbringung bestehender Anteile. Hält die GmbH Grundbesitz, kann die Einbringung von mindestens 90 Prozent der Anteile Grunderwerbsteuer auslösen (§ 1 Abs. 3 GrEStG). Ablauf und Kosten im Ratgeber Holding GmbH gründen.
Dividenden einer Tochter-GmbH sind in der Holding ab 10 Prozent Beteiligung zu 95 Prozent von der Körperschaftsteuer befreit, ab 15 Prozent auch von der Gewerbesteuer. Gewinne aus dem Verkauf von GmbH-Anteilen sind unabhängig von der Beteiligungshöhe zu 95 Prozent steuerfrei. Wir achten darauf, dass die Voraussetzungen erfüllt sind.
Wir rechnen durch, ob Gewinne ausgeschüttet oder in der GmbH gehalten werden sollten. Mehr im Ratgeber Gewinnausschüttung.
Wir prüfen Gehalt, Tantieme und Pensionszusage auf Angemessenheit, damit das Finanzamt keine verdeckte Gewinnausschüttung annimmt.
Mit einem Gewinnabführungsvertrag über mindestens fünf Jahre lassen sich Gewinne und Verluste von Mutter und Tochter verrechnen. Zusätzlich muss die Mutter vom Beginn des Wirtschaftsjahres der Tochter an die Mehrheit der Stimmrechte halten. Verluste der Tochter aus der Zeit vor dem Vertrag bleiben gesperrt. Wir prüfen, ob sich eine Organschaft für Sie lohnt.
Darlehen, Miet- und Dienstverträge zwischen Ihnen und Ihrer GmbH gestalten wir fremdüblich. Mehr zum Gesellschafterdarlehen.
Eine Holding spielt ihre Vorteile vor allem dann aus, wenn sie steht, bevor große Ausschüttungen anfallen oder Anteile verkauft werden. Schüttet Ihre GmbH an eine Holding aus, sind die Dividenden dort bei einer Beteiligung von mindestens 10 Prozent zu Beginn des Kalenderjahres zu 95 Prozent steuerfrei (§ 8b KStG). Für die Gewerbesteuer gilt eine eigene Grenze von 15 Prozent zu Beginn des Erhebungszeitraums (§ 9 Nr. 2a GewStG). Auch der Gewinn aus dem Verkauf von GmbH-Anteilen bleibt in der Holding unabhängig von der Beteiligungshöhe zu 95 Prozent steuerfrei.
Bestehende Anteile lassen sich auf Antrag steuerneutral in eine Holding einbringen, wenn die Holding danach die Mehrheit der Stimmrechte hält (qualifizierter Anteilstausch, § 21 UmwStG). Verkauft die Holding diese Anteile innerhalb von sieben Jahren, wird der Einbringungsgewinn jedoch rückwirkend bei Ihnen besteuert, gemindert um ein Siebtel für jedes abgelaufene Jahr (§ 22 Abs. 2 UmwStG). Deshalb sprechen wir über die Struktur, bevor ein Verkauf, eine Nachfolge oder eine größere Ausschüttung ansteht.
Wir arbeiten konsequent digital: Belege, Auswertungen und Jahresabschlüsse laufen über DATEV Unternehmen online. So betreuen wir GmbHs in ganz Deutschland genauso wie Unternehmer direkt aus Köln.

Steuerberater Dirk Wendl in Köln-Kalk
Persönlich vor Ort? Selbstverständlich.
Persönliche Termine finden in unserer Kanzlei in Köln-Kalk statt (Barcelona-Allee 1, 51103 Köln). Viele Mandanten kombinieren die digitale Zusammenarbeit im Tagesgeschäft mit einem Strategietermin vor Ort.
Er übernimmt Buchhaltung, Jahresabschluss und die Steuererklärungen der Gesellschaft und berät die Gesellschafter zu Geschäftsführergehalt, Ausschüttungen, Verträgen mit der GmbH und Strukturfragen wie einer Holding.
Die Körperschaftsteuer beträgt bis einschließlich 2027 15 Prozent. Ab 2028 sinkt sie jedes Jahr um einen Prozentpunkt, ab 2032 beträgt sie 10 Prozent (§ 23 KStG). Hinzu kommen 5,5 Prozent Solidaritätszuschlag auf die Körperschaftsteuer und die Gewerbesteuer, deren Höhe vom Hebesatz der Gemeinde abhängt.
Vor allem, wenn Gewinne in der Unternehmensgruppe reinvestiert statt an die Gesellschafter ausgeschüttet werden sollen oder ein Verkauf der GmbH-Anteile absehbar ist. Den Kosten der zusätzlichen Gesellschaft stehen dann deutliche Steuervorteile gegenüber. Wir rechnen das für Ihren Fall durch.
Bei einer Beteiligung von mindestens 10 Prozent zu Beginn des Kalenderjahres gelten 5 Prozent der Dividende als nicht abziehbare Betriebsausgaben (§ 8b Abs. 5 KStG), nur dieser Teil wird besteuert. Liegt die Beteiligung zu Beginn des Erhebungszeitraums bei mindestens 15 Prozent, wird die Dividende auch bei der Gewerbesteuer gekürzt. Effektiv bleiben dann je nach Hebesatz rund 1,5 Prozent Steuern auf die Dividende. Unter 15 Prozent wird die Dividende bei der Gewerbesteuer wieder hinzugerechnet (§ 8 Nr. 5 GewStG), unter 10 Prozent ist sie auch bei der Körperschaftsteuer voll steuerpflichtig. Außerdem muss die Tochter-GmbH Kapitalertragsteuer einbehalten, die die Holding erst über ihre Steuererklärung angerechnet oder erstattet bekommt. Das belastet die Liquidität.
Nein. Persönliche Termine finden in unserer Kanzlei in Köln-Kalk statt, die laufende Zusammenarbeit läuft digital. So betreuen wir Mandanten in ganz Deutschland.
Im Kennenlerngespräch klären wir Ihre Situation: Gesellschaften, Beteiligungen, Gewinne und geplante Schritte. Danach erhalten Sie ein Angebot auf Grundlage der StBVV.
Wir helfen Ihnen, das steuerliche Optimum herauszuholen.
Sie sehen gerade einen Platzhalterinhalt von Chaty. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen