Lebensversicherungen sind ein zentraler Baustein für Altersvorsorge und Hinterbliebenenschutz. In Deutschland bestehen derzeit 87,1 Millionen Verträge bei Lebensversicherungen, Pensionskassen und Pensionsfonds. In den kommenden Jahren werden viele Versicherte eine Auszahlung erhalten. Die zentrale Frage lautet: Wann, wo und wie müssen Lebensversicherungen eigentlich versteuert werden? Kurz gesagt: Für Kapitallebensversicherungen gilt – Altverträge sind häufig steuerfrei; für Verträge ab 2005 greifen neue Regeln, der Ertrag unterliegt der Abgeltungsteuer oder bei Erfüllung bestimmter Voraussetzungen der hälftigen Besteuerung. Leistungen aus Risikolebensversicherungen sind einkommensteuerfrei; je nach Bezugsberechtigung kann jedoch Erbschaftsteuer anfallen. In diesem Beitrag erklären wir die Besteuerung verständlich und geben praxisnahe Tipps zur Steueroptimierung – zum Beispiel durch Nutzung des Sparer-Pauschbetrags.
Inhaltsverzeichnis
Das Wichtigste zur Besteuerung der Lebensversicherung
- Risikolebensversicherungen dienen ausschließlich der Absicherung von Angehörigen.
- Die Auszahlung ist von Risikolebensversicherungen ist steuerfrei, es kann lediglich Erbschaftssteuer erhoben werden, sobald die Freibeträge überschritten werden.
- Kapitallebensversicherungen, die vor 2005 abgeschlossen wurden, sind in der Regel steuerfrei, sobald die Auszahlung als Einmalzahlung erfolgt.
- Bei Kapitallebensversicherungen, die ab 2005 abgeschlossen wurden, sind in der Regel auf den Ertrag Steuern zu zahlen.
- Werden die Leistungen aus einer Lebensversicherung monatlich als Rente ausgezahlt, sind diese Zahlungen stets zu versteuern, egal, wann die Versicherung abgeschlossen wurde.
Welche Arten von Lebensversicherungen gibt es – Kapital- oder Risikolebensversicherung?
Kapitallebensversicherung
Eine Kapitallebensversicherung verbindet Altersvorsorge mit Todesfallschutz: Hinterbliebene sind abgesichert, parallel wächst ein Kapitalstock für später. Die Auszahlung der Lebensversicherung kann als monatliche Rente oder als Einmalzahlung erfolgen – und genau diese Auszahlungsform ist für die Besteuerung der Lebensversicherung entscheidend. Je nach Vertragskonstellation kann die Auszahlung steuerfrei bleiben oder steuerpflichtig sein.
Risikolebensversicherung
Die Risikolebensversicherung ist ein reiner Todesfallschutz zur Absicherung der Hinterbliebenen. Verstirbt die versicherte Person während der Laufzeit, erhält die bezugsberechtigte Person die vereinbarte Versicherungssumme. Erlebt die versicherte Person das Vertragsende, endet der Vertrag ohne Auszahlung. Steuerlich gilt: Die Auszahlung im Todesfall ist in der Regel nicht einkommensteuerpflichtig; je nach Konstellation kann jedoch Erbschaftsteuer anfallen.
Eine Risikolebensversicherung ist meist günstiger als eine Kapitallebensversicherung und eignet sich, um heranwachsende Kinder oder Immobilienkredite abzusichern. Mit der Auszahlung lassen sich z. B. Kredite tilgen oder die Ausbildung der Kinder finanzieren. Häufig wird eine feste Laufzeit gewählt (etwa bis die Kinder volljährig sind oder der Kredit getilgt ist). Tipp: Bei Paaren kann eine Über-Kreuz-Versicherung sinnvoll sein, um die steuerliche Behandlung im Erbfall zu optimieren.
Wann ist eine Lebensversicherung steuerfrei?
Es hängt sowohl von der Art der Versicherung, von der Art der Auszahlung als auch vom Zeitpunkt des Abschlusses der Versicherung ab, ob eine Lebensversicherung versteuert werden muss oder nicht. Wir werden hier erläutern, wann welche Lebensversicherung versteuert werden muss.
Wann muss eine Kapitallebensversicherung versteuert werden?
Bei der Kapitallebensversicherung spielt der Zeitpunkt des Abschlusses der Versicherung die größte Rolle bei der Frage, ob die Auszahlungen versteuert werden müssen oder nicht. Maßgeblich ist hier das auf dem Versicherungsschein angegebene Datum!
Lebensversicherung ab 2005 abgeschlossen
Für Lebensversicherungen, die ab dem 1.1.2005 abgeschlossen wurden, gilt: Erträge sind zu versteuern – bei Einmalauszahlung ebenso wie bei Rentenzahlung. Besteuert wird jedoch nur der Ertrag (Auszahlung minus eingezahlte Beiträge). Erfüllt der Vertrag eine Mindestlaufzeit von 12 Jahren und erfolgt die Auszahlung nach Vollendung des 62. Lebensjahres, ist in der Regel nur die Hälfte der Erträge mit dem persönlichen Steuersatz zu versteuern; andernfalls greift die Abgeltungsteuer auf Kapitalerträge. So funktioniert die Besteuerung der Lebensversicherung nach 2005.
Lebensversicherung bis 31.12.2004 abgeschlossen
Lebensversicherungen, die vor 2005 abgeschlossen wurden, sind grundsätzlich steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind: typischerweise eine Mindestlaufzeit (z. B. 12 Jahre), laufende Beitragszahlung über mehrere Jahre, ein angemessener Todesfallschutz und keine schädlichen Vertragsänderungen. Erfüllt der Altvertrag diese Bedingungen, bleibt die Auszahlung der Lebensversicherung steuerfrei.
- Der Vertrag läuft über mindestens 12 Jahre.
- Der erste Beitrag wurde bis spätestens 31.03.2005 bezahlt für diese Versicherung.
- Der Versicherte hat auf diesen Vertrag mindestens 5 Jahre lang Beiträge gezahlt.
- Die Ablaufleistung wird komplett als Einmalzahlung ausbezahlt.
Nur wenn alle Bedingungen erfüllt sind, ist die Auszahlung steuerfrei, ansonsten ist der komplette Ertrag (nicht die komplette Auszahlung!) zu versteuern.
| Vertrag | Voraussetzung | Besteuerung des Ertrags |
|---|---|---|
| Abschluss vor 2005 (Altvertrag) | Laufzeit ≥ 12 Jahre, laufende Beitragszahlung erfüllt | steuerfrei |
| Abschluss ab 2005 | Auszahlung vor Alter 62* und/oder Laufzeit < 12 Jahre | voller Ertrag, 25 % Abgeltungsteuer |
| Abschluss ab 2005 | Laufzeit ≥ 12 Jahre UND Auszahlung nach Alter 62* | nur 50 % des Ertrags, mit persönlichem Steuersatz |
Rechenbeispiel
Vertrag ab 2005, Laufzeit 15 Jahre, Auszahlung mit 63 Jahren.
Eingezahlte Beiträge 40.000 €, Auszahlung 60.000 € → Ertrag = 20.000 €.
Beide Bedingungen erfüllt → nur 50 % (= 10.000 €) steuerpflichtig, mit persönlichem Steuersatz (z. B. 30 %) → 3.000 € Steuer.
Gegenprobe – Auszahlung schon mit 55: voller Ertrag 20.000 € × 25 % Abgeltungsteuer = 5.000 € Steuer.
Risikolebensversicherung: Wann fällt Steuer an – Einkommen- oder Erbschaftsteuer?
Eine Risikolebensversicherung ist im Todesfall nicht zu versteuern. Allerdings kann auf den Betrag Erbschaftsteuer anfallen, falls die Freibeträge überschritten werden. Dies lässt sich vermeiden, wenn Risikolebensversicherungen „über Kreuz“ abgeschlossen werden: Der Versicherungsnehmer schließt die Police auf das Leben des Partners ab – und umgekehrt. Im Todesfall wird die Leistung dann direkt an den Partner ausgezahlt; dadurch fällt regelmäßig keine Erbschaftsteuer an. Beachten Sie den Aspekt der Erbschaftsteuer unbedingt vor Abschluss einer Versicherung. Besonders wichtig ist dies bei unverheirateten Paaren, für die deutlich geringere Freibeträge im Erbfall gelten als für Verheiratete.
Wie viel Steuern zahle ich auf meine Lebensversicherung?
Grundsätzlich greift bei Lebensversicherungen die nachgelagerte Versteuerung – Steuern fallen erst bei Auszahlung an. Besteuert wird dabei nur der Ertrag, nicht die gesamte Auszahlung (Ertrag = Auszahlung minus eingezahlte Beiträge). Die steuerliche Behandlung ist u. a. im Alterseinkünftegesetz geregelt. Bei Kapitalauszahlungen nach 2005 fällt in der Regel Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und ggf. Kirchensteuer an; bei Rentenzahlungen wird der Ertragsanteil mit dem persönlichen Steuersatz besteuert. Die Steuer führt der Versicherer typischerweise direkt an das Finanzamt ab; prüfen Sie zusätzlich Ihren Sparerfreibetrag (Freistellungsauftrag).
Steuern bei einmaliger Auszahlung
Wird bei Kapitallebensversicherungen die Leistung als Einmalzahlung ausgezahlt, wird automatisch Abgeltungssteuer bei der Auszahlung einbehalten, sobald die Versicherung ab 2005 abgeschlossen wurde. Bei der Einkommenssteuererklärung kann eventuell zu viel gezahlte Abgeltungssteuer geltend gemacht werden. Es gibt einen Freibetrag von 1.000 Euro (ab 2023) pro Jahr und Person.
Es besteht die Möglichkeit, dass nur die Hälfte des Ertrages versteuert werden muss. Dazu müssen die folgenden Voraussetzungen erfüllt sein:
- Die Vertragslaufzeit beträgt mindestens 12 Jahre. Die Versicherungssumme wird erst nach Ablauf des 60. Lebensjahres ausbezahlt.
- Für Neuverträge ab 2012 gilt: Auszahlung erst nach Ablauf des 62. Lebensjahres.
- Die Todesfallleistung umfasste mindestens 50% der Beitragsleistung (diese Regelung betrifft nur Verträge, die nach dem 31.03.2009 abgeschlossen wurden).
- Die Ablaufleistung wird komplett in einem Betrag ausbezahlt.
In diesem Fall ist statt Abgeltungssteuer der persönliche Einkommensteuersatz auf den halben Ertrag zu zahlen. Treffen die Voraussetzungen allerdings nicht zu, ist der komplette Ertrag in Form von Abgeltungssteuer zu versteuern.
Lebensversicherungen, die vor dem 31.12.2004 abgeschlossen wurden, können in der Regel steuerfrei ausgezahlt werden, sobald der Vertrag mindestens 12 Jahre Laufzeit hatte, der erste Beitrag bis spätestens 31.03.2005 gezahlt wurde und der Versicherte mindestens 5 Jahre lang Beiträge für diese Versicherung gezahlt hat. Falls diese Voraussetzungen nicht zutreffen, ist der komplette Ertrag zu versteuern.
Steuern bei Auszahlung als Rente
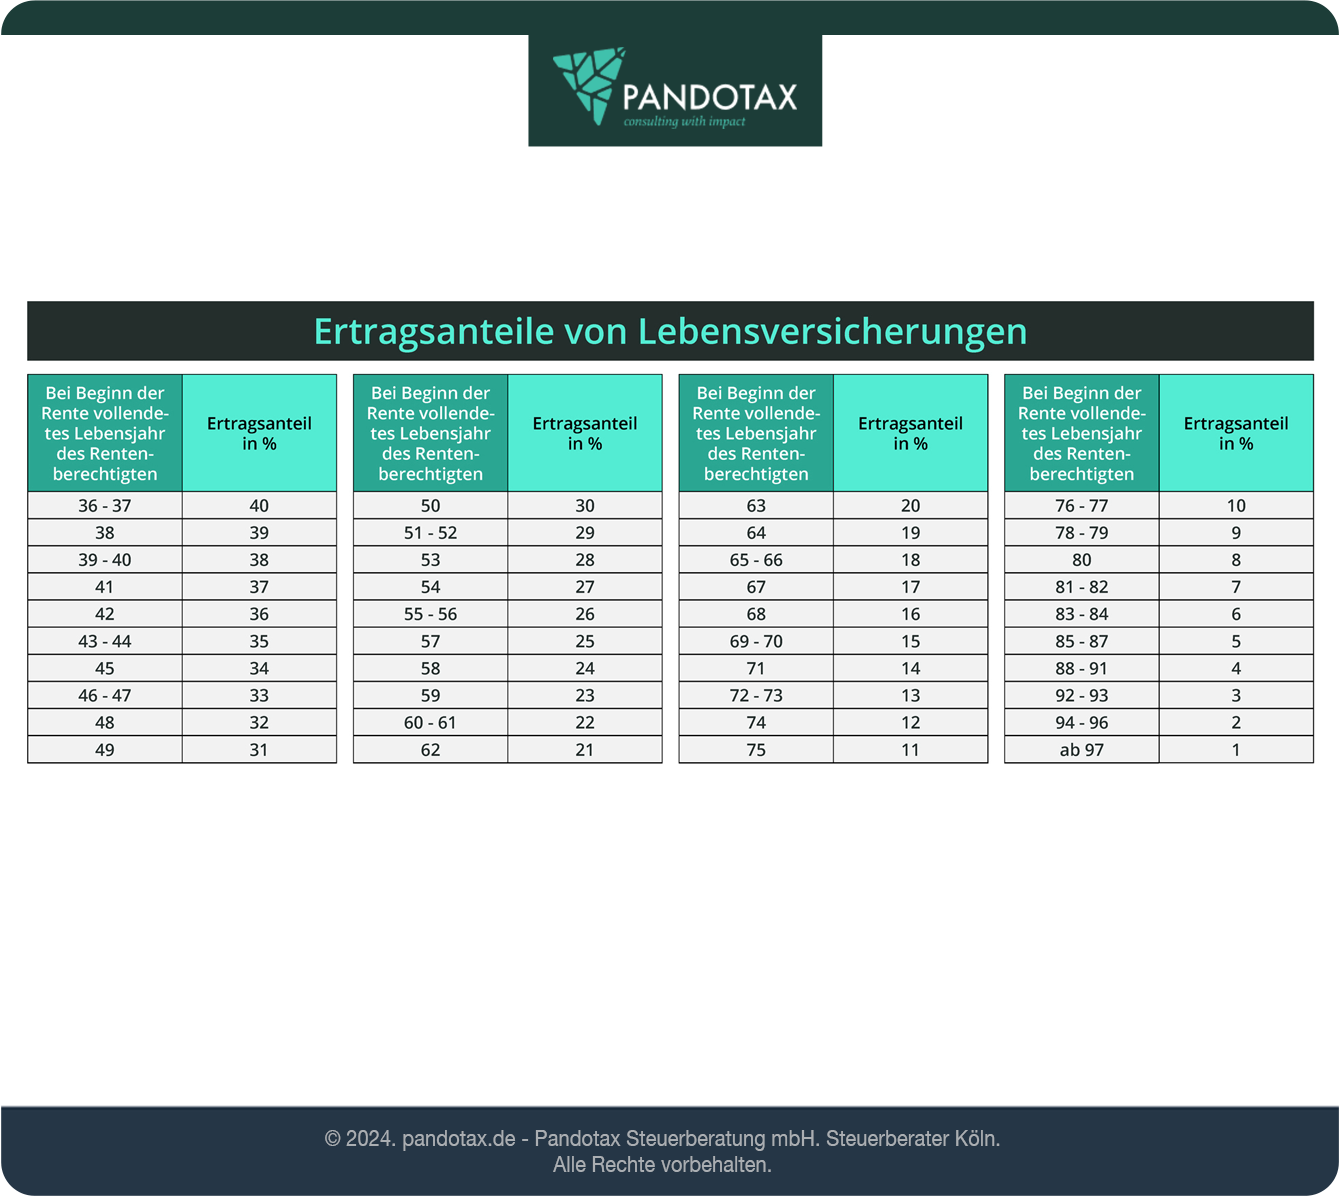
Sobald die Leistungen der Kapitallebensversicherung als monatliche Zahlungen ausbezahlt werden, muss diese Rente aus der Lebensversicherung versteuert werden. Dies ist unabhängig davon, wann der Vertrag abgeschlossen wurde, ob vor 2005 oder danach. Zu versteuern ist jedoch lediglich der sogenannte Ertragsanteil an der Auszahlung, nicht die gesamte Auszahlung. Pauschal lässt sich nicht feststellen, wie hoch der Ertragsanteil ist. Geregelt wird dies im Einkommensteuergesetz. Maßgeblich ist unter anderem das Alter des Rentenbeziehers.
Das Versicherungsunternehmen übernimmt die Berechnung des Ertragsanteils, dieser wird dann zum persönlichen zu versteuernden Einkommen addiert und dann mit dem persönlichen Einkommensteuersatz versteuert. Es erfolgt keine automatische Versteuerung in Form von Abgeltungssteuer.
Steuern bei Verkauf oder Kündigung einer Lebensversicherung
Es besteht die Möglichkeit, eine Lebensversicherung noch während der Laufzeit zu kündigen. In diesem Fall gibt man die Versicherungspolice an den Versicherer zurück und bekommt dann den sogenannten Rückkaufswert ausbezahlt. Die Erträge aus der Auszahlung (Auszahlung minus eingezahlte Beiträge) sind dann in Form von Abgeltungssteuer voll zu versteuern. Es kann dabei der Freibetrag in Höhe von 1.000 Euro pro Person für Einkünfte aus Kapitalerträgen in Anspruch genommen werden. Dies gilt für alle Verträge, die ab 2005 abgeschlossen wurden.
Eine andere – oft lukrativere – Möglichkeit besteht darin, die Versicherungspolice an einen Dritten zu verkaufen. Dazu existiert ein Zweitmarkt, der mit solchen Versicherungen handelt. Zu versteuern ist in diesem Fall die Differenz zwischen dem Verkaufspreis und den eingezahlten Beiträgen, auch hier kann der Freibetrag in Anspruch genommen werden. Auch dies gilt für alle Verträge, die ab 2005 abgeschlossen wurden, vorher abgeschlossene Verträge können steuerfrei verkauft werden.
Kosten für Lebensversicherung steuerlich absetzen
Die monatlichen Beiträge für eine Risiko-Lebensversicherung kann man steuerlich absetzen. Bis zu einem Höchstbetrag von 1.900 Euro pro Jahr sind die Beiträge als Vorsorgeaufwendungen anrechenbar. Bei Kapitallebensversicherungen ist dies nur möglich, wenn die Versicherung vor dem 1.1.2005 abgeschlossen wurde. Allerdings ist zu beachten, dass seit 2010 alle Beiträge zu Kranken- und Pflegeversicherungen in voller Höhe bei der Steuer angegeben werden können. Der Höchstbetrag liegt bei 2.800 Euro für Steuerpflichtige, die ihre Krankenversicherung vollständig selbst tragen (z. B. Selbstständige), und bei 1.900 Euro für Arbeitnehmer und beihilfeberechtigte Beamte. Liegen die Beiträge zur Kranken- und Pflegeversicherung bereits über diesem Betrag, wirken sich Beiträge zur Kapitallebensversicherung steuerlich nicht mehr aus.
FAQ
- Wann ist die Auszahlung steuerfrei?
Nur bei Altverträgen (Abschluss vor 2005) mit mindestens 12 Jahren Laufzeit. Verträge ab 2005 sind nie komplett steuerfrei – bestenfalls wird nur die Hälfte des Ertrags besteuert.
- Was besagt die „12/62-Regel“?
Bei Verträgen ab 2012 wird nur der halbe Ertrag besteuert, wenn der Vertrag mindestens 12 Jahre lief und die Auszahlung nach dem 62. Geburtstag erfolgt. Fehlt eine Bedingung, gilt die volle Abgeltungsteuer von 25 %.
- Was gilt bei vorzeitiger Kündigung/Rückkauf?
Der Ertrag wird in der Regel voll mit 25 % Abgeltungsteuer belastet, weil die Haltefrist meist nicht erfüllt ist.
- Und die Todesfallleistung an Hinterbliebene?
Die reine Risiko-/Todesfallleistung ist einkommensteuerfrei – sie kann aber der Erbschaftsteuer unterliegen, je nach Bezugsberechtigung.
Fazit:
Das Thema Lebensversicherung und Steuer ist sehr komplex und kann nur bei Betrachtung des Einzelfalles sinnvoll bewertet werden. Besprechen Sie daher Abschluss, Kündigung oder Verkauf einer Lebensversicherung stets mit Ihrem Steuerberater. Er kennt Ihre persönliche Situation und kann Ihnen wertvolle Tipps geben. Melden Sie sich gerne bei der Pandotax Steuerberatungskanzlei. Wir sind immer für Sie da!
*Hinweis: Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.