Unter den Voraussetzungen der Differenzbesteuerung nach § 25a UStG können Sie als Kfz-Händler mit der Differenzbesteuerung Steuern sparen und eine Doppelbelastung vermeiden. Die Regelung wird im Steuerrecht genutzt, um eine erneute Besteuerung bereits voll versteuerter Fahrzeuge zu verhindern und Fälle ohne Vorsteuerabzug korrekt zu behandeln. Hier erfahren Sie kompakt, welche Voraussetzungen erfüllt sein müssen, damit Sie als Kfz-Händler die Differenzbesteuerung rechtssicher anwenden können. Außerdem beleuchten wir Vorteile und Nachteile im Kfz-Handel und geben praxisnahe Hinweise, wann ein Verzicht im Einzelfall sinnvoller sein kann.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab zur Differenzbesteuerung für Kfz:
- Bei der Differenzbesteuerung wird nur die Marge, also die Differenz zwischen Kauf- und Verkaufspreis, mit Mehrwertsteuer belegt.
- Diese Sonderform im Steuerrecht soll eine Doppelversteuerung von Waren vermeiden.
- Empfehlenswert ist die Anwendung der Differenzbesteuerung vor allem dann, wenn Waren von Privatpersonen gekauft oder an diese verkauft werden.
- Die Differenzbesteuerung findet vor allem im Kfz-Handel Anwendung.
- Differenzbesteuerung kann auch innerhalb der EU zum Tragen kommen.
- In manchen Fällen kann es sinnvoll sein, auf die Anwendung der Differenzbesteuerung zu verzichten.
Was ist die Differenzbesteuerung nach § 25a UStG? Definition
Bei der Differenzbesteuerung nach § 25a UStG wird die Umsatzsteuer nur auf die Handelsspanne erhoben – also auf die Differenz zwischen Verkaufs- und Einkaufspreis. Das vermeidet beim Wiederverkauf, etwa von Gebrauchtwagen im Kfz-Handel, eine Doppelbesteuerung. Kurz gesagt: Nicht der gesamte Verkaufspreis ist steuerpflichtig, sondern nur die Marge.
Voraussetzungen für die Differenzbesteuerung
Damit Sie die Differenzbesteuerung nach § 25a UStG anwenden dürfen, müssen bestimmte Voraussetzungen erfüllt sein:
1. Keine Umsatzsteuer beim Kauf
Die wichtigste Voraussetzung für die Anwendung der Differenzbesteuerung ist, dass beim Einkauf keine Umsatzsteuer angefallen ist. Das ist in der Regel der Fall, wenn Fahrzeuge von Privatpersonen, von umsatzsteuerbefreiten Freiberuflern (z. B. Ärzte) oder von Kleinunternehmen nach § 19 UStG erworben wurden. Fällt beim Einkauf Umsatzsteuer an, ist die Differenzbesteuerung im Kfz-Handel in der Regel ausgeschlossen.
2. Gewerblicher Wiederverkäufer
Die Differenzbesteuerung nach § 25a UStG ist ausschließlich für gewerbliche Wiederverkäufer mit Umsatzsteuerpflicht vorgesehen. Handelt es sich beim Wiederverkäufer um eine Privatperson oder um einen Kleinunternehmer, liegt kein Fall der Differenzbesteuerung vor. Im Kfz-Handel gilt daher: Nur der steuerpflichtige Händler darf die Differenzbesteuerung anwenden.
3. Bewegliche Gegenstände
Die Differenzbesteuerung nach § 25a UStG gilt ausschließlich für bewegliche Gegenstände. Daher ist der Kfz-Handel – insbesondere mit Gebrauchtwagen und Pkw – ein typischer Anwendungsfall. Für unbewegliche Sachen (z. B. Immobilien) kommt sie nicht in Betracht; daneben findet sie häufig bei Antiquitäten oder Kunstgegenständen Anwendung.
4. Kauf in Deutschland oder EU
Die Differenzbesteuerung darf nur angewendet werden, wenn der Erwerb in Deutschland oder in einem anderen EU‑Mitgliedstaat erfolgt ist. Bei Kfz-Käufen in einem EU-Land kann § 25a UStG grundsätzlich genutzt werden, sofern alle weiteren Voraussetzungen erfüllt sind; Ankäufe aus Drittländern sind ausgeschlossen.
Wie wird die Differenzbesteuerung für Kfz berechnet?
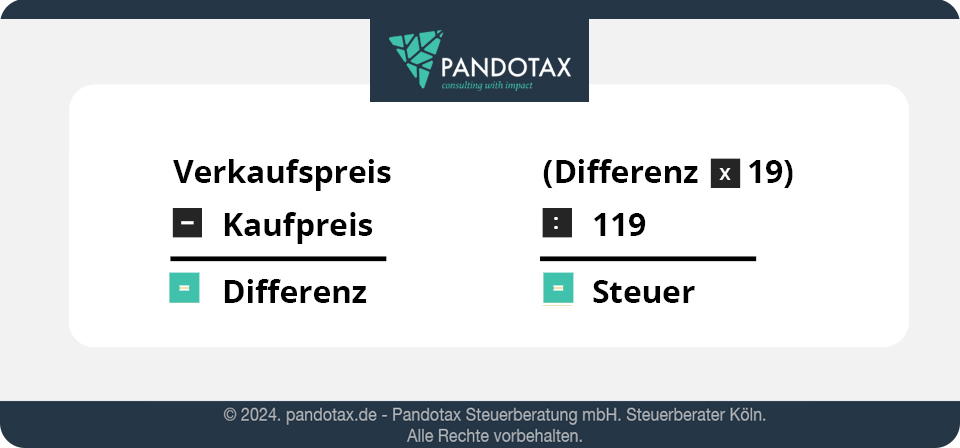
Bei der Differenzbesteuerung nach § 25a UStG im Kfz-Handel wird die Umsatzsteuer nur auf die Marge (Verkaufspreis minus Einkaufspreis) erhoben – nicht auf den gesamten Verkaufspreis. Praxisformel: Umsatzsteuer = (Verkaufspreis − Einkaufspreis) × 19/119 (bei 19 %).
Beispielrechnung Differenzbesteuerung:
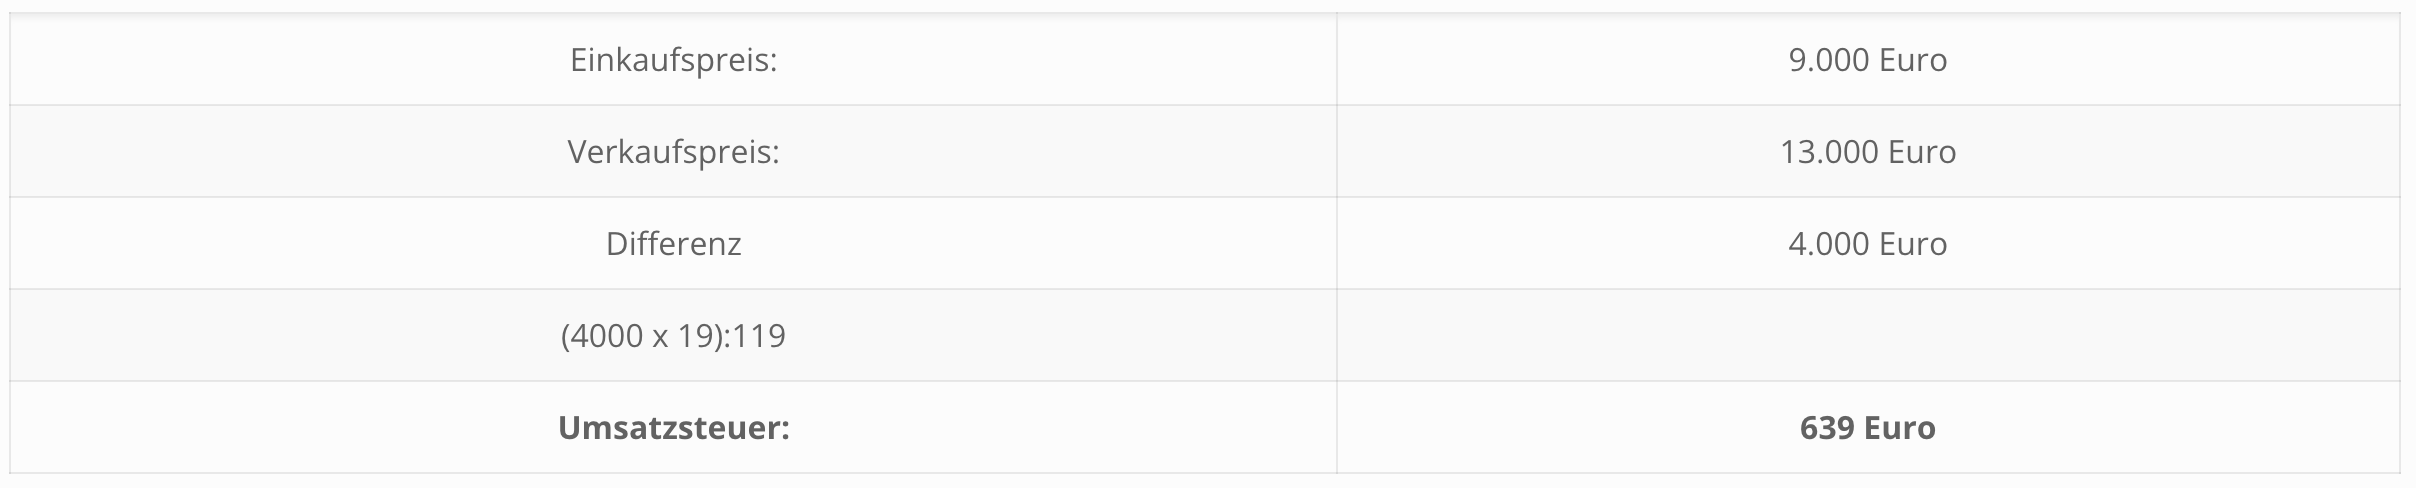
Ein Gebrauchtwagenhändler erwirbt für 9.000 Euro einen Pkw von einer Privatperson. Der Händler verkauft das Fahrzeug für 13.000 Euro weiter. Bei Anwendung der Differenzbesteuerung nach § 25a UStG ergibt sich eine Marge von 4.000 Euro. Die darauf entfallende Umsatzsteuer (Mehrwertsteuer) wird wie folgt berechnet: (4.000 × 19) : 119 = 639. Bei einem Steuersatz von 19 % sind somit 639 Euro zu zahlen.
Beispielrechnung ohne Differenzbesteuerung
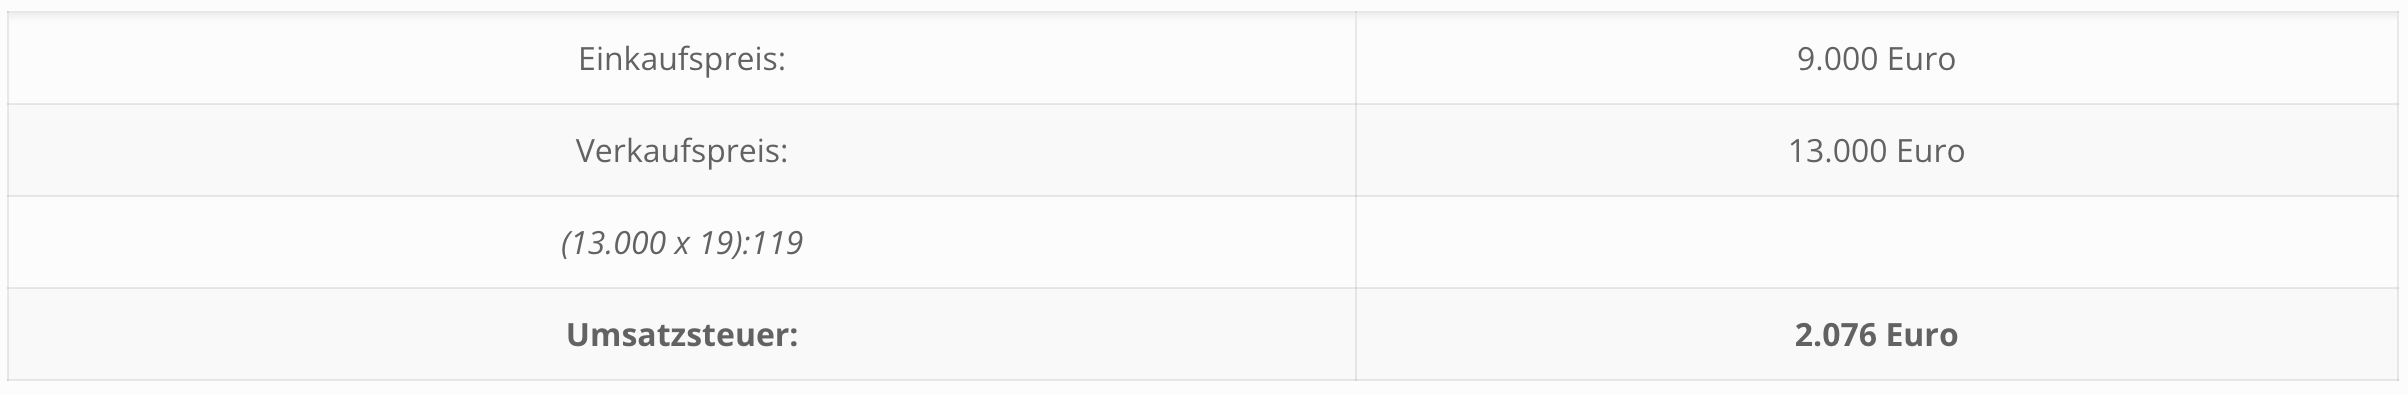
Zum Vergleich: So sähe die Rechnung bei der Regelbesteuerung aus – 19 % Umsatzsteuer auf den gesamten Verkaufspreis (ohne Margenberechnung).
Vorteile der Differenzbesteuerung nach § 25a UStG im Kfz-Handel
- Als Wiederverkäufer muss ein Gebrauchtwagenhändler beim Verkauf eines Fahrzeugs nicht den kompletten Verkaufspreis mit Mehrwertsteuer versteuern, sondern nur den Differenzbetrag zwischen Verkaufspreis und Kaufpreis.
- Die Differenzbesteuerung lohnt sich dann, wenn eine Ware von einer Privatperson, einem Kleinunternehmen oder einem Freiberufler ohne Vorsteuerabzugsberechtigung (z.B. Ärzte) gekauft wurde.
- Eine doppelte Versteuerung wird durch die Differenzbesteuerung vermieden.
- Für gewerbliche Kunden, die vorsteuerabzugsberechtigt sind, ist es oft wenig attraktiv, ein differenzbesteuertes Fahrzeug zu kaufen, da dann nicht die gesamte Vorsteuer abgesetzt werden kann.
- Falls ein Gebrauchtwagen zu einem überhöhten Preis in Zahlung genommen wird, um so einen versteckten Preisrabatt zu gewähren, muss der eigentliche Wert des Fahrzeugs bei der Differenzbesteuerung angesetzt werden. Die Besteuerung bezieht sich also auf eine höhere Differenz.
- Bei Veräußerung einzelner Teile eines gekauften Fahrzeugs (z.B. Ausschlachten eines gebrauchten Pkw) ist die Differenzbesteuerung nicht anwendbar.
- Bei einem Totalschaden wird oft von den Versicherungen die Mehrwertsteuer abgezogen. Dies ist für Privatpersonen oft ein Problem, weil diese nicht vorsteuerabzugsberechtigt sind und so ein rechnerischer Verlust entsteht.
Nachteile der Differenzbesteuerung nach § 25a UStG im Kfz-Handel
Wie gilt die Differenzbesteuerung nach § 25a UStG für Kleinunternehmer im Kfz-Handel?
Kleinunternehmer sind bis zu einer Umsatzgrenze von 22.000 Euro im Jahr von der Umsatzsteuer befreit. Daher sind Kleinunternehmer in der Regel beim Fahrzeughandel wie Privatpersonen zu betrachten.
Falls ein Kleinunternehmer als Kfz-Händler auftritt, kann er insofern die Differenzbesteuerung nutzen, als dass sein Umsatz nur die Differenzbeträge umfasst, die er verkauft. Ein Kfz-Händler, der als Kleinunternehmer startet, kann daher bei Verkauf an Privatpersonen bis zu einem “Umsatz” = Differenzbeträge von bis zu 22.000 Euro pro Jahr ohne Mehrwertsteuerausweis arbeiten. Die Umsatzgrenze für Kleinunternehmer wird erst dann erreicht, wenn mehr als 22.000 Euro an Differenz erwirtschaftet werden. Allerdings sollten sich diese Unternehmer auf Prüfungen durch das Finanzamt einstellen. Es wird oft bezweifelt, ob die Voraussetzungen für eine Differenzbesteuerung wirklich vorliegen.
Wann dürfen Unternehmer die Differenzbesteuerung im Kfz-Handel anwenden?
Nur gewerbliche Wiederverkäufer können die Differenzbesteuerung nutzen. Dabei handelt es sich um Unternehmer, die im Rahmen ihrer Geschäftstätigkeit regelmäßig Waren zum Zweck des Wiederverkaufs erwerben und diese wieder veräußern. Dies kann auch lediglich auf einen Teilbereich des Unternehmens beschränkt sein. Berechtigt sind beispielsweise Antiquitätenhändler, Gebrauchtwarenhändler und Kfz-Händler. Auch für Veranstalter von öffentlichen Versteigerungen gilt die Berechtigung zur Differenzbesteuerung.
Der Gesetzgeber hat die Möglichkeit zur Differenzbesteuerung ausschließlich auf gewerbliche Wiederverkäufer beschränkt.
Benötigen Sie Unterstützung bei der Differenzbesteuerung im Kfz-Handel?
Die Pandotax Steuerberatungsgesellschaft unterstützt Sie umfassend bei jedem, um rechtliche als auch finanzielle Konsequenzen zu verhindern und Ihren Unternehmenserfolg zu sichern.
Wie wird die Differenzbesteuerung im Kfz-Handel in der Buchhaltung erfasst?
Es wird empfohlen, für die Differenzbesteuerung separate Konten in der Buchhaltung einzurichten.
- Bei den Vorlagekonten wären dies “Wareneingang ohne Umsatzsteuer” und “Erlöse ohne Umsatzsteuer”.
- Für den Wareneinkauf können angelegt werden: “Wareneingang Einzeldifferenz” und ggfs. “Wareneingang Gesamtdifferenz”.
- Für den Warenverkauf können folgende Konten angelegt werden: “Erlöse Einzeldifferenz ohne Umsatzsteuer” und “Erlöse Einzeldifferenz mit Umsatzsteuer”, dazu kämen ggfs. “Erlöse Gesamtdifferenz ohne Umsatzsteuer” und “Erlöse Gesamtdifferenz mit Umsatzsteuer”.
Besprechen Sie dieses Thema auf jeden Fall mit Ihrem Steuerberater, damit alles ordnungsgemäß verbucht werden kann.
Wie wird die Differenzbesteuerung nach § 25a UStG im Kfz-Handel auf der Rechnung ausgewiesen?
Der Verkäufer muss in der Rechnung auf die Anwendung der Differenzbesteuerung nach § 25a UStG hinweisen. Die Höhe der Differenzbesteuerung ist dabei nicht auszuweisen. Zudem darf keine Vorsteuer auf der Rechnung genannt werden.
Besonderheiten bei Verkauf ins Ausland
Grundsätzlich kann die Differenzbesteuerung auch bei Verkauf in Länder der EU angewendet werden. Hier gelten folgende Regelungen:
- Bei Verkauf an eine Privatperson im Ausland ist bei Anwendung der Differenzbesteuerung die Umsatzsteuer in Deutschland zu zahlen.
- Die Regel ist auch bei Verkauf von Gebrauchtfahrzeugen an Händler in einem anderen EU-Land anwendbar. Die Umsatzsteuer ist dann in Deutschland zu entrichten.
- Der Verkauf von Neuwagen ist davon ausgenommen. Hier muss der Erwerber die Umsatzsteuer immer in seinem Land zahlen. Nach § 1b Abs. 3 UStG ist ein Fahrzeug dann als neu einzustufen, wenn
- die erste Inbetriebnahme weniger als sechs 6 Monate zurückliegt oder
- das Fahrzeug nicht mehr als 6.000 Kilometer gefahren ist
- Hat der Wiederverkäufer die Ware innergemeinschaftlich erworben, ist die Differenzbesteuerung nicht anwendbar.
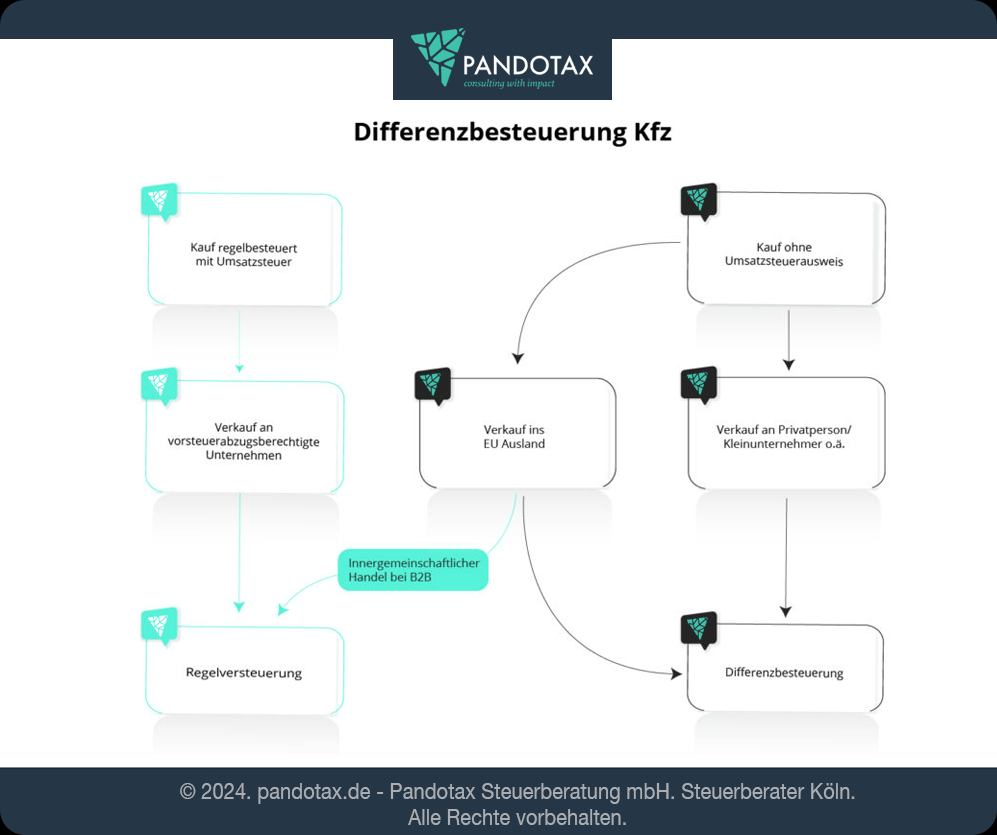
Manchmal ist die Nutzung der Option innergemeinschaftlicher Handel in der EU sinnvoller als die Anwendung der Differenzbesteuerung!
Es kann in vielen Fällen besser sein, statt der Differenzbesteuerung die Regel der innergemeinschaftlichen Lieferung anzuwenden. Dabei fällt keine Umsatzsteuer an. Der Käufer muss dann den innergemeinschaftlichen Erwerb in seinem Land mit dem dort geltenden Steuersatz versteuern. Dabei entsteht ein Vorsteuerabzug in gleicher Höhe, sodass der Erwerb umsatzsteuerfrei wird. Falls der Käufer dann weiterverkauft an einen Endkunden, ist dies umsatzsteuerpflichtig.
Tipp:
Allerdings sollte bei einem innergemeinschaftlichen Handel sichergestellt sein, dass dieser auch als solcher anerkannt wird. Falls also Zweifel an der Seriosität des Handelspartners bestehen, sollte statt innergemeinschaftlichem Handel das Modell der Differenzbesteuerung gewählt werden.
Wann sollte man die Differenzbesteuerung nicht anwenden?
Es kann sich in Einzelfällen lohnen, die Regelbesteuerung anzuwenden und auf die Differenzbesteuerung zu verzichten. Dies trifft vor allem dann zu, wenn Sie als Kfz-Händler an Unternehmen verkaufen, die vorsteuerabzugsberechtigt sind.
Hier einige Beispiele:
Beispiel: Regelbesteuert verkaufen – Differenzbesteuert kaufen
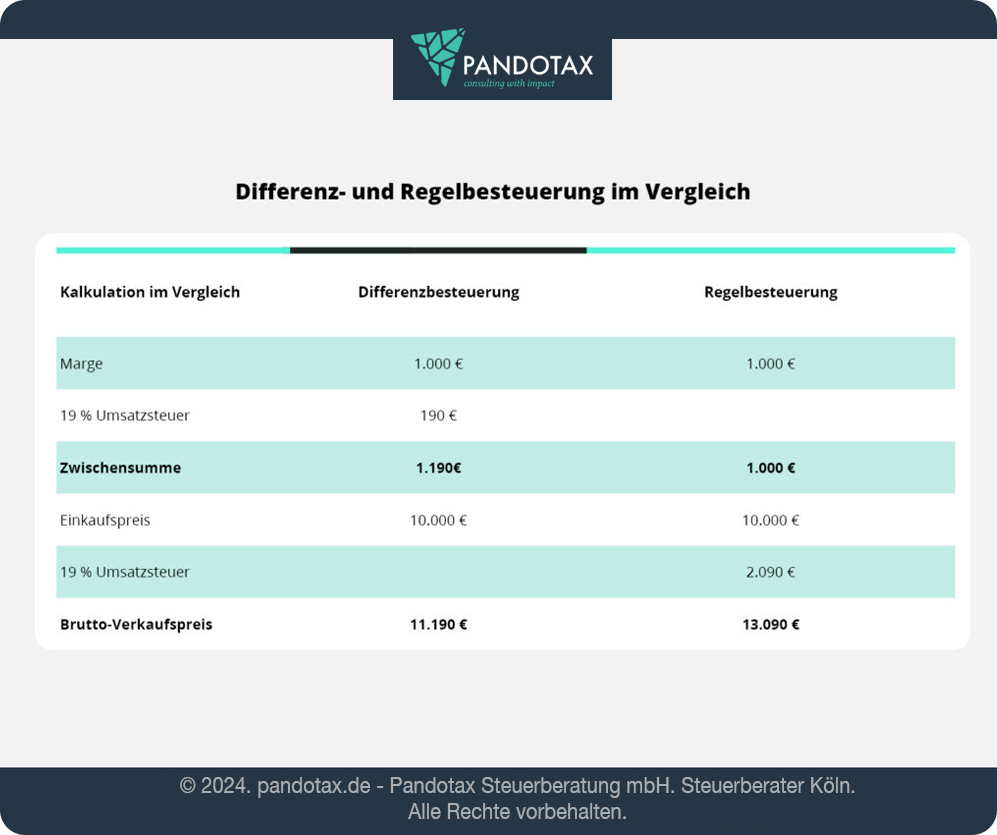
Sobald Sie als Händler an ein Unternehmen verkaufen, das zum Vorsteuerabzug berechtigt ist, kann es wirtschaftlich sinnvoll sein, auf die Differenzbesteuerung zu verzichten, um ein attraktives Angebot für den Kunden zu erstellen.
Seitdem die Vorsteuer bei der Anschaffung eines privat genutzten Betriebs-Pkw wieder zu 100% abzugsfähig ist, ist es für Unternehmen sehr attraktiv, Fahrzeuge mit Mehrwertsteuerausweis zu erwerben.
Hier ein Beispiel, wie Sie als Händler dabei sogar im Endeffekt die gleiche Marge erwirtschaften können:
Beispiel: Differenzbesteuert kaufen & verkaufen
In der Regel lohnt sich dieses Modell, sobald Sie von einer Privatperson, einem Kleinunternehmer oder einer Person kaufen, die nicht vorsteuerberechtigt ist und auch an jemanden aus diesem Personenkreis verkaufen. Bedenken Sie unbedingt, dass Sie nur dann differenzbesteuert verkaufen können, wenn Sie auch differenzbesteuert gekauft haben! Schauen Sie daher bei der Planung Ihrer Fahrzeugbestände, ob Sie genügend differenzbesteuerte Fahrzeuge verfügbar haben, die Sie differenzbesteuert verkaufen können.
Beispiel: Regelbesteuert kaufen & verkaufen
Sobald Sie eine Ware regelbesteuert kaufen, müssen Sie diese auch regelbesteuert verkaufen. Planen Sie daher Ihren Fahrzeugbestand so, dass Sie für die vorsteuerberechtigten Kunden genügend Fahrzeuge im Bestand haben. Ansonsten können Sie, wie oben beschrieben, auch auf die Differenzbesteuerung verzichten und trotzdem mit einer guten Marge verkaufen. Viel Erfolg!
Fazit:
Mit der Differenzbesteuerung können Kfz-Händler bei vielen Verkaufstransaktionen Steuern sparen. Allerdings kann es in Einzelfällen sinnvoll sein, diese Sonderregelung im Steuerrecht nicht anzuwenden, um ein Fahrzeug für den Kunden steuerlich günstiger anzubieten. Gerne beraten wir Sie umfassend über alle Voraussetzungen, Anwendungen und Besonderheiten der Differenzbesteuerung im Kfz-Handel.
*Hinweis: Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Häufig gestellte Fragen
Wie funktioniert die Differenzbesteuerung beim Kauf von Gebrauchtwagen in einem anderen EU-Land?
Bei innergemeinschaftlichen Ankäufen können Sie die Differenzbesteuerung nach § 25a UStG nutzen, wenn der Ankauf ohne ausgewiesene Umsatzsteuer erfolgte und Sie als umsatzsteuerpflichtiger Wiederverkäufer handeln. Besteuert wird nur die Marge zwischen Einkaufs- und Verkaufspreis – nicht der gesamte Verkaufspreis. Käufe aus Drittländern sind nicht differenzbesteuerbar.
Was bedeutet „Auto differenzbesteuert“ im Inserat?
„Auto differenzbesteuert“ heißt, der Händler wendet die Differenzbesteuerung gemäß §25a UStG an. Die Umsatzsteuer wird nur auf die Differenz zwischen Einkaufs- und Verkaufspreis berechnet, nicht auf den gesamten Fahrzeugpreis – typisch im Kfz-Handel, wenn der Ankauf ohne Vorsteuerabzug erfolgte. Das sorgt für transparente, rechtssichere Steueroptimierung im Gebrauchtwagenhandel.
Gilt die Differenzbesteuerung Kfz auch für Privatpersonen?
Nein, die Differenzbesteuerung Kfz dürfen nur gewerbliche Wiederverkäufer mit Umsatzsteuerpflicht anwenden. Privatpersonen und Kleinunternehmer fallen nicht unter die Sonderregelung des § 25a UStG. Entscheidend ist, dass Sie als umsatzsteuerpflichtiger Wiederverkäufer auftreten.
Welche Nachweise brauche ich für die Anwendung der Differenzbesteuerung nach § 25a UStG im Kfz-Handel?
Wichtig sind Belege, dass der Ankauf ohne Umsatzsteuer erfolgte (z. B. Kaufvertrag von einer Privatperson) und der Erwerb in Deutschland oder innerhalb der EU stattfand. Zusätzlich sollten Sie Ihre Stellung als umsatzsteuerpflichtiger Wiederverkäufer dokumentieren. So wenden Sie die Differenzsteuer im Kfz-Handel rechtssicher und lösungsorientiert an.
Was ist der Unterschied zwischen regelbesteuert und differenzbesteuert beim Kfz-Verkauf?
Bei der Regelbesteuerung fällt die Umsatzsteuer auf den gesamten Verkaufspreis an. Bei der Differenzbesteuerung Kfz wird nur die Marge zwischen Ein- und Verkaufspreis besteuert – vorausgesetzt, die rechtlichen Bedingungen sind erfüllt. Wir prüfen mit Ihnen, welche Variante im Einzelfall das steuerliche Optimum bietet.
Darf ich die Differenzbesteuerung gemäß §25a UStG bei Importen aus Drittländern nutzen?
Nein, die Sonderregelung greift nur, wenn der Ankauf in Deutschland oder innerhalb der EU erfolgt ist. Bei Importen aus Drittländern ist die Differenzbesteuerung im Auto-Handel nicht anwendbar.