
Der Bundestag hat das Jahressteuergesetz 2026 am 12. November 2026 beschlossen, der Bundesrat muss noch zustimmen. Es enthält für Unternehmen mehrere praxisrelevante Änderungen. Dazu gehören ein höherer Zinssatz für bestimmte Nachzahlungs- und Erstattungszinsen, ein vorgesehenes Abzugsverbot bei bestimmten unzulässigen Barzahlungen sowie neue Regelungen für variable Kaufpreise bei Unternehmensverkäufen.
Jahressteuergesetze bündeln viele kleine Änderungen. Besonders relevant sind die Änderungen für Unternehmen mit hohen Barumsätzen, grenzüberschreitenden Lizenzzahlungen, Beteiligungsstrukturen, geplanten Unternehmensverkäufen oder Immobilieninvestitionen. Dieser Artikel zeigt, was der Bundestag beschlossen hat, ab wann es gelten soll, was gegenüber dem Entwurf gestrichen wurde und was Sie jetzt vorbereiten sollten.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Der Bundestag hat das Jahressteuergesetz 2026 am 12.11.2026 beschlossen, der Bundesrat muss noch zustimmen.
- Nachzahlungs- und Erstattungszinsen sollen ab 2027 auf 0,3 Prozent pro Monat steigen.
- Für bestimmte unzulässige Barzahlungen über 10.000 Euro ist ein steuerliches Abzugsverbot vorgesehen.
- Earn-outs sollen nach Eintritt der Bedingung dem Veräußerungsjahr zugeordnet werden.
- Die Kaufpreisaufteilung bei bebauten Grundstücken soll in § 6f EStG gesetzlich geregelt werden.
- Die umsatzsteuerliche Organschaft soll ab 2030 eine Erklärung des Organträgers voraussetzen.
Jahressteuergesetz 2026: Stand des Verfahrens
Grundlage ist der Gesetzentwurf der Bundesregierung (Drucksache 21/8283). Der Finanzausschuss hat ihn am 11. November 2026 geändert, der Bundestag hat ihn in dieser Fassung am 12. November 2026 beschlossen (Beschlussempfehlung, Drucksache 21/9139). Damit das Jahressteuergesetz 2026 in Kraft treten kann, muss der Bundesrat zustimmen. Bis dahin sind alle Angaben in diesem Artikel als beschlossen, aber noch nicht verkündet zu verstehen. Eine Zusammenfassung der Debatte bietet der Bundestag. Die geplante Entlastung bei Grundfreibetrag und Tarif behandeln wir separat in unserem Beitrag zur Einkommensteuerreform 2027.
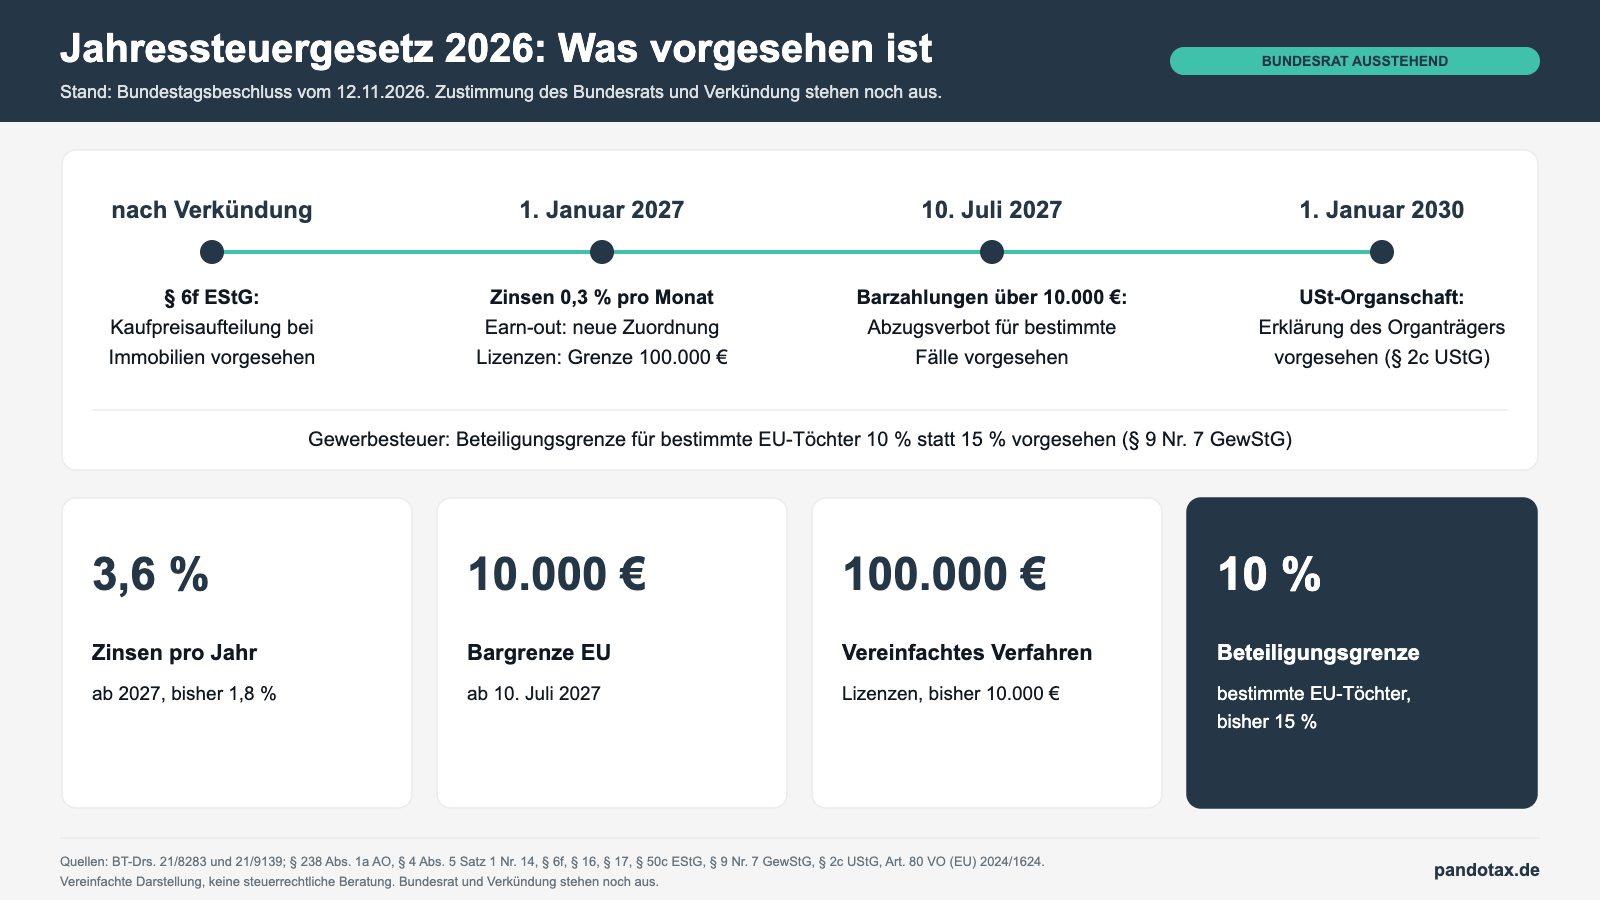
Die wichtigsten Änderungen für Unternehmen im Überblick
| Änderung | Vorschrift | Vorgesehene Anwendung |
|---|---|---|
| Zinsen auf Nachzahlungen und Erstattungen 0,3 % pro Monat | § 238 Abs. 1a AO | Zinszeiträume ab 1. Januar 2027 |
| Abzugsverbot für bestimmte Barzahlungen über 10.000 Euro entgegen der EU-Barzahlungsgrenze | § 4 Abs. 5 Satz 1 Nr. 14 EStG | Barzahlungen nach dem 9. Juli 2027 |
| Earn-out: Zuordnung zum Veräußerungsjahr nach Eintritt der Bedingung | § 16 Abs. 2, § 17 Abs. 2 EStG | Veräußerungen ab 1. Januar 2027 |
| Gesetzliche Regel zur Kaufpreisaufteilung bei bebauten Grundstücken | § 6f EStG | Kaufverträge nach Verkündung |
| Vereinfachtes Entlastungsverfahren bei Lizenzzahlungen ins Ausland bis 100.000 Euro statt 10.000 Euro | § 50c Abs. 2 EStG | Zahlungen ab 1. Januar 2027 |
| Gewerbesteuerliche Beteiligungsgrenze für bestimmte EU-Töchter 10 % statt 15 % | § 9 Nr. 7 GewStG | nach der endgültigen Anwendungsregelung |
| Umsatzsteuerliche Organschaft setzt eine Erklärung des Organträgers voraus | § 2c UStG | 1. Januar 2030 |
Zinsen auf Steuernachzahlungen verdoppeln sich
Für Steuernachzahlungen und Erstattungen nach § 233a AO gelten ab dem 1. Januar 2027 Zinsen von 0,3 Prozent pro Monat, also 3,6 Prozent im Jahr. Bisher sind es 0,15 Prozent pro Monat. Der Zinslauf beginnt weiterhin 15 Monate nach Ablauf des Jahres, in dem die Steuer entstanden ist. Gezahlt wird nur für volle Monate. Läuft ein Zinszeitraum über den 1. Januar 2027, wird er geteilt: Bis Ende 2026 gilt der alte Satz, danach der neue. Für solche Teilzeiträume sieht § 238 Abs. 1b AO eine tageweise Berechnung vor. Nachzahlungszinsen auf Einkommen- und Körperschaftsteuer sind steuerlich nicht abziehbar, Erstattungszinsen sind dagegen in der Regel steuerpflichtig. Für Unternehmen mit schwankenden Gewinnen wird es damit wichtiger, Vorauszahlungen und Rückstellungen realistisch zu planen.
Barzahlungen über 10.000 Euro: Abzugsverbot vorgesehen
Nach der EU-Geldwäscheverordnung dürfen Unternehmen ab dem 10. Juli 2027 in bestimmten Fällen keine Barzahlungen von mehr als 10.000 Euro annehmen (Art. 80 der Verordnung (EU) 2024/1624). Dabei sind wirtschaftlich zusammenhängende Teilzahlungen einzubeziehen. Mitgliedstaaten können niedrigere nationale Grenzen vorsehen.
Das Jahressteuergesetz 2026 sieht ergänzend ein steuerliches Abzugsverbot für Aufwendungen vor, die entgegen der unionsrechtlichen Barzahlungsgrenze geleistet werden. Ob und in welchem Umfang das Abzugsverbot im Einzelfall greift, richtet sich nach dem endgültigen Gesetzeswortlaut sowie der konkreten Transaktion.
Unternehmen mit hohen Barumsätzen oder Barzahlungen, etwa im Fahrzeug-, Maschinen- oder Edelmetallhandel, sollten ihre Zahlungsprozesse, Kassenführung und Nachweise rechtzeitig prüfen.
Earn-out: Zuordnung zum Jahr des Verkaufs
Bei Unternehmensverkäufen können variable Kaufpreisbestandteile vereinbart werden, deren Höhe oder Entstehung vom späteren Eintritt bestimmter Bedingungen abhängt. Nach der geplanten Neuregelung sollen solche Kaufpreisbestandteile steuerlich dem Veräußerungsjahr zugeordnet werden, sobald die Bedingung eintritt und der ursprüngliche Steuerbescheid entsprechend geändert wird. Die Regelung soll für Veräußerungen nach dem 31. Dezember 2026 gelten.
Für die Verzinsung der daraus folgenden Steuernachzahlung ist eine besondere Regelung vorgesehen: Der Zinslauf soll grundsätzlich erst 15 Monate nach Ablauf des Kalenderjahres beginnen, in dem die Bedingung eingetreten ist.
Ob eine variable Zahlung steuerlich ein begünstigter Kaufpreisbestandteil oder beispielsweise Vergütung für eine weitere Tätigkeit ist, muss bei der Vertragsgestaltung sorgfältig geprüft werden.
Ein Beispiel: Verkaufen Sie 2027 GmbH-Anteile und hängt ein weiterer Kaufpreis von 500.000 Euro vom Ergebnis der Folgejahre ab, kann der Eintritt der Bedingung zu einer Änderung des Steuerbescheids für 2027 führen. Der zusätzliche Kaufpreis wird damit dem Veräußerungsvorgang des Jahres 2027 zugeordnet. Der Zinslauf für die daraus entstehende Nachzahlung soll sich jedoch nach der Sonderregelung zum Jahr des Bedingungseintritts richten.
Kaufpreisaufteilung bei Immobilien soll gesetzlich geregelt werden
Bei einem bebauten Grundstück ist der Gesamtkaufpreis auf Grund und Boden sowie Gebäude aufzuteilen. Nur der auf das Gebäude entfallende Anteil ist grundsätzlich abschreibbar. Der Gesetzentwurf sieht dafür erstmals eine eigene Vorschrift vor (§ 6f EStG).
Eine im Kaufvertrag vereinbarte Aufteilung kann steuerlich maßgeblich sein, wenn sie wirtschaftlich nachvollziehbar ist und die tatsächlichen Wertverhältnisse nicht erheblich verfehlt. Fehlt eine belastbare Vereinbarung oder bestehen erhebliche Zweifel, ist eine Bewertung nach den gesetzlichen Bewertungsgrundsätzen erforderlich.
Ein qualifiziertes, nachvollziehbares Verkehrswertgutachten kann helfen, eine abweichende Aufteilung zu belegen. Welche Anforderungen hierfür im Einzelfall gelten, hängt vom endgültigen Gesetzeswortlaut, der Verwaltungsauffassung und den Umständen des Immobilienkaufs ab. Zur bisherigen Rechtsprechung siehe das Urteil des Bundesfinanzhofs vom 21. Juli 2020, IX R 26/19. Mehr zur Abschreibung finden Sie in unserem Beitrag zur Denkmal-AfA.
Lizenzzahlungen ins Ausland
Lizenzzahlungen an ausländische Empfänger können dem deutschen Steuerabzug nach § 50a EStG unterliegen, insbesondere wenn Rechte im Inland genutzt oder verwertet werden. Ob Steuer einzubehalten ist, hängt von der konkreten Vertragsgestaltung, dem Ansässigkeitsstaat des Empfängers, einem anwendbaren Doppelbesteuerungsabkommen und weiteren Voraussetzungen ab.
Der Gesetzentwurf sieht vor, die Betragsgrenze des vereinfachten Entlastungsverfahrens nach § 50c Abs. 2 EStG von 10.000 Euro auf 100.000 Euro je Empfänger und Kalenderjahr anzuheben. Die übrigen Voraussetzungen und die gegebenenfalls bestehenden Melde-, Nachweis- und Dokumentationspflichten bleiben zu beachten. Details in unserem Beitrag zu Lizenzzahlungen ins Ausland.
Holding mit EU-Töchtern
Für bestimmte Dividenden aus EU-Tochtergesellschaften soll die gewerbesteuerliche Beteiligungsgrenze von 15 auf 10 Prozent abgesenkt werden, sofern die Voraussetzungen der Mutter-Tochter-Richtlinie und des § 9 Nr. 7 GewStG erfüllt sind. Ob die Kürzung im Einzelfall greift, hängt unter anderem von der Beteiligungsstruktur, dem Zeitpunkt der Beteiligung und der rechtlichen Einordnung der Tochtergesellschaft ab. Mehr zur Struktur auf unserer Seite zur GmbH und Holding.
Umsatzsteuerliche Organschaft: Erklärung ab 2030 vorgesehen
Nach dem Gesetzentwurf soll die umsatzsteuerliche Organschaft ab 2030 nicht mehr allein aufgrund der tatsächlichen Verhältnisse eintreten, sondern eine Erklärung des Organträgers voraussetzen. Die vorgesehenen Übergangs- und Widerrufsregelungen sind anhand der endgültigen Fassung zu prüfen.
Unternehmensgruppen sollten rechtzeitig analysieren, ob sie die Organschaft fortführen möchten und welche Folgen ein Wegfall für Rechnungsstellung, Vorsteuerabzug, interne Leistungen und Prozesse hätte. Mehr in unserem Beitrag zur umsatzsteuerlichen Organschaft.
Verkaufsplattformen: Datenaustausch mit Drittstaaten
Das Plattformen-Steuertransparenzgesetz verpflichtet bestimmte Plattformbetreiber bereits heute zur Meldung von Daten über meldepflichtige Anbieter und relevante Tätigkeiten an das Bundeszentralamt für Steuern.
Ab den Meldezeiträumen 2027 soll der automatische Datenaustausch auf weitere Staaten ausgeweitet werden, soweit diese der einschlägigen internationalen Vereinbarung beigetreten sind. Ob ein konkreter Plattformverkauf oder ein bestimmter Händler betroffen ist, hängt von der Plattform, dem Ansässigkeitsstaat und den gesetzlichen Meldekriterien ab. Was heute schon gemeldet wird, lesen Sie in unserem Beitrag zu PayPal und Finanzamt.
Was gestrichen wurde
- Erste Tätigkeitsstätte: Die geplante Verkürzung von 48 auf 24 Monate kommt nicht. Für das Reisekostenrecht bleibt es bei 48 Monaten.
- Digitale Bekanntgabe von Steuerbescheiden: Die geplanten Änderungen an § 122a AO wurden gestrichen.
Rechenbeispiel: Was die höheren Zinsen kosten
Eine GmbH muss für 2025 Körperschaftsteuer von 100.000 Euro nachzahlen. Der Zinslauf beginnt 15 Monate nach Ablauf von 2025, also am 1. April 2027. Der Bescheid wird am 30. September 2027 wirksam. Vereinfacht, ohne Gewerbesteuer und Solidaritätszuschlag:
| Position | Zum Vergleich: 0,15 % unverändert | 0,3 % ab 2027 |
|---|---|---|
| Nachzahlung | 100.000 Euro | 100.000 Euro |
| Volle Zinsmonate | 6 | 6 |
| Zinssatz pro Monat | 0,15 % | 0,3 % |
| Zinsen | 900 Euro | 1.800 Euro |
Zum Vergleich: Bei einem unveränderten Zinssatz von 0,15 Prozent pro Monat lägen die Zinsen bei 900 Euro. Bei einem Zinssatz von 0,3 Prozent pro Monat ergäben sich für denselben Zeitraum 1.800 Euro.
Bei größeren Nachzahlungen, etwa nach einer Betriebsprüfung über mehrere Jahre, wächst der Unterschied entsprechend. Umgekehrt steigen auch die Zinsen, die das Finanzamt auf Erstattungen zahlt.
Checkliste: Was Unternehmer jetzt tun sollten
- Vorauszahlungen prüfen: Steigen die Gewinne, lassen Sie die Vorauszahlungen rechtzeitig anpassen, damit ab 2027 keine teuren Nachzahlungszinsen entstehen.
- Barzahlungen prüfen: Klären Sie bis Juli 2027, wo in Ihrem Unternehmen Beträge über 10.000 Euro bar gezahlt oder angenommen werden, und prüfen Sie Zahlungsprozesse, Kassenführung und Nachweise.
- Unternehmensverkauf planen: Lassen Sie bei geplanten Unternehmensverkäufen Earn-out-Klauseln und die steuerliche Zuordnung vor Vertragsabschluss rechtlich und steuerlich prüfen.
- Immobilienkauf vorbereiten: Dokumentieren Sie die Kaufpreisaufteilung vor der Beurkundung und sichern Sie sie bei Bedarf mit einem belastbaren Gutachten ab.
- Lizenzzahlungen ins Ausland: Prüfen Sie Quellensteuer, DBA-Entlastung, Dokumentation und Fristen vor der Zahlung.
- Holding mit EU-Töchtern: Lassen Sie prüfen, ob Beteiligungen zwischen 10 und 15 Prozent von der geplanten Absenkung profitieren können.
FAQ zum Jahressteuergesetz 2026
Ist das Jahressteuergesetz 2026 schon in Kraft?
Nein. Der Bundestag hat es am 12. November 2026 beschlossen. Der Bundesrat muss noch zustimmen. Danach wird das Gesetz verkündet.
Wie hoch sind die Nachzahlungszinsen ab 2027?
0,3 Prozent pro Monat, also 3,6 Prozent im Jahr. Das gilt für Zinszeiträume ab dem 1. Januar 2027 (§ 238 Abs. 1a AO). Der Zinslauf beginnt 15 Monate nach Ablauf des Jahres, in dem die Steuer entstanden ist.
Sind Barzahlungen über 10.000 Euro ab 2027 verboten?
Für Unternehmen können ab dem 10. Juli 2027 unionsrechtliche Beschränkungen für die Annahme hoher Barzahlungen gelten. Zusätzlich ist ein steuerliches Abzugsverbot für bestimmte entgegen der Barzahlungsgrenze geleistete Aufwendungen vorgesehen. Ob eine konkrete Zahlung betroffen ist, muss anhand der Tätigkeit, der Beteiligten und des endgültigen Gesetzeswortlauts geprüft werden.
Was ändert sich beim Earn-out?
Variable Kaufpreisbestandteile sollen bei Veräußerungen nach dem 31. Dezember 2026 steuerlich dem Veräußerungsjahr zugeordnet werden, sobald die Bedingung eintritt und der ursprüngliche Steuerbescheid entsprechend geändert wird. Der Zinslauf für die daraus folgende Nachzahlung soll erst 15 Monate nach Ablauf des Jahres beginnen, in dem die Bedingung eingetreten ist.
Bleibt es bei 48 Monaten für die erste Tätigkeitsstätte?
Ja. Die im Entwurf geplante Verkürzung auf 24 Monate wurde im Finanzausschuss gestrichen.
Fazit
Das Jahressteuergesetz 2026 kann für Unternehmen insbesondere bei steuerlichen Nachzahlungen, Zahlungsprozessen, Unternehmensverkäufen, Immobilienkäufen und grenzüberschreitenden Sachverhalten relevant werden.
Da einzelne Regelungen noch von der weiteren Gesetzgebung, der Verkündung und späteren Verwaltungsanweisungen abhängen können, sollten Unternehmen konkrete Maßnahmen nicht allein auf Basis allgemeiner Informationen treffen. Besonders bei Earn-out-Vereinbarungen, hohen Barzahlungen, Kaufpreisaufteilungen und internationalen Lizenzzahlungen ist eine Prüfung des Einzelfalls erforderlich.
Sie möchten prüfen, welche Auswirkungen das Jahressteuergesetz 2026 auf Ihr Unternehmen haben kann? Vereinbaren Sie ein unverbindliches Kennenlerngespräch mit unserem Team in Köln-Kalk.
Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Über den Autor: Dirk Wendl ist Steuerberater und Geschäftsführer der Pandotax Steuerberatung GmbH in Köln-Kalk. Seine Schwerpunkte sind internationales Steuerrecht, E-Commerce-Besteuerung und die steuerliche Gestaltung von GmbH-Strukturen.