
Eine Immobilien-GbR hält und vermietet Grundbesitz für mehrere Gesellschafter. Seit 2024 muss sie im Gesellschaftsregister stehen (eGbR), bevor sie im Grundbuch kaufen, verkaufen oder belasten kann. Die Grunderwerbsteuer-Vorteile der §§ 5 und 6 GrEStG gelten nach einer Gesetzesänderung vom Juni 2026 unbefristet weiter. Mieterträge versteuern die Gesellschafter persönlich, Verkäufe nach zehn Jahren sind in der Regel steuerfrei.
Viele Unternehmer halten ihre Immobilien nicht im Betrieb, sondern gemeinsam mit Ehepartner, Kindern oder Geschäftspartnern in einer Gesellschaft bürgerlichen Rechts. Die Immobilien-GbR ist dafür eine schlanke Lösung: kein gesetzliches Mindestkapital, in der Regel keine Bilanzierungspflicht und keine Gewerbesteuer bei reiner Vermietung. Dieser Artikel zeigt, was seit der GbR-Reform im Grundbuch gilt, warum die Grunderwerbsteuer-Vorteile bleiben, wie die GbR im Vergleich zur GmbH abschneidet und welche Fristen zählen.
Inhaltsverzeichnis
Die wichtigsten Punkte vorab:
- Eine Immobilien-GbR braucht für Grundbuchgeschäfte die Eintragung im Gesellschaftsregister (eGbR).
- Bestehende GbR müssen sich vor Verkauf oder neuer Grundschuld eintragen lassen, nach einem Gesellschafterwechsel wird das Grundbuch nur über die eGbR berichtigt.
- Die Grunderwerbsteuer-Vorteile der §§ 5 und 6 GrEStG gelten seit dem Gesetz vom 29.06.2026 unbefristet.
- Bei Einbringung gelten zehnjährige Behaltefristen, auch ein Formwechsel in die GmbH kann schaden.
- Mieterträge versteuern die Gesellschafter persönlich, Verkäufe nach zehn Jahren sind in der Regel steuerfrei.
- Die GmbH lohnt sich vor allem, wenn Überschüsse reinvestiert statt entnommen werden.
Was ist eine Immobilien-GbR?
Eine Immobilien-GbR ist eine Gesellschaft bürgerlichen Rechts, deren Zweck das Halten, Verwalten und Vermieten von Grundbesitz ist. Seit dem Personengesellschaftsrechtsmodernisierungsgesetz (MoPeG), das am 1. Januar 2024 in Kraft getreten ist, ist die GbR selbst Trägerin von Rechten und Pflichten. Eigentümerin der Immobilie ist die Gesellschaft.
Typische Einsatzfälle
- Familien-GbR: Eltern übertragen Anteile schrittweise auf die Kinder und behalten über den Gesellschaftsvertrag die Kontrolle.
- Ehepaare: Gemeinsam erworbene Mietobjekte werden in einer Gesellschaft gebündelt, statt als Bruchteilseigentum im Grundbuch zu stehen.
- Investorengemeinschaften: Mehrere Unternehmer erwerben gemeinsam ein Mehrfamilien- oder Geschäftshaus.
- Betriebsimmobilien: Gesellschafter halten die Immobilie außerhalb ihrer GmbH und vermieten sie an diese. Dann droht eine Betriebsaufspaltung mit gewerblichen Einkünften.
Wie wird eine Immobilien-GbR besteuert?
Das Finanzamt stellt die Einkünfte aus Vermietung und Verpachtung gesondert und einheitlich fest (§ 180 Abs. 1 Satz 1 Nr. 2 Buchst. a AO) und verteilt sie nach der Beteiligungsquote auf die Gesellschafter. Jeder Gesellschafter versteuert seinen Anteil mit seinem persönlichen Einkommensteuersatz. Gewerbesteuer fällt bei reiner Vermögensverwaltung nicht an.
Für Verkäufe gilt die Zehnjahresfrist für private Veräußerungsgeschäfte (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Der Kauf oder Verkauf eines Anteils an der Immobilien-GbR gilt dabei als Anschaffung oder Veräußerung der anteiligen Immobilien (§ 23 Abs. 1 Satz 4 EStG). Für jeden Gesellschafter läuft die Frist deshalb ab dem Tag, an dem er seinen Anteil erworben hat.
eGbR-Pflicht: Was die GbR-Reform für die Immobilien-GbR bedeutet
Die Eintragung in das Gesellschaftsregister ist für eine GbR grundsätzlich freiwillig (§ 707 Abs. 1 BGB). Für eine Immobilien-GbR ist sie faktisch Pflicht: Nach § 47 Abs. 2 GBO soll ein Recht für eine GbR nur noch eingetragen werden, wenn sie im Gesellschaftsregister steht. Ohne Eintragung kann die Gesellschaft also kein Grundstück mehr erwerben.
Bestands-GbR: Voreintragung vor Grundbuchgeschäften
Gesellschaften, die vor 2024 mit ihren Gesellschaftern im Grundbuch eingetragen wurden, bleiben dort zunächst unverändert. Sobald aber eine Eintragung ansteht, die ein Recht der Gesellschaft betrifft, etwa ein Verkauf oder eine neue Grundschuld, muss die GbR zuerst im Gesellschaftsregister und anschließend als eGbR im Grundbuch eingetragen werden (Art. 229 § 21 Abs. 1 EGBGB, § 47 Abs. 2 GBO). Wechselt ein Gesellschafter, wird die alte Gesellschafterangabe im Grundbuch nicht mehr berichtigt. Richtig wird das Grundbuch dann nur über die Eintragung der GbR als eGbR, und das Grundbuchamt kann die Gesellschaft dazu anhalten (Art. 229 § 21 Abs. 2 EGBGB, § 82 GBO). Wer verkaufen oder umfinanzieren will, sollte die Registereintragung deshalb frühzeitig anstoßen.
Was die Anmeldung enthalten muss
- Name, Sitz und Anschrift der Gesellschaft
- Name, Vorname, Geburtsdatum und Wohnort jedes Gesellschafters, bei Gesellschaften als Gesellschafter Firma, Rechtsform, Sitz und Register
- die Vertretungsbefugnis der Gesellschafter
- die Versicherung, dass die Gesellschaft nicht bereits im Handels- oder Partnerschaftsregister eingetragen ist
Die Anmeldung bewirken alle Gesellschafter (§ 707 Abs. 4 BGB). Sie wird elektronisch in öffentlich beglaubigter Form eingereicht, also über einen Notar (§ 707b Nr. 2 BGB in Verbindung mit § 12 HGB). Nach der Eintragung führt die Gesellschaft den Namenszusatz „eingetragene Gesellschaft bürgerlichen Rechts“ oder „eGbR“ (§ 707a Abs. 2 BGB). Ein- und Austritte von Gesellschaftern sind ab dann zum Register anzumelden (§ 707 Abs. 3 BGB). Zusätzlich muss die eGbR ihre wirtschaftlich Berechtigten an das Transparenzregister melden (§ 20 Abs. 1 GwG).
Grunderwerbsteuer: Vorteile der Immobilien-GbR gelten dauerhaft
Für die Grunderwerbsteuer war die GbR-Reform ein Problem. Die Vergünstigungen der §§ 5 und 6 GrEStG knüpfen an die Gesamthand an, die das MoPeG abgeschafft hat. Der Gesetzgeber hat deshalb in § 24 GrEStG geregelt, dass rechtsfähige Personengesellschaften für die Grunderwerbsteuer weiter als Gesamthand gelten. Diese Regelung war bis zum 31. Dezember 2026 befristet.
Mit dem Neunten Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie im Steuerrecht vom 29. Juni 2026 (BGBl. 2026 I Nr. 197) ist die Befristung entfallen: Artikel 10 hat die zum 1. Januar 2027 vorgesehene Aufhebung des § 24 GrEStG gestrichen. Der Bundestag hat das Gesetz am 11. Juni 2026 beschlossen, der Bundesrat hat am 12. Juni 2026 zugestimmt. Die §§ 5, 6 und 7 Abs. 2 GrEStG sind damit für Personengesellschaften zeitlich unbegrenzt anwendbar (§ 24 GrEStG).
So wirken die §§ 5 und 6 GrEStG
| Vorgang | Grunderwerbsteuer |
|---|---|
| Übertragung aus dem Alleineigentum auf die GbR (§ 5 Abs. 2 GrEStG) | wird in Höhe der eigenen Beteiligung nicht erhoben |
| Übertragung aus dem Miteigentum auf die GbR (§ 5 Abs. 1 GrEStG) | wird nicht erhoben, soweit Bruchteil und Beteiligung übereinstimmen |
| Übertragung von der GbR auf einen Gesellschafter (§ 6 Abs. 2 GrEStG) | wird in Höhe seiner Beteiligung nicht erhoben |
| Übertragung von einer GbR auf eine andere GbR (§ 6 Abs. 3 GrEStG) | wird nicht erhoben, soweit die Beteiligungen übereinstimmen |
| Übertragung von der GbR auf eine GmbH | keine Begünstigung nach §§ 5 und 6 GrEStG |
Zehnjahresfristen und Gesellschafterwechsel
Die Vergünstigung gilt nur, wenn die Beteiligung stabil bleibt. Verringert sich der Anteil des Einbringenden innerhalb von zehn Jahren nach der Übertragung, wird die Steuer insoweit nachträglich erhoben (§ 5 Abs. 3 GrEStG, bei Übertragungen zwischen Personengesellschaften § 6 Abs. 3 Satz 2 GrEStG). Auch ein Formwechsel der GbR in eine Kapitalgesellschaft innerhalb dieser Frist kann die Steuer nachträglich auslösen, der konkrete Vorgang sollte deshalb vorab geprüft werden. Ausdrücklich im Gesetz geregelt ist die Option zur Körperschaftsbesteuerung nach § 1a KStG: Wird sie innerhalb der Frist ausgeübt, gilt sie als schädliche Verminderung (§ 5 Abs. 3 Satz 3 und § 6 Abs. 3 Satz 5 GrEStG). Unabhängig davon löst ein Übergang von mindestens 90 Prozent der Anteile auf neue Gesellschafter innerhalb von zehn Jahren Grunderwerbsteuer aus (§ 1 Abs. 2a GrEStG).
Rechenbeispiel: Immobilien-GbR oder vermögensverwaltende GmbH?
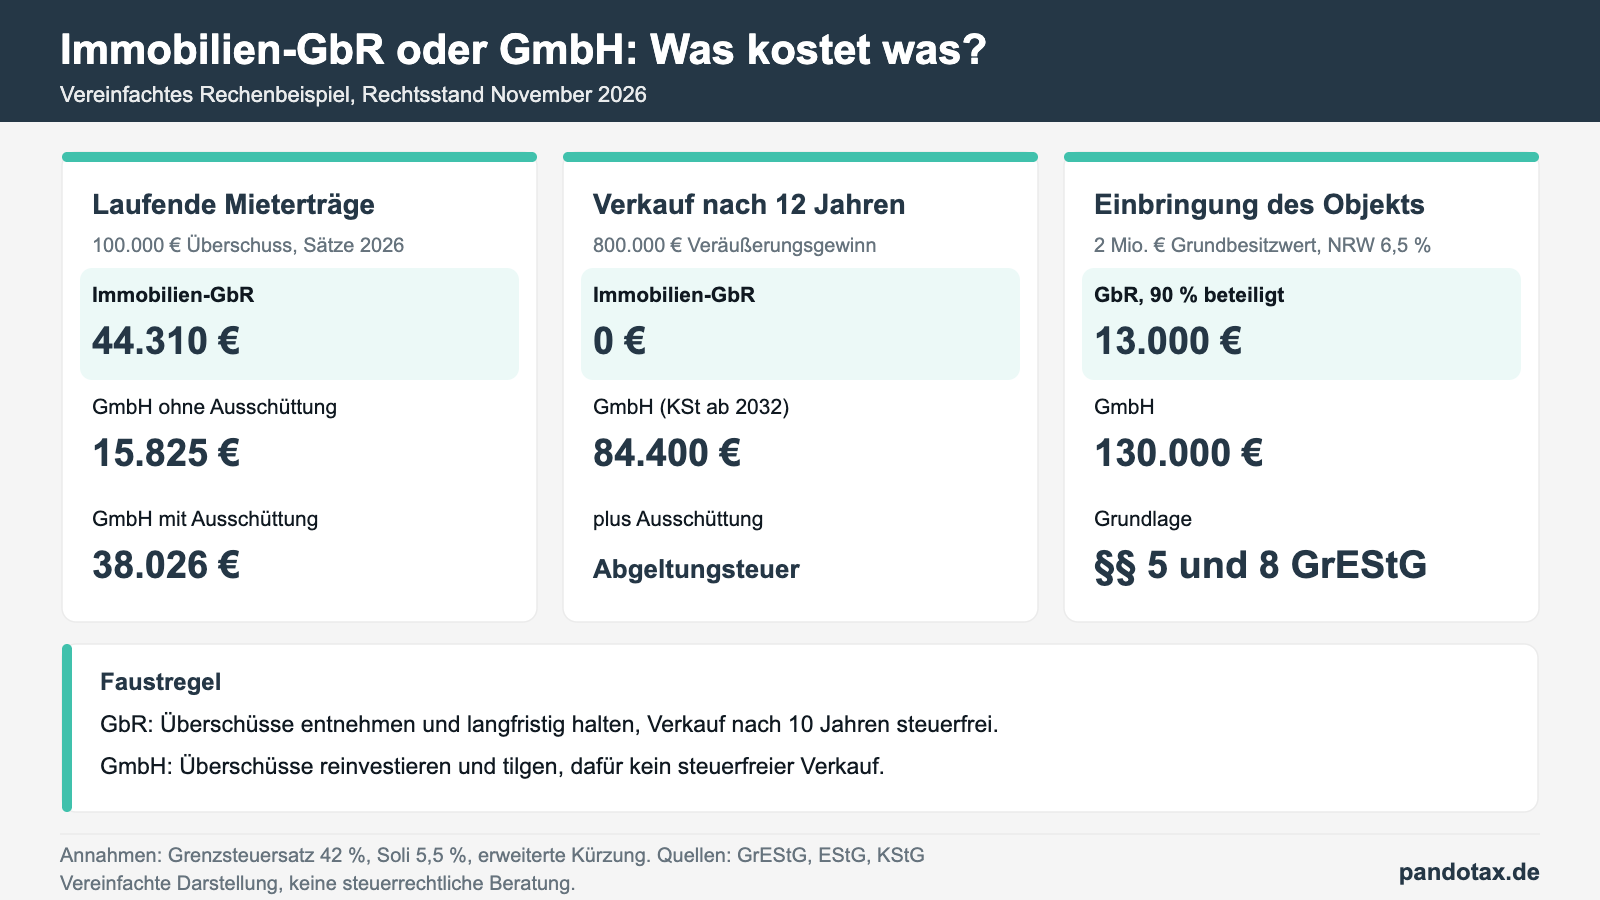
Ob die Immobilien-GbR oder eine GmbH günstiger ist, hängt davon ab, ob Sie Überschüsse entnehmen oder reinvestieren und wie lange Sie halten. Das vereinfachte Beispiel zeigt die Größenordnungen.
Annahmen: Mietüberschuss nach Abschreibung, Zinsen und Kosten 100.000 Euro im Jahr. Zwei Gesellschafter zu je 50 Prozent, beide mit einem Grenzsteuersatz von 42 Prozent, Solidaritätszuschlag 5,5 Prozent auf die Steuer, keine Kirchensteuer. Die GmbH erfüllt die Voraussetzungen der erweiterten Gewerbesteuerkürzung (§ 9 Nr. 1 Satz 2 GewStG), Ausschüttungen unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag. Der Körperschaftsteuersatz sinkt nach § 23 KStG von 15 Prozent bis 2027 schrittweise auf 10 Prozent ab 2032.
| Beträge in Euro | GbR | GmbH 2026 | GmbH ab 2032 |
|---|---|---|---|
| Steuersatz inkl. Soli in Prozent | 44,31 | 15,825 | 10,55 |
| Steuer auf 100.000 | 44.310 | 15.825 | 10.550 |
| Verbleibt | 55.690 | 84.175 | 89.450 |
| Plus Ausschüttung (26,375 %) | entfällt | 22.201 | 23.592 |
| Gesamtsteuer bei vollständiger Ausschüttung | 44.310 | 38.026 | 34.142 |
Beim Verkauf kehrt sich das Bild um. Angenommen, die Immobilie wird nach zwölf Jahren mit einem Gewinn von 800.000 Euro verkauft. In der Immobilien-GbR ist die Zehnjahresfrist abgelaufen, der Gewinn bleibt für die Gesellschafter steuerfrei, sofern kein gewerblicher Grundstückshandel vorliegt. In der GmbH gibt es keine Haltefrist: Bei einem Körperschaftsteuersatz von 10 Prozent nach heutiger Rechtslage zuzüglich 5,5 Prozent Solidaritätszuschlag darauf, zusammen 10,55 Prozent, fallen 84.400 Euro an, bei einer Ausschüttung zusätzlich Abgeltungsteuer. Gewerbesteuer fällt im Beispiel nur dann nicht an, wenn die Voraussetzungen der erweiterten Kürzung im gesamten Erhebungszeitraum erfüllt sind (§ 9 Nr. 1 Satz 2 GewStG).
Auch der Einstieg kostet unterschiedlich viel. Bringt ein Unternehmer ein Mehrfamilienhaus mit einem Grundbesitzwert von 2.000.000 Euro aus seinem Alleineigentum in eine GbR ein, an der er zu 90 Prozent und ein Geschäftspartner zu 10 Prozent beteiligt ist, wird Grunderwerbsteuer nur auf 10 Prozent erhoben. In Nordrhein-Westfalen (Steuersatz 6,5 Prozent) sind das 13.000 Euro. Bei der Einbringung in eine GmbH fällt die Steuer auf den vollen Wert an: 130.000 Euro. Bemessungsgrundlage ist bei Einbringungen jeweils der Grundbesitzwert (§ 8 Abs. 2 Satz 1 Nr. 2 GrEStG). Hinzu kommt: Einkommensteuerlich wird die Übertragung einer privat gehaltenen Immobilie auf eine GmbH gegen Gesellschaftsanteile in der Regel wie ein Verkauf behandelt. Liegt die Anschaffung weniger als zehn Jahre zurück, kann der Wertzuwachs nach § 23 EStG steuerpflichtig sein. Die konkrete Einbringung sollte vorab geprüft werden.
Die Faustregel: Die Immobilien-GbR passt zu Gesellschaftern, die Überschüsse entnehmen und langfristig halten. Eine vermögensverwaltende GmbH spielt ihre Stärken aus, wenn Überschüsse dauerhaft in Tilgung und neue Objekte fließen. Ob sich eine Immobilien-GmbH für Ihren Bestand rechnet, entscheiden Finanzierung, Haltedauer und Nachfolge.
Checkliste für Ihre Immobilien-GbR
- Gesellschaftsvertrag prüfen: Seit 2024 führt der Tod eines Gesellschafters zu seinem Ausscheiden, wenn der Vertrag nichts anderes regelt (§ 723 Abs. 1 Nr. 1 BGB). Ohne Nachfolgeklausel erhalten die Erben dann nur einen Abfindungsanspruch. Regeln Sie Nachfolge, Stimmrechte, Entnahmen und Kündigung ausdrücklich.
- Registereintragung rechtzeitig anstoßen: Vor jedem Kauf, Verkauf oder jeder neuen Grundschuld muss die GbR als eGbR eingetragen sein. Planen Sie den Registerlauf vor dem Notartermin ein.
- Transparenzregister melden: Nach der Eintragung sind die wirtschaftlich Berechtigten mitzuteilen und aktuell zu halten.
- Fristen dokumentieren: Halten Sie für jedes Objekt und jeden Anteil das Anschaffungsdatum fest, sowohl für die Zehnjahresfrist nach § 23 EStG als auch für die grunderwerbsteuerlichen Behaltefristen. Mehr zur Spekulationsfrist bei Immobilien lesen Sie in unserem Ratgeber.
- Gewerbliche Infektion vermeiden: Gewerbliche Nebentätigkeiten können die gesamte GbR gewerblich machen (§ 15 Abs. 3 Nr. 1 EStG). Dann gehören die Immobilien zum Betriebsvermögen und die Zehnjahresfrist hilft nicht mehr. Kritisch sind auch häufige An- und Verkäufe, Stichwort Drei-Objekt-Grenze.
- Nachfolge planen: Anteile an der Immobilien-GbR lassen sich schrittweise verschenken. Jedes Kind hat je Elternteil einen Freibetrag von 400.000 Euro, der alle zehn Jahre neu genutzt werden kann (§ 16 Abs. 1 Nr. 2 und § 14 ErbStG). Wird ein GbR-Anteil innerhalb der grunderwerbsteuerlichen Zehnjahresfrist verschenkt, sinkt die Beteiligung des Schenkers. Das kann die Steuer aus der früheren Übertragung auf die GbR nachträglich auslösen (§ 5 Abs. 3 GrEStG). Die Befreiungen nach § 3 GrEStG schließen das nicht automatisch aus, die Schenkung sollte daher vorab geprüft werden. Zur direkten Übertragung lesen Sie unseren Beitrag Haus an Kinder überschreiben.
FAQ zur Immobilien-GbR
Muss jede Immobilien-GbR ins Gesellschaftsregister?
Nein, die Eintragung ist grundsätzlich freiwillig. Ohne Eintragung kann eine GbR seit 2024 aber keine Rechte im Grundbuch mehr erwerben. Bestehende GbR, die noch mit ihren Gesellschaftern im Grundbuch stehen, müssen sich vor einem Verkauf oder einer neuen Grundschuld als eGbR eintragen lassen. Wechselt ein Gesellschafter, wird das Grundbuch nur noch über die Eintragung als eGbR berichtigt.
Gelten die Grunderwerbsteuer-Vorteile für die GbR auch nach 2026?
Ja. Das Neunte Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie im Steuerrecht vom 29. Juni 2026 hat die Befristung des § 24 GrEStG aufgehoben. Die Begünstigungen der §§ 5 und 6 GrEStG gelten für Personengesellschaften damit unbefristet, einschließlich der zehnjährigen Behaltefristen.
Wie wird der Verkauf einer Immobilie aus der GbR besteuert?
Der Gewinn wird den Gesellschaftern anteilig zugerechnet. Liegen zwischen Anschaffung und Verkauf nicht mehr als zehn Jahre, ist er als privates Veräußerungsgeschäft steuerpflichtig. Danach bleibt er steuerfrei, sofern die GbR nicht gewerblich tätig ist. Maßgeblich ist auch, wann der einzelne Gesellschafter seinen Anteil erworben hat.
Können Sie Ihre Immobilien-GbR später in eine GmbH umwandeln?
Ja, eine eingetragene GbR kann nach dem Umwandlungsgesetz durch Formwechsel zur GmbH werden. Grunderwerbsteuerlich ist Vorsicht geboten: Innerhalb von zehn Jahren nach einer begünstigten Übertragung auf die GbR kann der Formwechsel die Steuer nachträglich auslösen. Auch einkommensteuerlich kann der Formwechsel Folgen haben: Liegt die Anschaffung der Immobilie weniger als zehn Jahre zurück, sollte vorab geprüft werden, ob ein privates Veräußerungsgeschäft nach § 23 EStG entsteht.
Lohnt sich eine Familien-GbR für die Vermögensnachfolge?
Sie kann sich lohnen. Eltern können Anteile schrittweise auf die Kinder übertragen, die Freibeträge von 400.000 Euro je Kind und Elternteil alle zehn Jahre nutzen und über den Gesellschaftsvertrag Stimmrechte und Entnahmen steuern. Entscheidend sind ein sauber formulierter Vertrag und die Abstimmung mit den grunderwerbsteuerlichen Fristen.
Fazit
Die Immobilien-GbR bleibt 2026 ein flexibles Instrument für Unternehmer, Familien und Investorengemeinschaften. Die Entfristung von § 24 GrEStG sichert die Grunderwerbsteuer-Vorteile dauerhaft. Gleichzeitig verlangt das neue Recht die Eintragung als eGbR vor jedem Grundbuchgeschäft, eine Meldung zum Transparenzregister und einen Gesellschaftsvertrag, der zum MoPeG passt. Ob GbR oder GmbH besser passt, entscheiden Entnahmeverhalten, Haltedauer und Nachfolgeplanung.
Sie möchten Ihre Immobilien-GbR prüfen, eintragen lassen oder mit einer GmbH vergleichen? Vereinbaren Sie ein Kennenlerngespräch mit unserem Team in Köln-Kalk. Mehr zu unserer Steuerberatung für Immobilien finden Sie auf unserer Leistungsseite.
Die Informationen in diesem Artikel sind nach bestem Wissen und Gewissen recherchiert, zusammengetragen und geschrieben. Sie ersetzen jedoch keine Rechts- oder Steuerberatung. Bitte stellen Sie für eine rechtlich bindende Beratung eine Anfrage. Wir übernehmen keine Haftung für die Richtigkeit, Vollständigkeit oder mögliche Änderung der Sachlage.
Über den Autor: Dirk Wendl ist Steuerberater und Geschäftsführer der Pandotax Steuerberatung GmbH in Köln-Kalk. Seine Schwerpunkte sind internationales Steuerrecht, E-Commerce-Besteuerung und die steuerliche Gestaltung von GmbH-Strukturen.