Sie halten Mietimmobilien in einer GmbH oder planen den Kauf über eine Gesellschaft? Pandotax berät Immobilieninvestoren bei Gründung, laufender Buchhaltung und Jahresabschluss ihrer vermögensverwaltenden GmbH. Im Mittelpunkt steht die erweiterte Gewerbesteuerkürzung: Richtig aufgesetzt zahlt Ihre GmbH im Kern keine Gewerbesteuer, sondern bis einschließlich 2027 nur 15 Prozent Körperschaftsteuer zuzüglich Solidaritätszuschlag, zusammen 15,825 Prozent. Persönlich in Köln-Kalk, digital deutschlandweit.
Eine vermögensverwaltende GmbH lohnt sich vor allem für Investoren, die Mietüberschüsse nicht ausschütten, sondern in weitere Immobilien investieren oder Darlehen tilgen wollen. Typische Mandanten sind Unternehmer mit einer bestehenden Holding, Familien, die Immobilienvermögen bündeln und an die nächste Generation übergeben möchten, und Privatanleger, deren Portfolio so groß geworden ist, dass der persönliche Steuersatz die Rendite spürbar schmälert.
Wer die Mieteinnahmen dagegen laufend für den Lebensunterhalt braucht, fährt mit der privaten Vermietung oft besser, weil jede Ausschüttung aus der GmbH noch einmal besteuert wird. Einen Überblick über Vor- und Nachteile finden Sie in unserem Ratgeber zur vermögensverwaltenden GmbH.


Wir begleiten Ihre Immobilien-GmbH von der Gründung bis zum Jahresabschluss. Vorab prüfen wir, ob sich die GmbH für Ihr Portfolio rechnet, und stimmen den Unternehmensgegenstand auf die erweiterte Kürzung ab. Danach übernehmen wir die laufende Finanzbuchhaltung und erstellen Jahresabschluss, Körperschaftsteuer- und Gewerbesteuererklärung.
Bei Kauf, Übertragung oder Verkauf von Immobilien rechnen wir die steuerlichen Folgen vorher durch, etwa die Grunderwerbsteuer bei der Übertragung eines privaten Objekts in die GmbH oder die Frage, ob Ihre GmbH besser unter einer Holding steht.
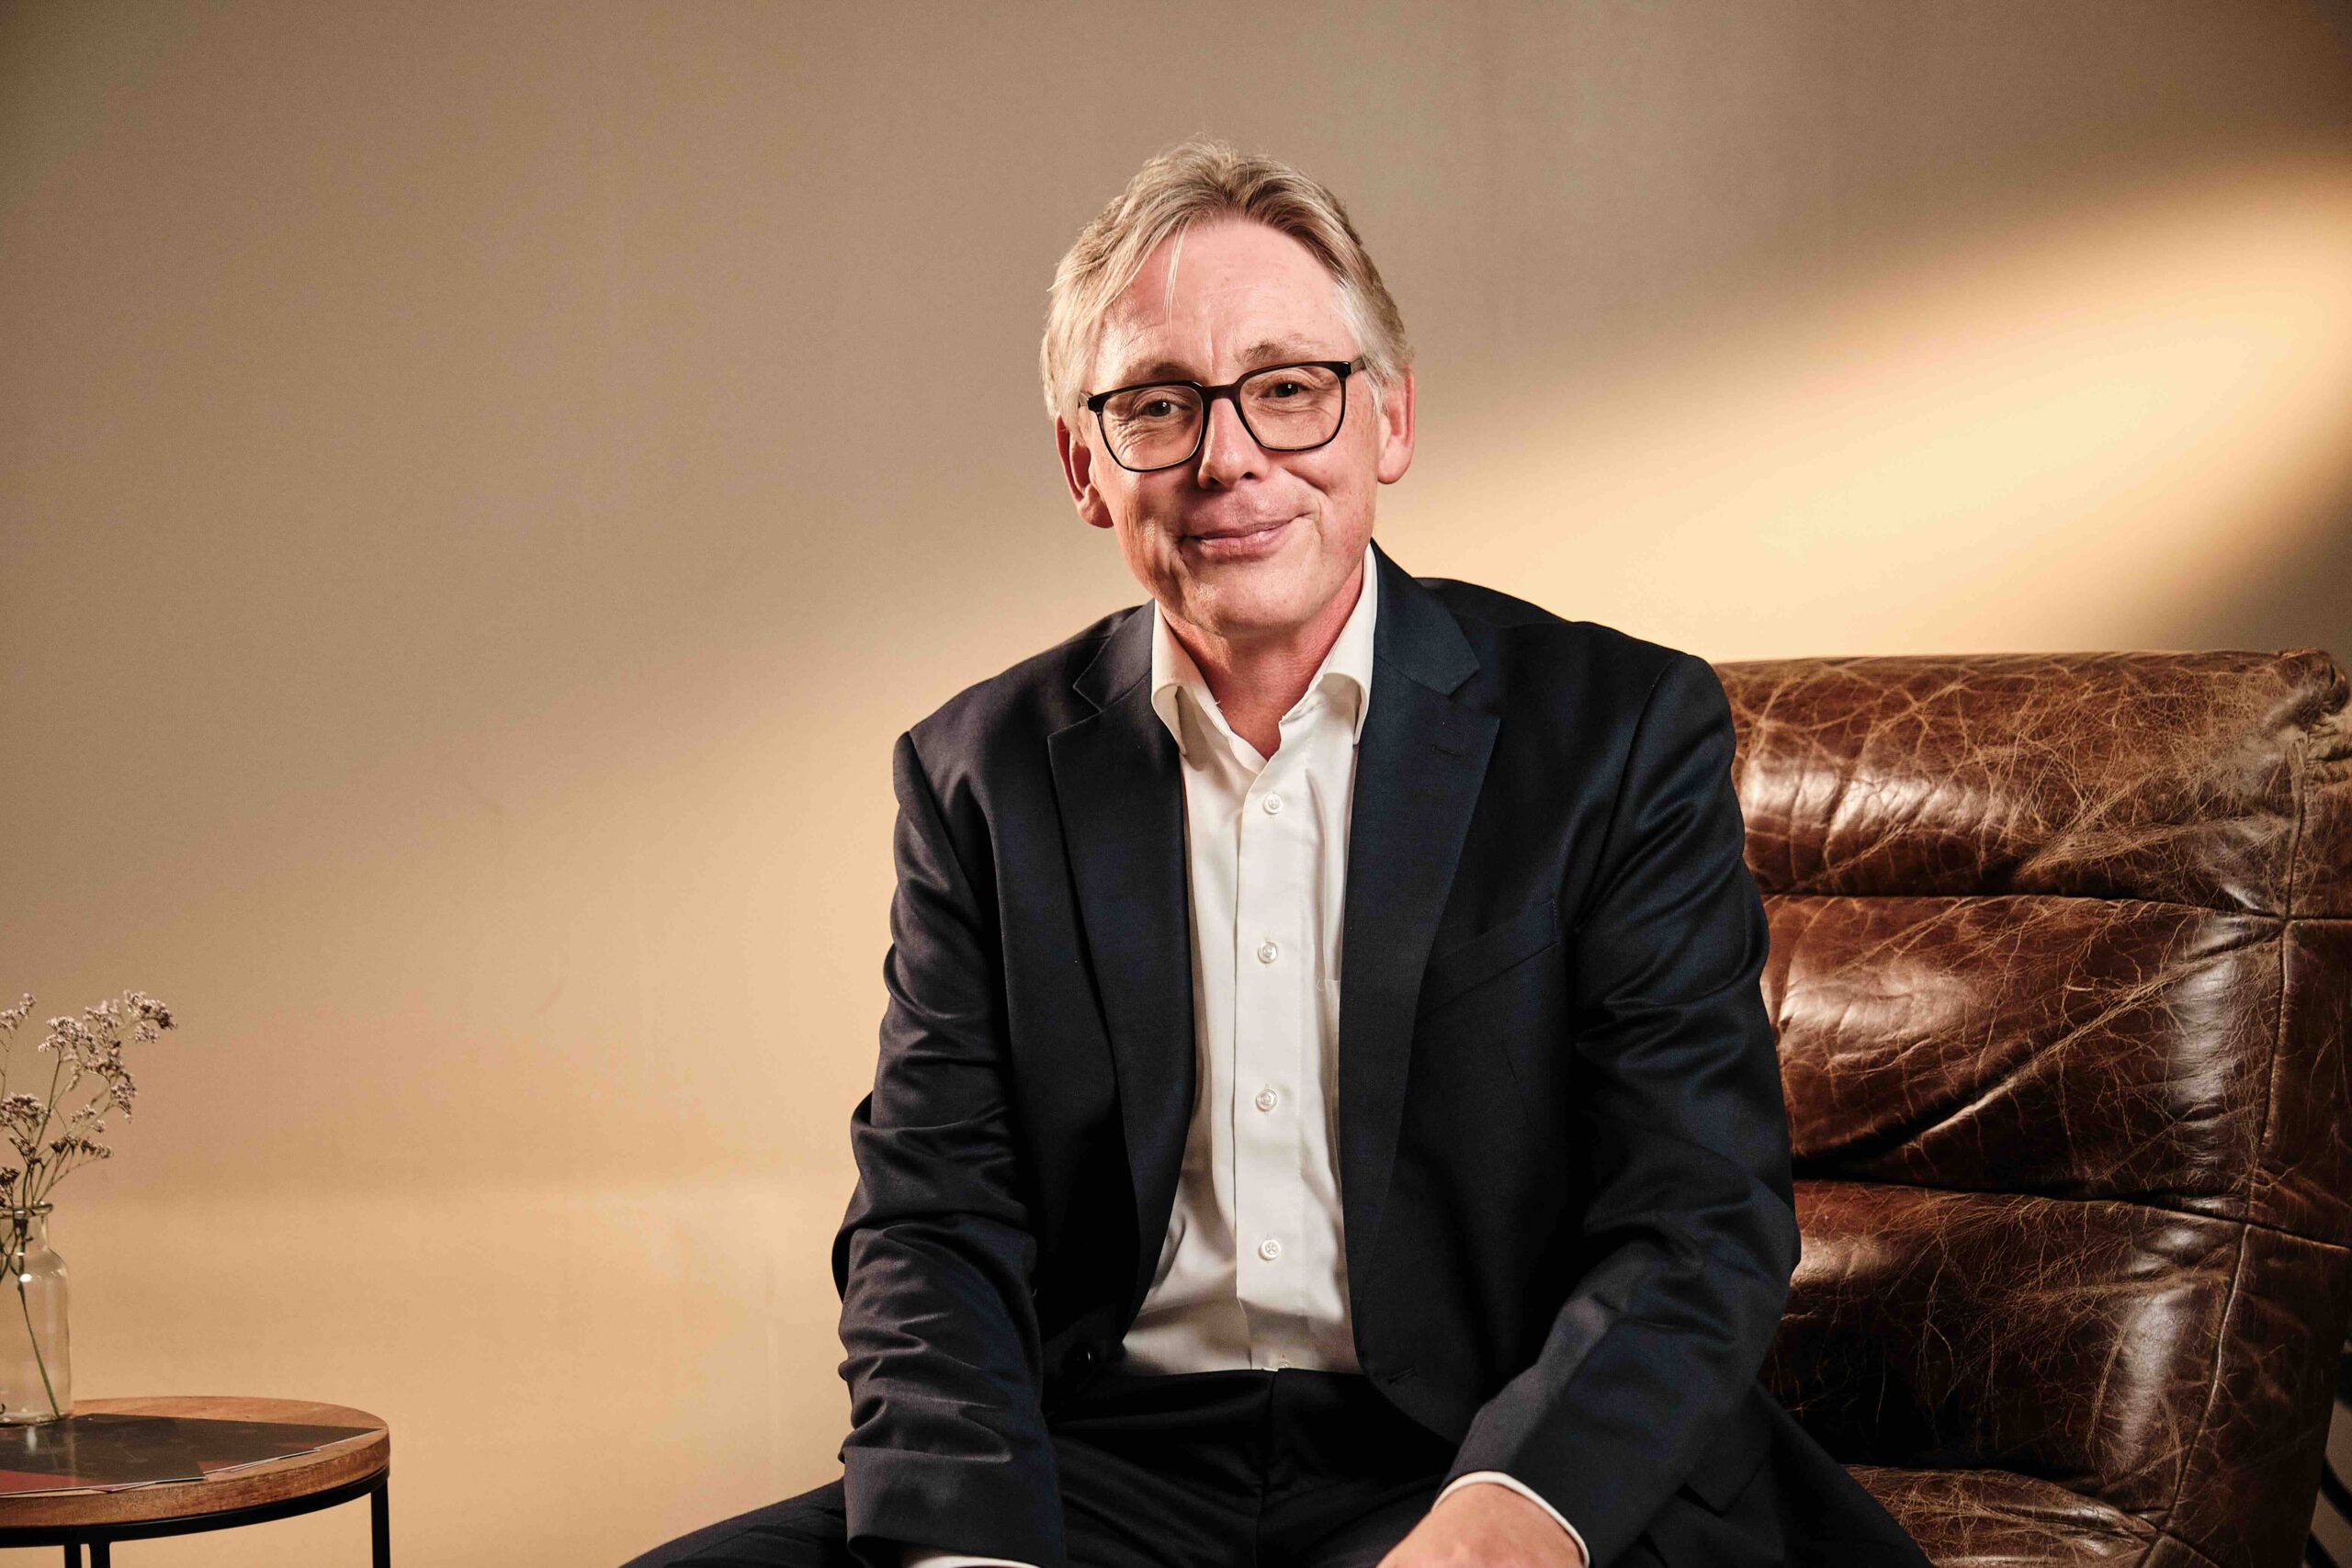
Steuerberater für Immobilien-GmbH: Dirk Wendl
Wir vergleichen die Steuerbelastung privat und in der GmbH für Ihr konkretes Portfolio, einschließlich späterer Ausschüttungen und eines möglichen Verkaufs.
Wir achten darauf, dass Ihre GmbH ausschließlich eigenen Grundbesitz und gegebenenfalls eigenes Kapitalvermögen verwaltet und nutzt, und beantragen die Kürzung nach § 9 Nr. 1 Satz 2 GewStG. Schädliche Nebentätigkeiten, etwa die Mitvermietung von Betriebsvorrichtungen, erkennen wir früh.
Wir begleiten die Gründung und rechnen durch, ob bestehende Immobilien übertragen oder neue Objekte direkt in der GmbH gekauft werden sollten.
Laufende Buchhaltung digital über DATEV, Jahresabschluss nach HGB sowie Körperschaftsteuer- und Gewerbesteuererklärung.
Hält eine Holding-GmbH mindestens 15 Prozent an Ihrer Immobilien-GmbH, sind Ausschüttungen dort im Ergebnis zu 95 Prozent von Körperschaft- und Gewerbesteuer befreit (§ 8b KStG, § 9 Nr. 2a GewStG). Gewinne aus dem Verkauf der Anteile sind unabhängig von der Beteiligungshöhe zu 95 Prozent steuerfrei. Wir prüfen, ob sich diese Struktur für Sie lohnt.
Einnahmen aus Photovoltaik oder Ladestationen sind für die erweiterte Kürzung unschädlich, solange sie im Wirtschaftsjahr höchstens 20 Prozent der Einnahmen aus der Gebrauchsüberlassung des Grundbesitzes betragen und weitere Voraussetzungen erfüllt sind.
Darlehen zwischen Ihnen und Ihrer GmbH gestalten wir fremdüblich, damit Zinsen steuerlich anerkannt werden. Zinsen an einen Gesellschafter mit mindestens 10 Prozent Beteiligung unterliegen dabei nicht der Abgeltungsteuer, sondern dem persönlichen Steuersatz (§ 32d Abs. 2 Nr. 1 Buchst. b EStG). Mehr zum Gesellschafterdarlehen.
Beim Verkauf von Objekten oder Anteilen und bei der Übertragung auf die nächste Generation planen wir die steuerlichen Folgen im Voraus, auch mit Blick auf die Erbschaft- und Schenkungsteuer. An Dritte vermietete Immobilien zählen dabei in der Regel zum Verwaltungsvermögen und sind nicht begünstigt (§ 13b Abs. 4 Nr. 1 ErbStG), außer bei Wohnungsunternehmen.
Bei der Immobilien-GmbH entscheidet die Reihenfolge. Wer ein Objekt zuerst privat kauft und später in die GmbH überträgt, zahlt in der Regel ein zweites Mal Grunderwerbsteuer, in Nordrhein-Westfalen derzeit 6,5 Prozent. Und die erweiterte Gewerbesteuerkürzung setzt voraus, dass die GmbH ausschließlich eigenen Grundbesitz und gegebenenfalls eigenes Kapitalvermögen verwaltet und nutzt. Dient der Grundbesitz ganz oder teilweise dem Gewerbebetrieb eines Gesellschafters, ist sie ausgeschlossen. Werden Objekte nicht langfristig gehalten, sondern innerhalb weniger Jahre gekauft und wieder verkauft, droht gewerblicher Grundstückshandel (Stichwort Drei-Objekt-Grenze). Dann entfällt die erweiterte Kürzung vollständig.
Auch beim späteren Verkauf gilt eine andere Logik als privat: Die Zehnjahresfrist, nach der private Veräußerungsgewinne aus Immobilien steuerfrei sind, gibt es in der GmbH nicht. Deshalb sprechen wir mit Ihnen über Kauf, Finanzierung und Ausstieg, bevor der Notartermin steht.
Wir arbeiten konsequent digital: Belege, Auswertungen und Jahresabschlüsse laufen über DATEV Unternehmen online. So betreuen wir Immobilien-GmbHs in ganz Deutschland genauso wie Investoren direkt aus Köln.

Steuerberater Dirk Wendl in Köln-Kalk
Persönlich vor Ort? Selbstverständlich.
Persönliche Termine finden in unserer Kanzlei in Köln-Kalk statt (Barcelona-Allee 1, 51103 Köln). Viele Mandanten kombinieren die digitale Zusammenarbeit im Tagesgeschäft mit einem Strategietermin vor Ort.
Gewinne der GmbH unterliegen bis einschließlich 2027 der Körperschaftsteuer von 15 Prozent zuzüglich 5,5 Prozent Solidaritätszuschlag darauf, zusammen 15,825 Prozent. Erfüllt die GmbH die Voraussetzungen der erweiterten Kürzung, fällt auf den Gewinn aus der Vermietung keine Gewerbesteuer an. Ab 2028 sinkt die Körperschaftsteuer jedes Jahr um einen Prozentpunkt, ab 2032 beträgt sie 10 Prozent (§ 23 KStG).
Eine GmbH ist kraft Rechtsform gewerbesteuerpflichtig. Verwaltet und nutzt sie ausschließlich eigenen Grundbesitz und gegebenenfalls eigenes Kapitalvermögen, kann sie nach § 9 Nr. 1 Satz 2 GewStG beantragen, dass der Teil des Gewerbeertrags gekürzt wird, der auf die Verwaltung und Nutzung dieses Grundbesitzes entfällt. Erträge aus dem Kapitalvermögen, etwa Zinsen, werden dabei nicht gekürzt. Schädlich sind zum Beispiel Nebentätigkeiten oberhalb der gesetzlichen Grenzen, die Mitvermietung von Betriebsvorrichtungen oder die Nutzung des Grundbesitzes durch den Gewerbebetrieb eines Gesellschafters.
Ja, etwa durch Verkauf an die GmbH oder durch Einlage. Dabei fällt in der Regel Grunderwerbsteuer an. Liegt der private Erwerb weniger als zehn Jahre zurück, kann zusätzlich ein steuerpflichtiges privates Veräußerungsgeschäft entstehen. Deshalb rechnen wir die Übertragung vorher durch und vergleichen sie mit der Alternative, nur neue Objekte in der GmbH zu kaufen.
Über Gewinnausschüttungen. Hält eine Privatperson die Anteile, fällt darauf grundsätzlich Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Wer mindestens 25 Prozent hält oder mindestens 1 Prozent hält und beruflich für die GmbH tätig ist, kann stattdessen das Teileinkünfteverfahren wählen (§ 32d Abs. 2 Nr. 3 EStG). Hält eine Holding-GmbH mindestens 15 Prozent der Anteile, sind die Ausschüttungen dort im Ergebnis zu 95 Prozent von Körperschaft- und Gewerbesteuer befreit. Mehr dazu im Ratgeber Gewinnausschüttung.
Nein. Persönliche Termine finden in unserer Kanzlei in Köln-Kalk statt, die laufende Zusammenarbeit läuft digital. So betreuen wir Mandanten in ganz Deutschland.
Im Kennenlerngespräch klären wir Ihre Situation: Objekte, Finanzierung, Ziele und geplante Käufe. Danach erhalten Sie ein Angebot auf Grundlage der StBVV.
Wir helfen Ihnen, das steuerliche Optimum herauszuholen.
Sie sehen gerade einen Platzhalterinhalt von Chaty. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen